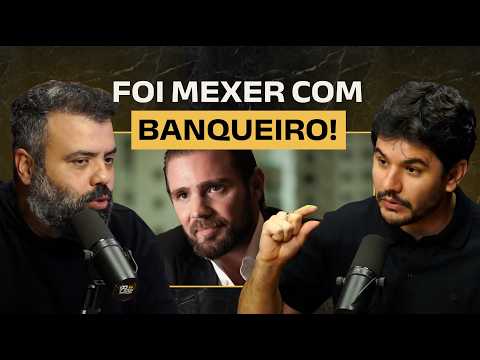
O Lado Oculto do Sistema Financeiro: 4 Lições Chocantes sobre o Caso Banco Master e as Regras Invisíveis do Mercado
A maioria das pessoas acredita na ilusão reconfortante de que, ao depositar dinheiro em um banco, a instituição simplesmente guarda essa quantia em um cofre forte até o momento do resgate. A realidade dos bastidores do mercado financeiro, no entanto, é um teatro de engenharia de crédito, valuation artificial e jogos de poder que o cidadão comum sequer imagina.
O escândalo do Banco Master (antigo Banco Máxima) escancarou as entranhas desse modelo. Por trás de promessas de rendimentos inacreditáveis e propagandas reluzentes, escondia-se uma engrenagem perigosa.
A seguir, revelamos as quatro lições mais chocantes sobre como funcionam o crédito, as avaliações de ativos e as regras veladas que de fato regem o mercado financeiro brasileiro.
1. O Sistema Financeiro é Matematicamente Impagável (E a Criação de Dinheiro do Nada)
Existe um paradoxo assustador no coração do sistema bancário moderno: a moeda que você usa no dia a dia é multiplicada do nada pelos bancos comerciais.
- A Ilusão da Reserva: Quando você deposita R 10 na sua conta, o banco não deixa esse dinheiro parado. No agregado monetário, a instituição utiliza essa base teórica para criar crédito e emprestar cerca de R 60 para outros agentes econômicos.
- A Inequação da Dívida: Como os bancos cobram juros sobre esse dinheiro criado do nada, o montante total de dívidas acumuladas na sociedade supera de longe a quantidade de dinheiro real existente em circulação. Se todos os brasileiros resolvessem quitar todas as suas dívidas ao mesmo tempo, o pagamento seria matematicamente impossível. O dinheiro físico simplesmente não existe.
- A Regra do Silêncio: Para evitar que o castelo de cartas desmorone, o Banco Central proíbe rigorosamente qualquer movimento que estimule a chamada corrida bancária. Como os bancos operam alavancados, se apenas 10% dos depositantes decidirem sacar seus recursos simultaneamente, a instituição entra em colapso imediato. Dizer publicamente que um banco vai quebrar é o suficiente para, de fato, quebrá-lo.
"Na prática, se todos os brasileiros quisessem pagar as suas dívidas, não existe esse dinheiro É um sistema que não tem como pagar."
2. A Mágica do Valuation Inflado e a Emissão Sem Bico
O Banco Master captou bilhões de reais no mercado oferecendo títulos de CDB a 130% do CDI. Com a taxa Selic no patamar de 13,75%, isso representava um custo de captação de 17,85% ao ano para o banco. Trata-se de uma taxa astronômica. Para ter lucro pagando isso ao investidor, o banco precisaria emprestar a juros ainda mais extorsivos, enfrentando uma inadimplência brutal e a obrigação de provisionar recursos para devedores duvidosos (PDD).
Para continuar emitindo esses CDBs e captando bilhões, o Banco Central exigia que o banco apresentasse garantias reais em seu balanço. A solução encontrada foi uma maquiagem contábil grosseira no processo de avaliação de ativos (marcação a mercado).
A mecânica do esquema pode ser entendida com o seguinte exemplo prático:
- O Aporte Inicial: O controlador do banco abordava um ativo promissor — como o Flow Podcast com o apresentador Igão — e perguntava o valor do negócio. Diante de um valuation hipotético de R 100 milhões, ele usava o dinheiro captado dos CDBs para comprar 50% do negócio por R 50 milhões.
- A Reavaliação Fantasma: Três meses depois, outro fundo de investimento controlado pela mesma pessoa comprava uma fração minúscula (uma cota) desse mesmo Flow por um preço 10 vezes maior (avaliando a cota em R$ 1 milhão).
- O Milagre do Balanço: Pronto! Com base nessa última negociação entre fundos do mesmo dono, o valor total do Flow disparava no papel para R 1 bilhão. Aquela fatia inicial de R 50 milhões passava a ser registrada no balanço do banco como uma garantia de R$ 500 milhões.
- A Fábrica de Crédito: Com essa garantia fictícia de meio bilhão devidamente "marcada", o banco obtinha autorização para emitir mais bilhões em novos CDBs no mercado, captando dinheiro de investidores incautos para alimentar a roda.
"Ele mesmo comprava com os fundos dele e ia remarcando os papéis inflando, inflando, inflando e gastando dinheiro."
3. A Regra Número Um do Brasil: "Nunca Roube de Banqueiro"
O erro fatal dos controladores do Banco Master não foi alavancar o sistema ou inventar garantias de papel, mas sim cruzar a única linha vermelha imperdoável no capitalismo brasileiro: mexer no bolso da elite bancária tradicional.
- O Falso Dinheiro Público: Existe uma crença popular de que o Fundo Garantidor de Crédito (FGC) é bancado pelo governo. Trata-se de um ledo engano. O FGC é uma entidade privada financiada com o dinheiro dos grandes bancos — como Itaú, Bradesco, Santander, Banco do Brasil, BTG Pactual e XP.
- A Liquidação da Fatura: Embora fundos de previdência pública de estados e municípios tenham aplicado em CDBs do Master (o único canal onde dinheiro público direto foi afetado), a conta bilionária para ressarcir os investidores do calote caiu direto no caixa dos grandes banqueiros do país.
- O Código de Conduta Violado ("O Astronauta"): Os donos do sistema financeiro tradicional seguem um código severo de discrição. Dirigem carros do dia a dia, mantêm perfil baixo e evitam ostentação para não atrair a atenção da sociedade sobre as margens de lucro do setor. O controlador do Master agiu como um "astronauta" completamente descolado da realidade: comprou ilha particular, promoveu festas nababescas e expôs uma opulência vulgar.
Ao escancarar ao público volumes surreais de dinheiro e, em seguida, obrigar os grandes bancos a assinarem o cheque para cobrir a sua lambança, o desfecho foi inevitável: a punição será exemplar e sem direito a "pizza".
"Você nunca rouba de banqueiro no Brasil Quem teve que pagar essa merda foram os banqueiros. Você acha que esses caras estão felizes?"
4. O "Barato" Preço do Lobby e as Zonas Cinzentas do Poder
O caso também expõe as entranhas de como o poder econômico transita com facilidade pelas alamedas de Brasília e pelos tribunais superiores. Para quem controla uma máquina bancária de bilhões de reais, comprar influência ou moldar o ecossistema político é um custo insignificante.
- A Merreca do Poder: Diante do volume negociado no mercado financeiro, aprovar regras sob medida ou manter portas abertas custa trocados. Contratos de assessoria de R$ 3 milhões por mês são quantias irrisórias dentro do orçamento de um banco, mas capazes de cooptar decisores cujos salários formais são incomparavelmente menores.
- O Contrato de R 131 Milhões e os Erros de Português: O absurdo dessa dinâmica ficou evidente na contratação de um escritório advocatício ligado a altas esferas do Judiciário. O banco fechou um contrato de compliance no valor de R 3,7 milhões mensais, somando um total impressionante de R$ 131 milhões. A ironia chocante? Os relatórios entregues pelo escritório eram tão mal executados que continham até erros básicos de português. Ficou transparente que o valor milionário não pagava por expertise técnica, mas sim por pura proximidade e trânsito institucional.
- Conflitos Éticos Institucionalizados: A contratação de escritórios de parentes de ministros do Supremo Tribunal Federal (STF) expõe a zona cinzenta do país. Ainda que o magistrado se declare impedido de julgar causas diretas daquele cliente, o simples fato de advogados compartilharem a mesa de jantar com quem detém a caneta do poder gera uma assimetria moral inaceitável.
Conclusão: O Que Fica de Lição para o Investidor?
O escândalo do Banco Master é uma aula dolorosa, porém necessária, sobre a mecânica oculta do mercado financeiro. A principal lição para o investidor individual é clara: não existe mágica em finanças.
Promessas de rentabilidade absurdamente acima da média do mercado (como CDBs a 130% do CDI) invariavelmente escondem estruturas frágeis, alavancagens temerárias ou maquiagens contábeis. Ativos inflados entre fundos do mesmo dono conseguem sustentar uma ilusão de solidez no papel por algum tempo, mas o sistema é implacável quando a bolha estoura.
No fim das contas, a arquitetura bancária apoia-se em regras de proteção mútua entre os gigantes do setor e na confiança cega da população.
Diante dessas engrenagens, fica a reflexão: você realmente sabe onde o seu dinheiro está alocado hoje ou seus investimentos dependem apenas da ilusão de que o sistema é infalível?
Acesse meu linkedin para ver o pdf dessa postagem, clique aqui.
Ou se preferir, baixe via google drive.
Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *