Guia Definitivo do Novo SISBAJUD: 5 Revelações Sobre o Bloqueio Judicial de Contas que Todo Aposentado Precisa Saber
1. Introdução: O Alarme Falso vs. a Realidade dos Bloqueios Judiciais
Nas últimas semanas, a internet foi inundada por vídeos alarmistas afirmando que a justiça agora consegue bloquear a aposentadoria do INSS em apenas 2 horas. Para quem depende do benefício mensal para pagar remédios, aluguel e alimentação, ver um aviso desses gera um pânico imediato e compreensível. Mas será que o banco realmente pode zerar a sua conta da noite para o dia?
A resposta curta é: não é bem assim. Embora o pânico espalhado por aí seja exagerado, é preciso atenção total, pois transformações sérias e reais estão ocorrendo no sistema de penhora online de recursos e nas decisões dos nossos tribunais. O robô do Poder Judiciário está se tornando mais rápido e eficiente, e a passividade do aposentado pode sim trazer grandes prejuízos.
O objetivo deste guia é separar o mito da realidade. Vamos desmistificar as informações falsas e apresentar os cinco pontos mais impactantes sobre as novas ferramentas do SISBAJUD e os recentes entendimentos do Superior Tribunal de Justiça (STJ). Entenda exatamente o que muda, como a lei protege o seu sustento e o que você deve fazer para se resguardar.
2. Ponto 1: O Teste dos 5 Bancos e a Verdade Sobre o Bloqueio em 2 Horas
Para entender as mudanças, é preciso saber o que é o SISBAJUD (Sistema de Busca de Ativos do Poder Judiciário). Desenvolvido pelo Conselho Nacional de Justiça (CNJ) em parceria com o Banco Central, ele substituiu em 2020 o antigo Bacen Jud. Esse é o sistema eletrônico utilizado pelos juízes para localizar e penhorar valores em conta corrente, conta salário, caderneta de poupança, contas de pagamento (de aplicativos) e aplicações financeiras de quem possui dívidas cobradas na justiça.
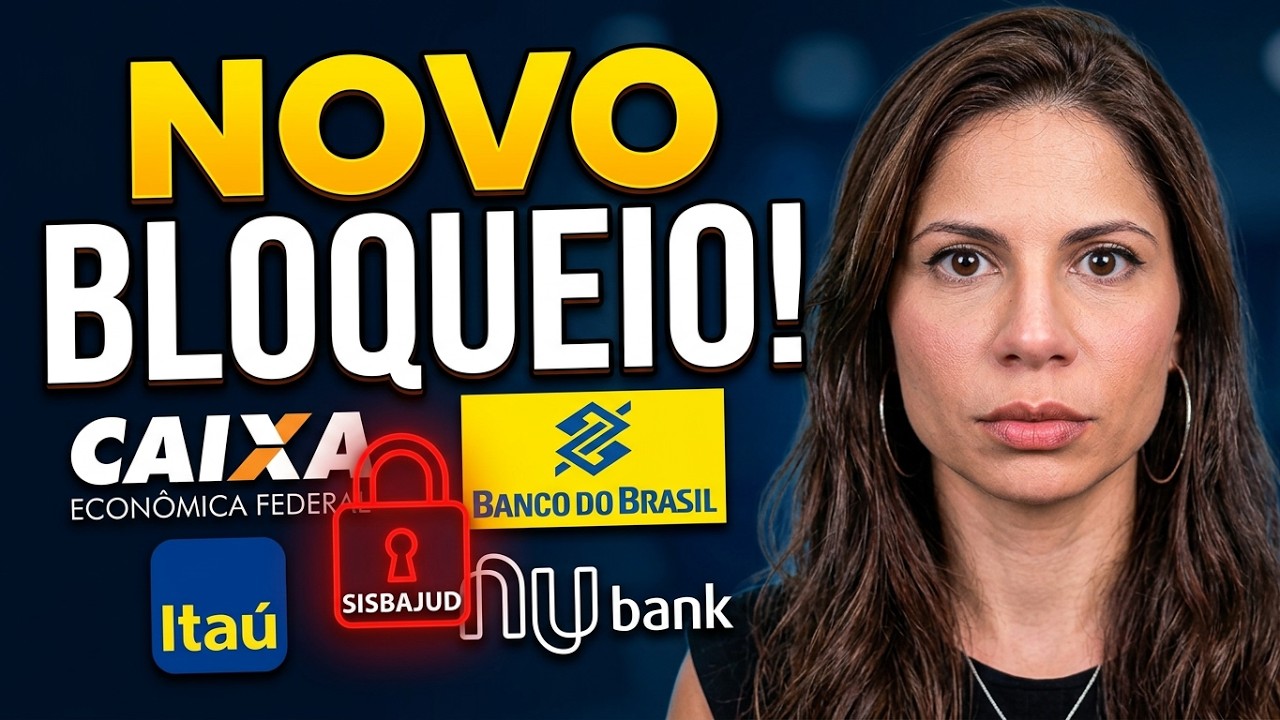
Diferente do que dizem as fake news, a informação de que a justiça já está bloqueando contas em 2 horas em todo o país não é verdadeira. Trata-se de uma confusão criada a partir do anúncio de um projeto piloto em ambiente de homologação (testes) com duração de 18 meses (programado para ocorrer de 11 de novembro até 11 de maio de 2027), envolvendo exclusivamente cinco instituições financeiras:
- Caixa Econômica Federal
- Banco do Brasil
- Itaú
- Nubank
- XP Investimentos
Nesse modelo de teste, a dinâmica de envio das ordens judiciais passará a ocorrer em dois horários diários (às 13h e às 20h). Para as ordens manuais enviadas até as 13h, o banco deverá responder no mesmo dia até as 19h.
Para esclarecer de vez a situação, vale ressaltar a orientação direta sobre o tema:
"O bloqueio permanente e esse bloqueio no mesmo dia não estão valendo, vai começar no dia 11 um teste com cinco bancos [] a sua aposentadoria continua protegida pela lei, mas essa proteção ela não funciona sozinha."
É fundamental lembrar o artigo 854 do Código de Processo Civil (CPC): o banco não bloqueia contas por conta própria. O atraso na fatura do cartão ou na parcela de um empréstimo permite que a instituição cobre, negative o nome ou processe o devedor, mas o bloqueio judicial só acontece se houver um processo na justiça e um juiz der essa ordem expressa. Contudo, como este teste com os cinco bancos busca validar uma tecnologia que será expandida para todo o sistema financeiro, a automação exige atenção dobrada de quem possui cobranças judiciais.
3. Ponto 2: A Evolução da "Teimosinha" e o Bloqueio Permanente de 365 Dias
Quem acompanha assuntos jurídicos talvez já tenha ouvido falar da "teimosinha", uma ferramenta implementada no SISBAJUD em 2021. Antes dela, se o juiz tentasse penhorar um valor e não encontrasse nada na conta, a ordem era encerrada e o credor precisava pedir uma nova tentativa. Com a "teimosinha", o sistema passou a repetir a busca automaticamente dia após dia.
Agora, essa ferramenta evoluiu para o modelo de bloqueio permanente.
A mecânica operacional funciona assim: suponha que um juiz ordene o bloqueio de R 10.000,00 da conta de um devedor, mas o sistema encontre apenas R 2.000,00 no momento da varredura. No modelo antigo, bloqueavam-se os R 2.000,00 e a ordem se encerrava. Com o bloqueio permanente, a ordem continua ativa por até 365 dias (ou pelo prazo que o juiz fixar), retendo automaticamente qualquer novo valor que entrar na conta até completar os R 8.000,00 restantes.
Há uma exceção prevista no manual do sistema: valores de até R$ 50,00 não precisam ser bloqueados para evitar custos operacionais desnecessários — um piso que o próprio juiz pode aumentar na ordem judicial.
Por que isso é extremamente sério para o aposentado? Se o benefício do INSS for depositado em uma conta que esteja com a ordem de bloqueio permanente ativa, o dinheiro da aposentadoria será "preso" pela máquina no exato segundo em que cair na conta. Daí a urgência de não deixar a situação correr sem a devida defesa.
4. Ponto 3: Aposentadoria Penhorável? O Que Mudou no STJ (Tema 1230)
Historicamente, o artigo 833 do Código de Processo Civil sempre garantiu que salários, aposentadorias e pensões são impenhoráveis, por possuírem natureza alimentar (ou seja, servem para a sobrevivência básica). As exceções explícitas na lei eram a cobrança de pensão alimentícia ou valores que ultrapassassem 50 salários mínimos mensais.
No entanto, o cenário mudou com o julgamento do Tema 1230 pela Corte Especial do STJ (julgado em 15 de setembro e publicado em 21 de setembro).
O STJ decidiu que a aposentadoria ou salário podem ser penhorados em caráter excepcional para pagar dívidas comuns (como empréstimos bancários, cartão de crédito e dívidas com lojas), mesmo para quem ganha menos de 50 salários mínimos, desde que atendidas duas condições estritas:
- Esgotamento dos meios de cobrança: O credor precisa comprovar que já tentou de tudo e não encontrou outros bens para quitar a dívida.
- Garantia da subsistência digna: A penhora não pode, sob hipótese alguma, comprometer a sobrevivência digna do devedor e de sua família.
O ponto crucial: O juiz não adivinha a sua realidade financeira. O ônus da prova é do aposentado — ou seja, a obrigação de apresentar as provas é sua, e não do juiz ou do banco. Se você sofrer um bloqueio, caberá a você demonstrar papel por papel que aquele dinheiro paga seu aluguel, luz, água, comida e remédios. Vale destacar que o STJ não fixou um percentual automático (como 35% ou 40%); cada caso será analisado individualmente pelo magistrado. Quem recebe um salário mínimo tem argumentos muito fortes contra a penhora, mas precisa comprová-los documentalmente.
5. Ponto 4: O Risco das "Sobras" na Conta Corrente (Tema 1285 do STJ)
A lei resguarda o dinheiro guardado em caderneta de poupança até o limite de 40 salários mínimos (o equivalente a R$ 64.840,00). No entanto, a Corte Especial do STJ pacificou o entendimento no Tema 1285 sobre o que acontece com os recursos mantidos em conta corrente.
Existe uma diferença fundamental entre a aposentadoria recebida no mês e o dinheiro acumulado de meses anteriores que fica parado na conta corrente — as chamadas "sobras".
Para entender na prática, veja o exemplo da Dona Maria:
Dona Maria recebe seu benefício do INSS na conta corrente, paga todas as contas essenciais do mês e sobram R 300,00 parados na conta. No mês seguinte, cai o novo benefício da aposentadoria. Aqueles R 300,00 do mês anterior passaram a ser considerados "sobras".
Segundo a tese firmada pelo STJ, as sobras de meses anteriores deixadas em conta corrente perdem o "escudo de proteção" da aposentadoria e não possuem a mesma proteção conferida à reserva contínua da poupança. Além disso, o STJ também definiu no Tema 1235 que a proteção de valores guardados até 40 salários mínimos não é reconhecida pelo juiz de ofício (por conta própria); precisa ser alegada pelo devedor na primeira oportunidade que tiver no processo.
Recomendação preventiva: Especialistas recomendam separar rigorosamente a conta bancária em que se recebe o benefício do INSS da conta utilizada para guardar economias ou realizar a movimentação do dia a dia.
6. Ponto 5: Guia de Ação Rápida: Você Tem 5 Dias para se Defender
Se você acordar e descobrir que sua conta sofreu um bloqueio judicial, o pânico não vai ajudar, mas a agilidade sim. Siga este passo a passo para reverter a situação:
- Atenção ao Prazo: O relógio da justiça é rigoroso. Você tem 5 dias contados a partir da intimação (conforme o prazo legal no processo) para apresentar a sua defesa (chamada de impugnação ao bloqueio).
- Documentação Necessária: Junte imediatamente todos os comprovantes que atestem a origem e a destinação do dinheiro:
- Extrato de pagamento do INSS (demonstrando que o valor penhorado é o seu benefício).
- Comprovantes ou recibos de aluguel.
- Contas essenciais (água, luz, gás, internet).
- Notas fiscais de farmácia e despesas com alimentos.
- Busca de Ajuda Profissional: Procure imediatamente um advogado especializado de sua confiança ou a Defensoria Pública do seu estado caso não tenha condições financeiras.
- Uso do Registrato: Acesse o sistema gratuito Registrato, no site oficial do Banco Central. Com ele, você faz uma consulta rápida utilizando seu CPF para verificar todas as contas bancárias e chaves vinculadas ao seu nome que você talvez nem lembre que existem.
- Portabilidade ou Alteração no INSS: Caso necessário, entre em contato com o INSS para solicitar a alteração da instituição financeira de recebimento do seu benefício, garantindo que o cadastramento esteja regularizado enquanto providencia a defesa técnica no processo.
7. Conclusão: Informação é a Sua Melhor Proteção
As ferramentas tecnológicas da justiça estão ficando cada vez mais velozes e automatizadas, mas isso não significa que o aposentado está desprotegido. A legislação brasileira e o próprio STJ continuam garantindo a proteção da subsistência digna e o sustento básico da família. O perigo real não é o sistema automatizado, mas a passividade de quem não apresenta sua defesa no processo.
Se você possui débitos pendentes, o melhor caminho ainda é a prevenção: busque renegociar suas dívidas antes que virem processos judiciais — fique atento a programas oficiais de regularização e descontos (como o Desenrola) —, mantenha seu nome limpo e guarde sempre os comprovantes das suas despesas do dia a dia.
E você, em qual banco recebe a sua aposentadoria ou pensão do INSS hoje? Costuma guardar os recibos e notas dos seus gastos essenciais para o caso de uma emergência? Deixe o seu comentário abaixo e compartilhe sua experiência conosco!


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *