Como um Banco Quebrou da Noite para o Dia: 5 Lições Chocantes do Caso Ueno
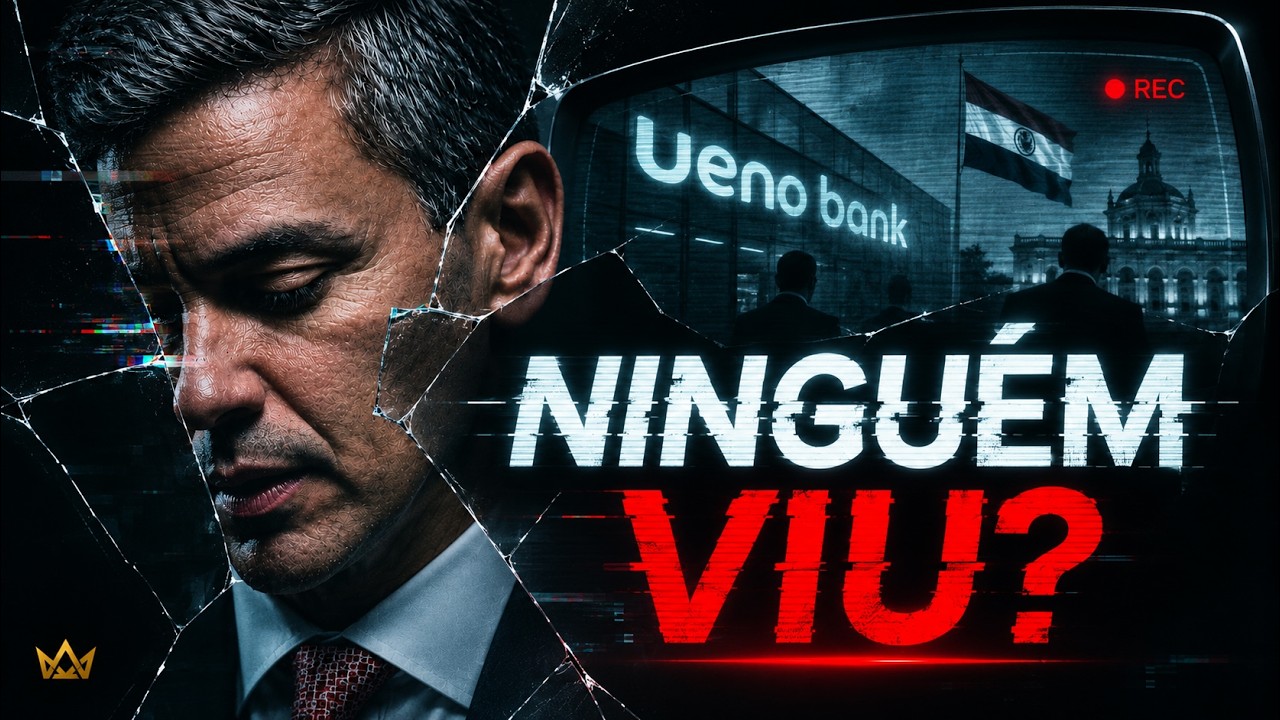
Em uma madrugada de terça-feira, 3 de novembro, exatamente às 3 horas da manhã em Assunção, no Paraguai, cerca de 3 milhões de clientes dormiam sem ter a menor ideia de que seu banco estava sendo pulverizado pelo regulador. Quando o dia amanheceu, a surpresa: o aplicativo não abria, as transferências falhavam e os cartões eram sumariamente recusados nas máquinas do comércio.
Entre as vítimas desse apagão financeiro estava Jesus, um cubano de 50 anos residente no Paraguai, cuja história rodou os noticiários locais. Ele tinha na conta apenas alguns últimos dólares para atravessar a semana. Momentos antes do bloqueio total do sistema, Jesus colocou seus últimos trocados em combustível para a moto. Foi o que o salvou de ficar literalmente imobilizado.
A sentença de morte da instituição não veio em um comunicado vago de assessoria, mas em uma coletiva de imprensa implacável promovida pelo Banco Central do Paraguai ainda naquela madrugada:
"Nós procedemos ao fechamento da entidade. Portanto nem o aplicativo nem os cartões nem nenhum serviço da entidade está ativo a partir de hoje. Esse banco já não existe."
Como um gigante bancário desmorona nessa velocidade? Apenas oito meses antes da intervenção, o Ueno havia captado US$ 350 milhões no mercado internacional exibindo um balanço que parecia um brinco. Em julho, a instituição chegou a anunciar publicamente os melhores resultados operacionais de toda a sua história.
No entanto, por baixo da maquiagem contábil revelada pela supervisão bancária e pela promotoria, escondia-se uma engenharia de maquiagem de balanço, empréstimos camaradas e circo de governança. Siga o dinheiro para entender como o castelo de cartas ruiu.
1. Crescimento Explosivo Alimentado por Dinheiro Público É um Alerta Vermelho
A Ilusão do Crescimento Acelerado Financiado pelo Estado
A trajetória de expansão do Ueno lê-se como um estudo de caso de crescimento descontrolado. Até novembro de 2023, a instituição operava apenas como uma modesta financeira. Ao obter a licença bancária, engatou uma marcha insana: escassos seis meses depois, absorveu o Vision Banco — uma instituição tradicional que possuía o triplo do seu tamanho em ativos.
Mas o verdadeiro combustível desse foguete veio dos cofres governamentais. Siga o salto dos depósitos do setor público no banco:
- Janeiro de 2024: US$ 68 milhões
- Outubro de 2025: US$ 734 milhões
Em seu pico, de cada US 100 depositados em todo o sistema bancário paraguaio, quase US 9 estavam custodiados no Ueno. O dado mais alarmante? Quase 3 em cada 10 dólares mantidos pelo banco eram recursos do setor público e dos fundos de previdência dos trabalhadores.
Aqui está o ponto cego da contabilidade: um banco que cresce a essa velocidade precisa expandir seu "colchão" — o capital próprio destinado a absorver eventuais calotes da carteira de crédito antes que o prejuízo devore o dinheiro dos depositantes.
A regulação bancária paraguaia fixa o índice mínimo de solvência em 12%. Em março de 2026, o Ueno ostentava orgulhosamente 15% no papel. Parecia uma instituição sólida e supercapitalizada. Só que a realidade da carteira de crédito contava uma história muito diferente.
2. Empréstimos para "Amigos": Dívidas que Levariam 3 Séculos para Serem Pagas
O Estouro do Teto de Crédito a Partes Vinculadas
No sistema financeiro, existe uma regra de ouro criada para evitar o favorecimento de insiders: um banco não pode emprestar livremente para empresas do mesmo grupo ou pertencentes a seus controladores. O teto regulatório é cravado em 20% do capital do banco.
O Ueno simplesmente atropelou essa norma. Em um único dia — 26 de setembro de 2025 —, a instituição liberou US$ 39 milhões em crédito para três empresas: MOI, Grupo Hand e Grupo M. Apenas quatro dias após a grana entrar na conta, as ações dessas companhias foram transferidas para o nome de funcionários e interpostas pessoas ligadas ao grupo controlador do banco. No mês seguinte, a diretoria pediu ao supervisor bancário que desconsiderasse a vinculação dessas empresas — um pleito feito sem qualquer documentação de suporte, segundo a acusação formal da promotoria.
A análise pericial do Grupo Hand escancara o absurdo da operação:
- A empresa abocanhou cerca de US$ 41 milhões na modalidade "à sola firma" (crédito concedido sem qualquer exigência de garantia real, garantido apenas pela assinatura).
- A renda média mensal da empresa em 2025 era de modestos US 12 mil (cerca de US 144 mil por ano).
- Ao fechar o balanço de 2024, a companhia apresentava patrimônio líquido negativo.
A Matemática do Absurdo: Se o Grupo Hand destinasse 100% da sua receita bruta para pagar essa dívida — sem gastar um único centavo com salários, impostos ou operações, e considerando uma taxa de juros de zero por cento —, seriam necessários 284 anos para quitar o empréstimo. Ou seja, quase três séculos. Como um comitê de risco sério aprova uma operação dessas?
Em abril de 2026, a dívida acumulada pelas três empresas atingiu US 123 milhões, massacrando o teto regulatório permitido para partes vinculadas, que era de US 82 milhões.
3. A "Venda Simulada": A Ilusão do Dinheiro Circular para Limpar o Balanço
Operação Vinanzas e o Jogo de Cartas Marcadas
Em 5 de junho, o alarme vermelho soou no órgão regulador e o Banco Central colocou o Ueno sob regime de acompanhamento especial. O cerco estava se fechando. Apenas dez dias depois, o banco sacou da cartola um truque contábil para tentar esconder o rombo: vendeu à vista um pacote de créditos podres (inadimplentes) no valor de US$ 74 milhões para uma empresa chamada Vinanzas.
Por que a venda teve que ser feita à vista? Por um detalhe regulatório fundamental: a norma bancária proíbe estritamente a venda de carteiras de crédito podres de forma financiada para partes vinculadas. Para retirar o excesso de lixo contábil do balanço e fingir cumprimento do teto, o Ueno precisava fingir que o dinheiro do pagamento havia de fato entrado em caixa.
Quando a promotoria rastreou a conta bancária da compradora, a farsa ruiu: na véspera da transação, a Vinanzas não tinha um tostão furado em caixa para honrar a compra. De onde veio o dinheiro? De um circuito fechado de financiamento circular. Diversas outras empresas tomaram novos empréstimos junto ao próprio Ueno e repassaram os recursos para a Vinanzas, que então devolveu o dinheiro ao banco para "comprar" a carteira podre.
A mecânica do truque é cristalina: "É como emprestar pro amigo de quem te deve. O amigo passa para ele, ele te paga e você escreve no caderno que recebeu." O balanço fica bonito, a maquiagem funciona no papel, mas o risco de calote continua integralmente dentro da instituição.
A promotoria classificou a manobra como venda simulada. A própria supervisão do Banco Central já havia emitido memorando interno em julho recomendando a rejeição sumária da operação, abrindo processo administrativo por financiamento indireto proibido.
4. Falsas Garantias, Ativos Intangíveis e Conflito de Interesses no Topo
Quando a Maquiagem Contábil Encontra a Realidade
O mercado internacional sacou o blefe primeiro. Os títulos de dívida de US$ 350 milhões emitidos pelo Ueno em março — negociados a 99 centavos por dólar no lançamento — despencaram para 87 centavos em outubro. Os investidores já sabiam que a conta não fecharia. Na sequência, a agência de risco FIT alterou a perspectiva do banco para negativa, apontando o crescimento descontrolado e o excesso de ativos intangíveis no balanço.
O que é a armadilha do ativo intangível? Na contabilidade, gastos com licenças de software, serviços de informática e desenvolvimento de sistemas podem ser registrados no ativo como patrimônio. No papel, isso figura como riqueza do banco e infla o capital. Na prática, em uma corrida bancária, você não consegue vender linhas de código de computador para honrar saques ou cobrir calotes de crédito. É patrimônio fantasma.
Desesperado, em 29 de outubro o Ueno anunciou um plano para injetar US$ 100 milhões de capital fresco. Não deu tempo. Quando os fiscais do Banco Central entraram na instituição e reclassificaram a real situação dos devedores, a maquiagem caiu:
- O supervisor exigiu a constituição imediata de provisões para devedores duvidosos no montante de 1,6 trilhão de guaranis (cerca de US$ 270 milhões).
- Esse ajuste destruiu instantaneamente dois terços do patrimônio de referência do banco, que era de cerca de US$ 410 milhões.
- O índice de solvência, ostentado em 15%, despencou para 5,5% e caiu para menos de metade do mínimo legal no fim de semana do colapso.
A crise de governança atingiu o topo do próprio órgão regulador. Durante o anúncio do fechamento de madrugada, o presidente do Banco Central do Paraguai renunciou ao cargo. O motivo? Ele havia sido o presidente do próprio Ueno até agosto de 2023 e declarou-se impedido de atuar no processo. No dia seguinte, a promotoria apresentou acusação formal contra 27 pessoas — 8 gestores do banco e 19 executivos de empresas envolvidas na fraude.
5. O Impacto no Mundo Real: Quem Realmente Paga a Conta da Sangria?
Pequenos Poupadores, Fundos de Pensão e Paralisia Econômica
Para proteger o cidadão comum, o sistema paraguaio dispõe do Fundo de Garantia de Depósitos (FGD), que cobre saldos até o teto de 75 salários mínimos (cerca de US$ 38 mil). Isso garante a restituição integral do dinheiro de 97% dos clientes individuais do banco — incluindo o trabalhador Jesus.
Diante da gravidade e para evitar comoção social, o Congresso aprovou adiantamentos de emergência: os pagamentos começaram cobrindo até 10 milhões de guaranis e foram expandidos via lei para até 40 salários mínimos (cerca de US$ 20 mil em saques imediatos).
Por outro lado, a tragédia recaiu sobre o dinheiro público. Os US 850 milhões depositados pelo setor público não possuem cobertura do Fundo de Garantia. Desse total, entre US 355 milhões e US$ 380 milhões pertencem ao instituto de previdência dos trabalhadores do setor privado.
Tentando conter o pânico entre os aposentados, a instituição previdenciária emitiu uma nota oficial dramática:
"É importante mencionar que o desembolso destes pagamentos vem da contribuição de trabalhadores e empregadores e não das aplicações financeiras."
Enquanto os fundos de pensão tentam estancar a sangria, a economia real travou. A associação comercial local reportou uma semiparalização das vendas no comércio, revelando que 2 de cada 3 transações eletrônicas via máquinas de cartão no país inteiro eram processadas por contas mantidas no Ueno. Pequenos comerciantes viram-se obrigados a recorrer a empréstimos de emergência para conseguir pagar fornecedores e funcionários na sexta-feira.
Conclusão: O Axioma Inevitável do Mercado Financeiro
O colapso do Ueno desenhou um roteiro clássico de fraude e ganância corporativa: crescimento acelerado sem colchão de capital, concessão descontrolada de empréstimos a empresas de fachada ligadas aos controladores, circulação fictícia de dinheiro para simular liquidação de dívidas e falência total de governança.
O desfecho estarrecedor reforça a lição mais amarga do capitalismo financeiro: "Quando a bomba explode, o mais fraco fica com o maior dano."
Quando balanços auditados e métricas de solvência impecáveis são desmascarados em questão de dias por uma revisão fiscal rigorosa, fica a pergunta inevitável: até que ponto você pode confiar nos relatórios financeiros divulgados pelas instituições que custodeiam o seu dinheiro?


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *