R$ 11,1 Trilhões em Jogo: 5 Revelações Surpreendentes Sobre a Dívida do Brasil (e o Seu Bolso)
1. Introdução: O Paradoxo de Caio e a Bola de Neve dos R$ 11,1 Trilhões
Imagine a rotina diária de Caio, um jovem de 26 anos que ganha a vida como entregador aplicativo a aplicativo. Preocupado em construir uma reserva de emergência, ele guardou R$ 3.000 no aplicativo do seu banco, aplicando em um título do Tesouro Selic. Ao fazer isso, Caio tornou-se, tecnicamente, um credor do governo federal, recebendo um rendimento atrelado à taxa básica de juros (atualmente em torno de 13,75% ao ano).
No entanto, o mesmo Caio vive o outro lado dessa moeda em sua rotina diária. Ao parar no posto para abastecer sua moto, ele paga R 1,57 de ICMS sobre cada litro de gasolina — o que significa que, a cada 10 litros (R 15,70), uma fatia vai direto para os cofres públicos. Para piorar, quando precisou financiar o veículo que utiliza para trabalhar, Caio se deparou com uma taxa média de juros de 26,18% ao ano para crédito de veículos a pessoas físicas.
Esse contraste escancara um paradoxo cotidiano: como o cidadão comum pode, ao mesmo tempo, ser remunerado a 13,75% ao ano pelo governo e ser esmagado por taxas de 26,18% ao ano no mercado, pagando impostos altos na outra ponta?
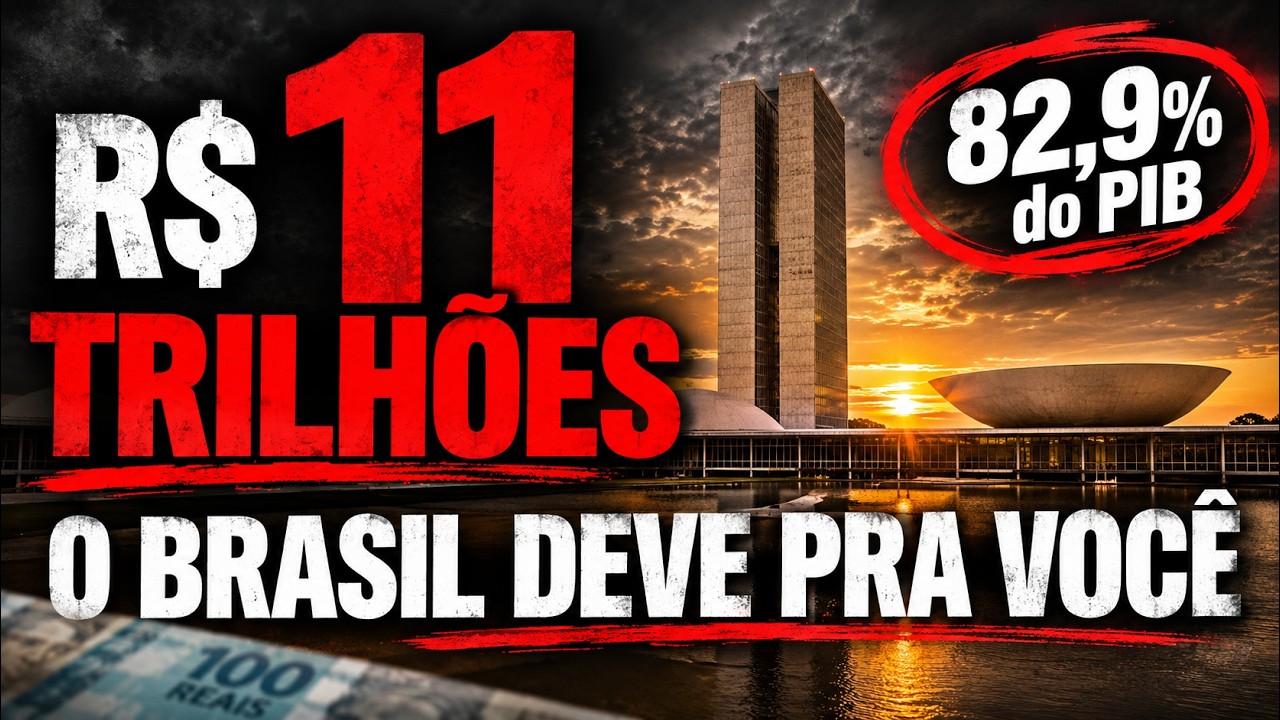
A resposta passa pela dimensão da dívida pública do Brasil. Em setembro de 2026, a dívida bruta do país ultrapassou a marca astronômica de R 11,1 trilhões, o equivalente a 82,9% do Produto Interno Bruto (PIB). Para compreender a escala dessa cifra: se uma pessoa ganhasse R 1.000 por segundo, sem parar nem para dormir, ela levaria mais de 350 anos para acumular esse valor.
Ao acompanhar o debate público, é comum ver duas cifras gigantescas citadas na imprensa, o que costuma gerar confusão:
- Dívida Bruta do Governo Geral (R$ 11,1 trilhões / 82,9% do PIB): Métrica oficial calculada pelo Banco Central que abrange todos os compromissos devidos pelo governo federal, pelos estados e pelos municípios.
- Dívida Pública Federal (R$ 9,4 trilhões): Métrica divulgada pelo Tesouro Nacional que contabiliza estritamente os títulos públicos em circulação emitidos pela União.
Esses dois indicadores medem recortes analíticos diferentes e não devem ser somados, mas ambos expõem a mesma realidade: o tamanho do desafio fiscal que impacta a economia e o bolso de todos os brasileiros.
2. Takeaway 1: Quem Realmente é o "Dono" da Dívida do Brasil? (Spoiler: Pode Ser Você)
Existe um mito bastante difundido de que a dívida brasileira pertence predominantemente a bancos internacionais de Wall Street ou a governos estrangeiros. A realidade dos dados, contudo, desmistifica essa ideia: mais de 95% da dívida pública federal é interna, emitida em Reais e custodiada dentro do próprio país.
Contexto Histórico: Do Calote Externo à Dívida Interna Nem sempre foi assim. Em agosto de 1982, após o México decretar calote, o crédito externo para a América Latina secou, forçando o Brasil a recorrer ao Fundo Monetário Internacional (FMI) e culminando na moratória de 1987. Durante a hiperinflação dos anos 1980, a dívida passou a ser financiada em prazos curtíssimos (o chamado overnight). Após o Plano Real (1994), a inflação despencou, mas as taxas de juros atingiram patamares estratosféricos para sustentar a moeda (a taxa Selic chegou a 85% ao ano em abril de 1995 e a 41% em outubro de 1998). Esse processo migrou o perfil do endividamento brasileiro: a dívida externa deu lugar a uma pesada dívida interna.
A radiografia dos detentores dos títulos públicos federais em circulação no país (dados de setembro de 2026) mostra exatamente onde está alocado esse passivo:
- Bancos e instituições financeiras: ~R 31 a cada R 100 da dívida.
- Fundos de investimento: R 23 a cada R 100 da dívida.
- Previdência complementar e fechada: R 22 a cada R 100 da dívida.
- Investidores estrangeiros: Quase R 10 a cada R 100 da dívida.
- Tesouro Direto (investidores pessoas físicas): Pouco mais de R 3 a cada R 100 da dívida.
Embora a compra direta de papéis via Tesouro Direto represente pouco mais de 3% (com quase 4 milhões de investidores ativos, entre os quais está o Caio), a participação do cidadão comum é imensamente maior de forma indireta. O dinheiro acumulado na caderneta de poupança, nas cotas de fundos de renda fixa e nos planos de previdência privada de milhões de brasileiros é aplicado pelas instituições financeiras na compra de títulos públicos. Em última análise, é a poupança do brasileiro que financia o Estado.
Para manter essa engrenagem girando sem sobressaltos, o Tesouro realiza continuamente a "rolagem" da dívida — emitindo novos papéis para pagar os títulos que vencem. Em setembro de 2026, por exemplo, o Tesouro Nacional emitiu cerca de R$ 189 bilhões em novos títulos e resgatou um valor quase equivalente para honrar os compromissos do mês.
3. Takeaway 2: A Dívida Não É uma Subida Infinita — Ela Já Parou de Crescer (e Caiu) Duas Vezes
Ainda que o montante nominal da dívida em Reais suba continuamente com o passar dos anos, a trajetória da dívida em relação ao PIB — o indicador-chave utilizado por analistas globais para medir a capacidade de pagamento de um país — não é uma subida sem fim. Em dois momentos marcantes da história recente, esse indicador travou a subida e recuou de forma expressiva.
       Trajetória da Dívida Pública (% do PIB)

  88,0% (Pico Pandemia Out/20)
    /\                                     82,9% (Set/26)
   /  \                                     /
  /    \                                   /
 /      \                                 /
/        \71,7% (Dez/22)                 /
          \_____________________________/
A Primeira Queda (2002–2008 / 2013)
Entre dezembro de 2002 e dezembro de 2008, a Dívida Líquida do Setor Público desabou de quase 60% para 37,6% do PIB, atingindo a mínima histórica de 30,5% do PIB em 2013. Um estudo seminal dos economistas Oliveira, Vasquez e Wolf (2017) demonstrou que essa queda expressiva ocorreu porque o Brasil se transformou, naquele período, em credor líquido em moeda estrangeira (acumulando reservas em dólar), o que compensou a expansão simultânea da dívida interna. Em termos nominais, a dívida subiu 82% desde 2002; porém, quando descontada a inflação oficial (IPCA), a dívida acumulava um recuo real estimado em cerca de 2,6%.
A Segunda Queda (2020–2022)
No pico da crise de Covid-19, em outubro de 2020, a Dívida Bruta saltou para quase 88% do PIB. Apontada por muitos como incontrolável, a razão dívida/PIB sofreu uma deflação acelerada nos dois anos seguintes, recuando para 71,7% em dezembro de 2022. O motor dessa redução não foi o pagamento de contratos, mas sim o choque inflacionário e a recuperação da renda nominal do país, que cresceram temporariamente mais rápido do que o saldo devedor.
Entendendo as Métricas: Dívida Líquida vs. Dívida Bruta Por que a análise da primeira queda usa Dívida Líquida e a segunda usa Dívida Bruta? A Dívida Líquida subtrai dos passivos os ativos do governo (como as reservas internacionais em dólar). Essa métrica foi crucial nos anos 2000 para capturar o momento em que o país virou credor externo. Já a Dívida Bruta mede o total de obrigações emitidas sem descontar ativos, sendo o indicador preferido pelas agências de classificação de risco para avaliar o risco de sustentabilidade fiscal.
Como demonstra a dinâmica econômica, reduzir a dívida em proporção do PIB raramente significa "quitar os títulos", mas sim fazer a economia nacional (o PIB) crescer em ritmo superior ao do saldo devedor. No entanto, após 2022, esse alívio se dissipou: a dívida bruta voltou a acelerar, saltando de 71,7% para 82,9% do PIB em setembro de 2026 — uma elevação de mais de 11 pontos percentuais em menos de quatro anos.
4. Takeaway 3: O Mecanismo da Bola de Neve — R 95 de Cada R 100 do Buraco Vêm dos Juros
Para decifrar o motivo pelo qual a dívida voltou a acelerar, é indispensável separar dois conceitos estruturais das finanças públicas:
- Resultado Primário: O saldo das contas públicas (arrecadação de impostos menos despesas operacionais como saúde, educação, infraestrutura e pessoal), sem incluir o pagamento dos juros da dívida.
- Resultado Nominal: O balanço final definitivo do Estado, que engloba o resultado primário mais a conta total dos juros da dívida.
Nos 12 meses encerrados em setembro de 2026, o setor público brasileiro registrou um déficit primário modesto, de 0,4% do PIB. Contudo, o déficit nominal disparou para 9,5% do PIB. A diferença estarrecedora de 9,1% do PIB refere-se unicamente à fatura dos juros públicos: R$ 1,2 trilhão pagos ou incorporados ao saldo devedor em apenas um ano.
Na prática das contas públicas: de cada R 100 do déficit total do Estado brasileiro, R 95 derivam exclusivamente da conta de juros.
💡 A Estrutura do Risco: O Impacto Direto da Taxa Selic • 51,6% da dívida federal é pós-fixada e atrelada diretamente à taxa Selic. • ~25% é corrigida pela inflação (IPCA). • ~20% é prefixada. • Apenas uma pequena fatia é vinculada ao câmbio.
Segundo estimativas oficiais do Banco Central: Cada ponto percentual (1 p.p.) a mais na taxa Selic adiciona mais de R$ 40 bilhões por ano ao saldo da dívida pública.
Esse arranjo alimenta a clássica "bola de neve fiscal": o saldo devedor gera juros que, não sendo pagos integralmente com receitas de impostos, são incorporados ao principal da dívida. No período seguinte, os juros incidem sobre um montante ainda maior.
Em setembro de 2026, por exemplo, o saldo da dívida do Tesouro expandiu mais de R 90 bilhões em um único mês. Desse valor, menos de R 1 bilhão representou dinheiro novo tomado para financiar serviços públicos — R 99 de cada R 100 somados à dívida corresponderam unicamente a juros.
    A Anatomia do Aumento da Dívida em Setembro/2026
    ┌──────────────────────────────────────────────────┐
    │ Novos Empréstimos / Gastos Públicos: < 1%        │
    ├──────────────────────────────────────────────────┤
    │ Juros Incorporados ao Saldo: 99%                 │
    └──────────────────────────────────────────────────┘
Vale ponderar que cerca de um terço dessa conta de juros (entre R 370 bilhões e R 400 bilhões nos 12 meses analisados) serve apenas para neutralizar a inflação do período. No entanto, a bola de neve ganha tração perigosa quando o juro real (a taxa descontada a inflação, acumulada em cerca de 9% ao ano no período recente) roda muito acima da capacidade de crescimento estrutural da economia (estimada pelo mercado em menos de 2% ao ano).
Aqui reaparece a situação de Caio. Como investidor, os juros altos garantem um ganho atrativo de 13,75% ao ano no seu Tesouro Selic. Como tomador de crédito para o trabalho, ele paga extorsivos 26,18% ao ano no financiamento da moto. A mesma taxa básica que tenta conter a inflação eleva o custo da dívida pública e encarece o crédito na ponta final para o cidadão.
5. Takeaway 4: O "Nó" Orçamentário — 95% dos Gastos Já Estão Engessados
Diante de uma fatura de juros tão pesada, a pergunta intuitiva costuma ser: por que o governo não reduz drasticamente suas despesas operacionais para zerar o déficit e estancar a bola de neve? A resposta reside na rigidez da legislação orçamentária do país.
Uma despesa é classificada como obrigatória quando a Constituição ou as leis federais exigem o seu pagamento continuado. No Brasil, cerca de 60% das despesas obrigatórias da União estão vinculadas por lei às correções do salário mínimo (como aposentadorias do INSS, BPC e seguro-desemprego).
De acordo com análises do economista Alex Agostini, da Austin Rating, cerca de 95% de todo o orçamento federal já se encontra engessado por vinculações legais.
Imagine o orçamento da União como o salário de uma família: de cada R 100 que entram na conta, R 95 já estão comprometidos antes do início do mês com despesas fixas inegociáveis (aluguel, condomínio, escola dos filhos, planos de saúde). Restam apenas R$ 5 para alimentar a casa, comprar remédios, fazer manutenção e cobrir eventuais emergências (as chamadas despesas discricionárias).
Essa trava legal divide a opinião dos maiores analistas e economistas do país:
- Ajuste Estrutural e Regras Fiscais: Economistas como Solange Srour (UBS) e técnicos da Instituição Fiscal Independente (IFI, órgão do Senado Federal) sustentam que a prioridade número um do país deve ser a aprovação de um ajuste fiscal crível e gradual, desvinculando despesas e alterando regras constitucionais. Para a IFI e Srour, a sinalização de rigor fiscal é o único caminho capaz de acalmar os mercados e derrubar as taxas de juros de longo prazo em até 2 pontos percentuais.
- Alerta Contra a Recessão: Na ponta oposta, a economista Marilane Teixeira (Unicamp) adverte que cortes profundos de gastos públicos diretos retiram liquidez da economia real, afetando os investimentos essenciais e podendo empurrar o país para uma recessão, o que derrubaria a arrecadação e pioraria a relação dívida/PIB.
- A Causalidade Inversa dos Juros: Já a economista Juliana Furno (UERJ) argumenta que a causalidade tradicional está invertida: são as elevadas taxas de juros mantidas pelo Banco Central que causam a explosão da dívida pública, e não o déficit primário — este último sendo o componente de menor peso na evolução do endividamento brasileiro.
6. Takeaway 5: A Matemática da Estabilização — Por Que a Meta Atual Não Basta para Parar a Bola
Para fazer a relação dívida/PIB parar de crescer e estabilizar em um patamar sustentável, o país necessita atingir o chamado Superávit Primário Estabilizador. Essa métrica indica o quanto o governo precisa economizar nas suas despesas operacionais (antes dos juros) para compensar a diferença entre o custo do juro real e o ritmo de crescimento do PIB.
Para calcular esse ponto de equilíbrio, utiliza-se a seguinte simulação baseada em parâmetros econômicos consolidados:
- Dívida Bruta Inicial (D): 82,9% do PIB (dado oficial de setembro de 2026);
- Taxa de Juro Real de Longo Prazo (r): 5,0% ao ano (cenário base de longo prazo adotado pela IFI);
- Crescimento Real do PIB (g): 1,2% ao ano (mediana das projeções de mercado para 2027).
Aplicando a matemática de estabilização fiscal (S = D \times \frac{r g}{1 g}), o Brasil precisaria gerar um superávit primário de 3,1% do PIB todos os anos (cerca de R$ 415 bilhões em valores correntes) unicamente para manter a dívida estagnada em 82,9% do PIB.
A tabela a seguir contrasta o ponto de equilíbrio com as metas oficiais do governo e com os modelos de sensibilidade da IFI e de analistas de mercado:
|
Cenário / Fonte |
Juro Real (r) |
Crescimento PIB (g) |
Superávit Primário Projetado / Necessário |
Estabiliza a Dívida em 82,9%? |
Diferença para o Ponto de Equilíbrio |
|
Cenário Base (Equilíbrio Simplificado) |
5,0% a.a. |
1,2% a.a. |
3,1% do PIB |
Sim (Ponto de Equilíbrio) |
0,0 p.p. do PIB |
|
Meta do Arcabouço Fiscal (2027) |
— |
— |
0,5% do PIB (só Gov. Federal) |
Não |
Faltam ~2,6 p.p. do PIB |
|
Modelo IFI (Cenário Juro 5,0%) |
5,0% a.a. |
Variado |
2,1% do PIB |
Não |
Faltam ~1,0 p.p. do PIB |
|
Modelo IFI (Cenário Juro 6,1%) |
6,1% a.a. |
Variado |
2,9% do PIB |
Não |
Faltam ~0,2 p.p. do PIB |
|
Sensibilidade: Maior Crescimento |
5,0% a.a. |
2,3% a.a. |
2,2% do PIB |
Não (Exige 2,2% vs. meta 0,5%) |
Faltam ~1,7 p.p. do PIB |
|
Sensibilidade: Queda no Juro Real |
3,0% a.a. (-2 p.p.) |
1,2% a.a. |
1,5% do PIB |
Não (Exige 1,5% vs. meta 0,5%) |
Faltam ~1,0 p.p. do PIB |
A Leitura da Matemática Fiscal
A modelagem quantitativa revela que a meta do Arcabouço Fiscal estipulada para 2027 (superávit de 0,5% do PIB para o Governo Federal) é insuficiente por si só para conter a bola de neve no cenário base, apresentando um hiato de aproximadamente 2,6 pontos percentuais do PIB.
Nenhuma alavanca isolada resolve a conta:
- Se a taxa de juro real recuar 2 pontos percentuais (de 5,0% para 3,0%), o esforço fiscal necessário cai pela metade, para 1,5% do PIB.
- Se o crescimento do PIB acelerar para 2,3% ao ano, o superávit exigido recua para 2,2% do PIB.
No entanto, mesmo nessas hipóteses otimizadas, o esforço necessário continua consideravelmente acima da meta fixada pelo governo federal. A estabilização da dívida exige o alinhamento simultâneo das três variáveis: crescimento do PIB, controle de despesas e redução sustentada dos juros reais.
7. Conclusão: O Grande Impasse Fiscal e a Pergunta que Fica
O endividamento público, em si, não é um mal absoluto. Países desenvolvidos como os Estados Unidos e o Japão operam com níveis de dívida/PIB elevados. O problema crítico surge quando o montante da dívida se expande em um ritmo cronicamente superior à velocidade de crescimento da renda do país.
Atualmente, a dívida pública brasileira não para de crescer porque o custo dos juros cobrados para financiar o Estado supera com folga a capacidade de crescimento da economia somada ao volume de dinheiro que o governo consegue economizar no seu orçamento primário.
Para o entregador Caio — assim como para milhões de brasileiros —, essa equação não é abstrata: ela se reflete no rendimento da sua aplicação no Tesouro Selic, no juro alto do financiamento da sua moto e no imposto embutido no combustível de cada dia.
Diante do desafio de equilibrar essa conta, o país se vê diante de alavancas complexas: arrecadação, controle de despesas, taxa de juros e expansão do PIB.
Na sua opinião, o maior problema do Brasil é gastar demais, pagar juros demais ou crescer de menos?


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *