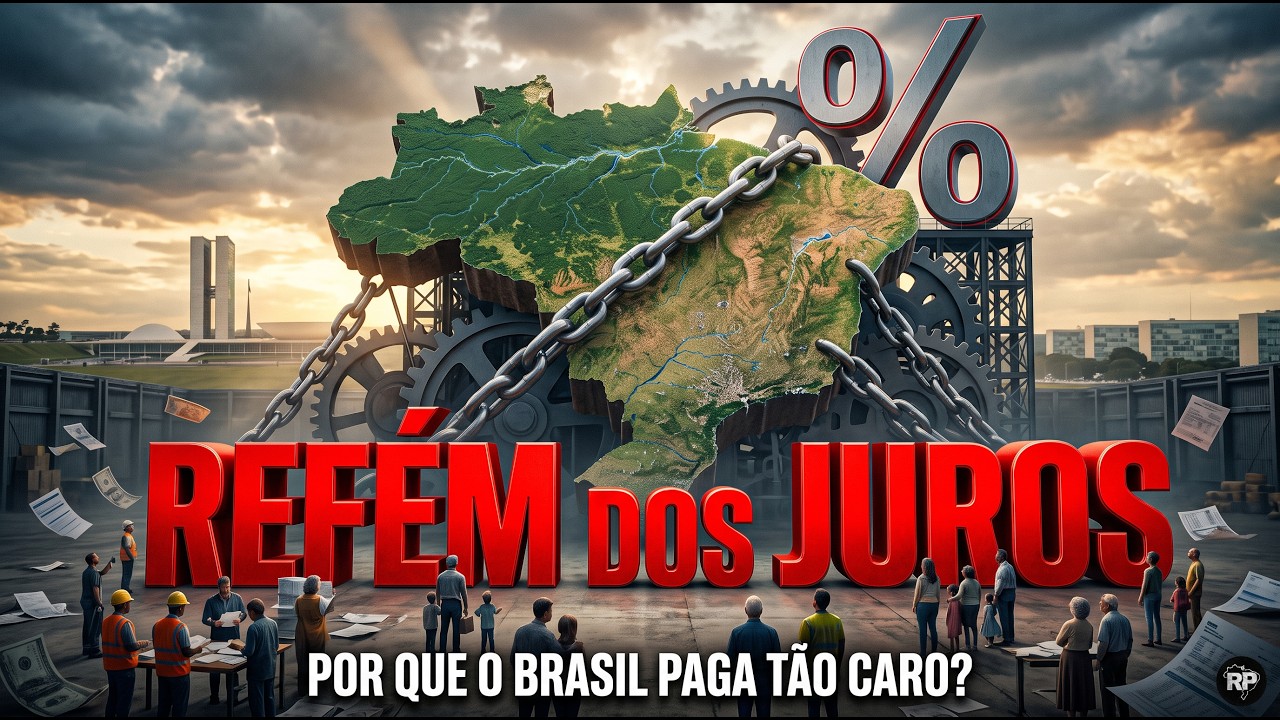
Por Que os Juros no Brasil São Tão Altos? 5 Revelações Surpreendentes Sobre o Seu Dinheiro, os Bancos e a Dívida
Quando você vai ao banco pedir um empréstimo, olha o valor da prestação no cartão de crédito ou consulta a parcela do financiamento, a pergunta surge quase automaticamente: por que custa tanto?
Ao mesmo tempo, o governo paga juros sobre a dívida pública, investidores buscam rentabilidade no mercado e o Banco Central defende que precisa manter a taxa elevada para segurar a inflação. Embora pareçam debates isolados, esses caminhos se cruzam no mesmo destino: o seu bolso e as contas do país.
Quem realmente ganha com os juros altos? Quem paga essa conta? E por que o Brasil convive há tanto tempo com taxas tão elevadas? Para responder de forma honesta, é preciso abrir a matemática do sistema e separar conceitos que costumam ser misturados. Esta análise não é uma torcida contra bancos nem uma defesa cega do governo — é uma investigação objetiva sobre como as regras do jogo distribuem custos, riscos e poder.
1. Introdução: O Nó Cego da Economia Brasileira
Para entender por que o crédito custa caro no Brasil, o primeiro passo é desfazer uma confusão frequente. Existem três números totalmente diferentes que costumam ser tratados como se fossem a mesma coisa: a taxa básica de juros (Selic), o juro cobrado no crédito ao consumidor e o custo de manutenção da dívida pública.
Quando esses dados são misturados, geram-se análises inflamadas que pouco explicam a realidade. Quando são separados, fica claro onde cada custo é gerado e quem tem o poder real de alterá-lo.
A Selic funciona como a referência central para a política monetária e para o mercado financeiro. No entanto, a taxa cobrada da família ou da empresa na ponta final embute uma série de outros custos operacionais e de risco. Por sua vez, a dívida pública obedece a regras próprias de prazos e indexadores contratados pelo Tesouro Nacional.
2. Ponto 1: Selic não é o Juro do seu Empréstimo (A Ilusão dos 13,75% vs. 61,7%)
Na decisão do Comitê de Política Monetária (Copom) de setembro de 2026, a meta da taxa Selic fixou-se em 13,75% ao ano. Essa é uma taxa nominal de referência. No entanto, no mesmo período (agosto de 2026), a taxa média anual do crédito livre às famílias alcançou impressionantes 61,7% ao ano.
Por que existe um abismo entre esses dois valores? A resposta está na composição do crédito. A Selic é apenas o ponto de partida. Entre a captação do dinheiro pelo banco e a cobrança final ao cliente, acumulam-se despesas administrativas, impostos, margens e, principalmente, o risco de calote.
No Relatório de Estabilidade Financeira de maio de 2026, o Banco Central apresentou a decomposição do custo médio ajustado do estoque de crédito de 2025, que fechou em 20,93% ao ano. Vale notar uma importante distinção metodológica: esse indicador reflete o custo médio do estoque acumulado em 2025, e não deve ser confundido com a taxa de 61,7% cobrada nas novas operações de crédito livre em agosto de 2026.
A fatia de 20,93% ao ano divide-se da seguinte forma:
- Custo de captação: 8,32 pontos percentuais (p.p.)
- Inadimplência: 4,61 p.p.
- Despesas administrativas: 2,89 p.p.
- Tributos e fundo garantidor: 2,59 p.p.
- Margem financeira: 2,52 p.p.
É fundamental esclarecer que spread bancário e margem financeira não são sinônimos de lucro líquido. O lucro real da instituição só é apurado após ajustes contábeis e outras despesas operacionais. Ainda assim, a existência dessas margens exige forte concorrência e transparência.
Para o consumidor, a melhor ferramenta de defesa é acompanhar o Custo Efetivo Total (CET), que reúne juros, tarifas e impostos em uma única métrica. Considere, por exemplo, alguém que precisa financiar um equipamento e recebe três propostas hipotéticas:
- Primeira opção: Parcelas mensais menores, alcançadas por meio de um prazo de pagamento mais longo.
- Segunda opção: Parcelas mensais mais altas, mas com menos prestações no total.
- Terceira opção: Exigência de um pagamento de entrada maior, reduzindo o saldo devedor.
Olhar apenas para o valor da parcela mensal pode criar uma falsa sensação de barateamento. Um prazo prolongado amplia o tempo de exposição à dívida e eleva o custo total pago. Comparar o CET entre diferentes instituições e utilizar a portabilidade de crédito são passos essenciais para reduzir essa fatura.
3. Ponto 2: A Matemática Errada do "Juro Real" e o Mito do "País em Guerra"
Outro erro clássico no debate econômico é calcular o "juro real" apenas subtraindo a inflação passada acumulada da taxa Selic nominal. Com a Selic a 13,75% ao ano e a inflação do IPCA acumulada em 4,58% nos 12 meses até setembro de 2026, a simples subtração (13,75 4,58) não reflete o ganho real futuro.
Para neutralizar corretamente o efeito da inflação, aplica-se a fórmula matemática exata:
[(1 \text{taxa de juros}) / (1 \text{taxa de inflação})] 1
Se R 100 rendem 10% em um ano (indo para R 110) e a inflação no período for de 5%, o ganho real não é de 5%, mas sim de aproximadamente 4,76% antes de impostos e taxas. Além disso, a medição precisa do juro real projetado deve considerar as expectativas de inflação futura, e não apenas o indicador do passado.
Na comparação internacional de setembro de 2026, a Selic de 13,75% contrasta com a taxa do Federal Reserve nos EUA (entre 3,75% e 4%, com inflação CPI de 3,7%) e com a taxa de depósito do Banco Central Europeu (2,5%, com inflação HICP de 3,8%). Embora exista uma diferença expressiva, comparações diretas exige cautela, pois cada bloco adota métodos próprios de medição e enfrenta riscos fiscais e cambiais distintos.
O mesmo cuidado se aplica a bordões como "juros de país em guerra". Sem definir com clareza quais países estão sendo comparados, quais são os períodos analisados e sob qual metodologia os dados foram coletados, a frase funciona como um slogan, mas carece de rigor analítico.
"Dizer isso não é justificar automaticamente os juros brasileiros; é impedir que uma crítica necessária se apoie em uma conta que não foi feita."
Além disso, é preciso compreender como a política monetária atua sobre os preços. O Banco Central eleva os juros para encarecer o crédito, estimular a poupança e desestimular o consumo, reduzindo a pressão sobre a demanda. Ocorre que nem toda inflação nasce do excesso de demanda.
Choques de oferta — como quebras de safra agrícola, altas no preço do petróleo ou gargalos no transporte — afetam os preços por vias totalmente diferentes. Como lembra uma máxima da economia, juros não fazem chover, não produzem petróleo e não consertam uma estrada. Usar a taxa de juros contra choques puramente de oferta pode desacelerar o emprego sem resolver a causa primária da alta dos preços.
4. Ponto 3: O Círculo Vicioso da Inadimplência: O Risco que Alimenta o Próprio Preço
A inadimplência opera em um sistema de retroalimentação contínua. As instituições financeiras argumentam que precisam aplicar taxas mais altas para cobrir a parcela de tomadores que não honram os pagamentos. No entanto, a própria elevação dos juros encarece as prestações e sufoca a capacidade de pagamento das famílias.
A capitalização dos juros compostos amplia esse problema de forma drástica. Em uma simulação de laboratório demonstrada para ilustrar a força da capitalização — um valor de R 1.000 sob uma taxa de 2% ao mês durante 12 meses, sem pagamentos intermediários e sem outros custos —, a dívida chega a aproximadamente R 12.268.
Essa dinâmica atinge com mais força os trabalhadores que recorrem ao crédito para cobrir despesas de subsistência e emergências do dia a dia. A inadimplência não é a causa única dos juros altos, assim como os juros altos não são o único fator a gerar inadimplência. Trata-se de uma teia interligada que envolve nível de emprego, renda média, avaliação de risco e desenho dos produtos bancários.
5. Ponto 4: Dívida Pública: Multiplicação Ingênua, Rolagem e o "Déficit Invisível"
No debate sobre as contas do Estado, é um erro crasso multiplicar a dívida pública total diretamente pela taxa Selic. O Tesouro Nacional não possui um título único; sua carteira é composta por papéis pré-fixados, títulos indexados à inflação e papéis atrelados à Selic, cada um com prazos e regras específicas.
Segundo dados do Tesouro Nacional, os credores da dívida pública brasileira dividem-se em seis grandes categorias:
- Instituições financeiras
- Fundos de investimento
- Entidades de previdência
- Investidores não residentes
- Governo
- Seguradoras
Outro ponto crítico é entender a diferença entre os indicadores fiscais. O Resultado Primário mede a diferença entre as receitas e as despesas operacionais do governo, sem contabilizar os juros da dívida. Já o Resultado Nominal inclui o pagamento e a incorporação dos juros cobrados sobre o passivo público.
Por essa razão, um governo pode registrar um superávit primário (arrecadar mais do que gasta em serviços públicos) e, ainda assim, apresentar um déficit nominal expressivo devido ao peso dos juros.
Já a rolagem da dívida consiste na emissão de novos títulos para quitar papéis que estão vencendo. Trata-se de um procedimento padrão de gestão financeira. O risco surge quando a incerteza fiscal se eleva: se os investidores passam a exigir taxas maiores e prazos menores para voltar a emprestar ao governo, o custo da dívida futura dispara.
6. Ponto 5: A Conta Não É Igual para Todos (Os Dois Lados da Moeda)
A dinâmica dos juros altos produz impactos profundamente assimétricos na sociedade brasileira:
- Quem ganha e protege patrimônio: Grandes investidores e instituições com estoque de capital conseguem capturar rendimentos nominais elevados. Embora fundos de previdência e pequenos poupadores também recebam juros, quem possui maior patrimônio acumula fatias desproporcionalmente maiores do bolo em reais.
- Quem paga e sofre os custos: Trabalhadores, pequenos empresários dependentes de capital de giro e famílias de baixa renda pagam mais caro pelo crédito e enfrentam o risco de desemprego e estagnação quando a taxa Selic permanece em nível restritivo por tempo prolongado.
Isso expõe o dilema permanente da política monetária. Por um lado, a inflação sem controle corrói o poder de compra, penalizando sobretudo a população mais vulnerável, que não tem como proteger seu dinheiro. Por outro lado, o remédio dos juros altos mantido por tempo excessivo desestimula o investimento produtivo, esfria a economia e impõe um custo social elevado sobre o emprego e a renda.
7. Conclusão: O Que Podemos (e Devemos) Cobrar de Cada Um
Superar a armadilha dos juros elevados exige um debate maduro, livre de simplificações e focado na responsabilidade direta de cada instituição envolvida:
- Do Banco Central: Transparência rigorosa nas projeções econômicas, comunicação didática e justificativas técnicas incontestáveis ao determinar a velocidade e a intensidade das taxas.
- Do Governo Federal: Um planejamento fiscal crível para receitas e despesas, combatendo desperdícios e cortando privilégios sem sacrificar investimentos essenciais e programas sociais.
- Do Congresso Nacional: Debate transparente sobre a peça orçamentária, avaliação criteriosa de isenções tributárias e aprovação de leis de proteção ao consumidor de crédito.
- Do Setor Bancário: Contratos claros, apresentação ostensiva do Custo Efetivo Total (CET), canais eficientes de renegociação de dívidas e facilitação real da portabilidade de crédito.
- Da Imprensa e da Sociedade: Rigor na análise dos dados, separando o sensacionalismo de indicadores reais e cobrando soluções estruturais de longo prazo.
Na sua visão, qual instituição deveria responder primeiro por essa conta e qual mudança estrutural seria mais urgente para o Brasil?


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *