7 Lições Surpreendentes Sobre Dinheiro de um Motoboy que Começou Guardando Apenas R$ 100 por Mês
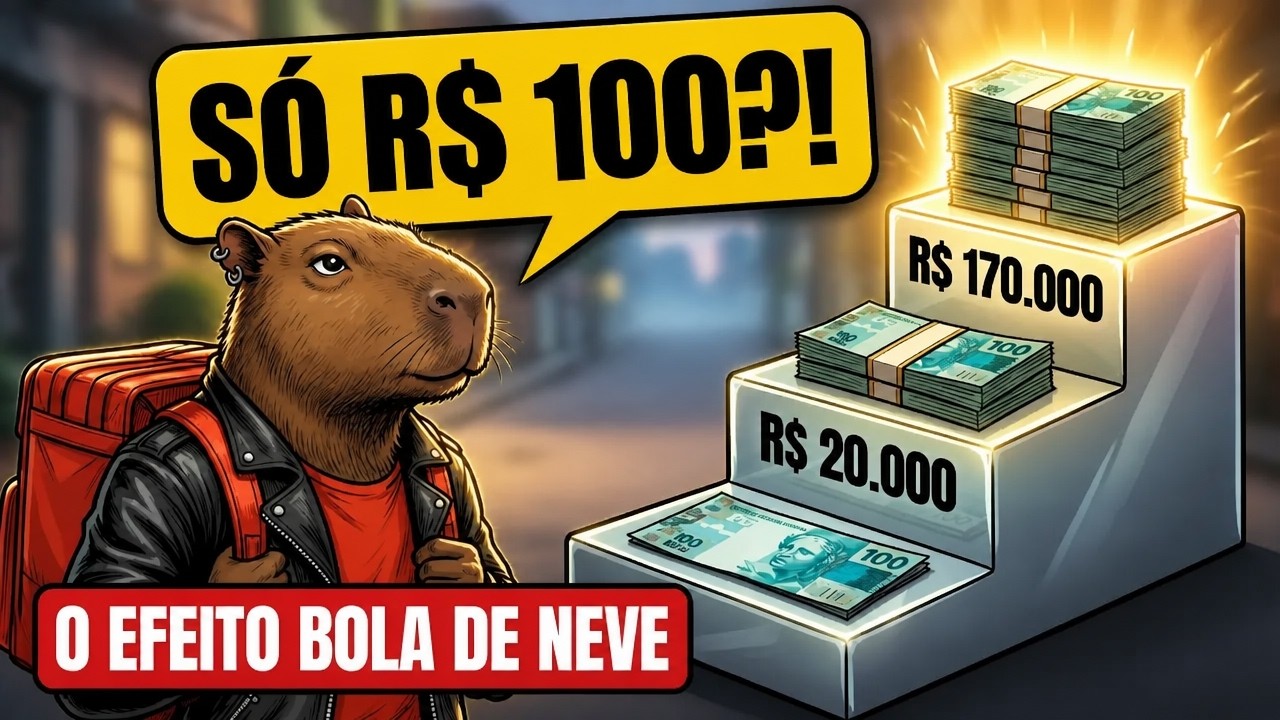
Será que vale a pena guardar apenas R$ 100 por mês ou isso é uma completa perda de tempo?
Essa é a dúvida que paralisa a maioria das pessoas. A ideia de que somas pequenas não fazem diferença faz com que muitos nem sequer deem o primeiro passo. No entanto, a história real de Thiago prova exatamente o contrário.
Aos 22 anos, Thiago trabalhava como motoboy de aplicativo, faturando cerca de R$ 2.100 por mês — quando a chuva deixava. Pela frente, enfrentava 31 parcelas da moto, custos constantes com gasolina, trocas de óleo e pneus carecas. Thiago não era um gastador compulsivo; o dinheiro dele simplesmente evaporava em pequenos ralo invisíveis.
Tudo começou a mudar na noite em que ele viu seu vizinho pagar uma geladeira à vista no Pix. Incomodado, Thiago procurou orientação e ouviu um conselho direto do seu mentor, Capivara: separar R$ 100 da sobra das entregas e começar imediatamente. Treze anos e dois meses depois, o juro acumulado passou a trabalhar mais do que ele próprio.
Abaixo, detalhamos as 7 maiores e mais surpreendentes lições dessa jornada de disciplina, imprevistos e inteligência financeira na vida real.
1. O Dinheiro Parado na Conta "Derrete" — E R$ 100 Não Fazem Falta se Forem Guardados Primeiro
O primeiro passo de Thiago foi abrir o aplicativo do banco e programar uma aplicação num CDB de liquidez diária com rendimento de 100% do CDI, protegido pelo FGC. A regra de ouro era clara: no dia em que caía o repasse do aplicativo, os R$ 100 saíam imediatamente, antes de abastecer a moto.
No dia seguinte ao primeiro depósito, o aplicativo mostrava R 100,03. Três centavos. Após 6 meses e R 600 depositados, o saldo era de R 607. O rendimento de R 7 em meio ano gerou risadas no churrasco de laje do fim de semana. O amigo Fabinho quase engasgou com o espetinho: "R$ 100, Thiago? Isso não é investimento, é gorjeta pro banco."
Thiago riu junto, mas não parou. Medir o sucesso nos primeiros meses pelo valor dos juros rendidos é o maior erro de quem está começando. No início, quem constrói a conta é o seu trabalho diário; o efeito avassalador dos juros só se torna visível mais tarde.
Ao completar 12 meses, Thiago acumulava R 1.233 (R 1.200 do próprio bolso e R$ 33 de juros). Foi quando ele teve um estalo sobre seu orçamento doméstico: as contas de luz, a gasolina e as parcelas da moto continuavam rigorosamente em dia, sem que ele sentisse o menor aperto pela ausência daquela nota de 100.
"Se você passou 12 meses sem um dinheiro e não sentiu falta, ele nunca foi dinheiro de viver; era dinheiro de vazar."
Esse "dinheiro de vazar" é composto por ralo orçamentário invisível: o lanche esquecível na rua, a taxa de entrega desnecessária, a assinatura abandonada. Se não for guardado logo na chegada, o dinheiro parado na conta corrente perde poder de compra para a inflação todo mês. Ele não fica neutro: ou rende, ou derrete.
2. O "Colchão" de Emergência Deve Vir Antes dos Investimentos de Longo Prazo
Após o primeiro ano construindo sua base no CDB de liquidez diária, Thiago aprendeu a dividir sua estratégia financeira em duas frentes com papéis bem delimitados: proteção imediata e multiplicação futura. O saldo acumulado no CDB tornou-se o seu "colchão" de emergência. A partir do segundo ano, os R$ 100 mensais passaram a ser direcionados para o Tesouro IPCA+, focado no longo prazo.
Essa divisão foi posta à prova no terceiro ano. Em uma terça-feira à noite, o motor da moto de Thiago quebrou no meio da avenida. Na oficina, o mecânico Seu Jair limpou a graxa das mãos e deu a sentença: R$ 1.200 para refazer o motor. Sem a moto, Thiago simplesmente não trabalhava.
A reação padrão de quem não tem planejamento é entrar em pânico, parcelar a dívida no cartão de crédito em 10 vezes com juros escorcorantes ou resgatar aportes de longo prazo com prejuízo. Thiago, contudo, recorreu ao seu colchão de emergência no CDB, pagou o Seu Jair à vista e não ficou devendo um centavo a ninguém.
|
Tipo de Investimento |
Função no Planejamento Financeiro |
|
CDB 100% CDI (Reserva de Emergência) |
Pagar imprevistos do cotidiano à vista e sem juros (ex: conserto da moto). |
|
Tesouro IPCA(Longo Prazo) |
Proteger contra a inflação e multiplicar o patrimônio para o futuro. |
Anos depois, num aniversário em família, o mesmo Fabinho que zombava do início da jornada exibia a chave de sua caminhonete nova parcelada em 60 vezes e provocou: "E aí, Thiago, a gorjeta do banco já dá pra comprar o quê?" Thiago apenas respondeu: "Já pagou um motor completo, Fabinho. Sem juro e sem pedir nada emprestado pra ninguém."
Ter um fundo de emergência altera a psicologia financeira: o imprevisto deixa de ser uma tragédia e passa a ser apenas "uma conta a ser paga".
3. A "Tela Vermelha" no Tesouro Direto Não É Perda Real (Se Você Não Vender)
Três meses após realizar o primeiro aporte no Tesouro IPCA+, Thiago acordou às duas horas da manhã, abriu o aplicativo do banco e levou um susto ao ver seu saldo total destacado em vermelho. A sensação imediata foi a de ter sido roubado.
O que ocorreu foi o efeito da marcação a mercado, o mecanismo de precificação diária da renda fixa. Um título do Tesouro Direto possui um preço negociado hoje e um valor contratado para a data de vencimento. Quando a taxa de juros futura do país sobe, o preço de resgate antecipado do título cai no presente. Contudo, a rentabilidade contratada para o vencimento permanece 100% garantida pelo governo.
A perda só se torna real se o investidor se apavorar e vender o título no meio do caminho. Se mantiver o papel até a data prometida, receberá exatamente a taxa acertada. Mais do que isso: quando o preço do título cai no aplicativo, a nota de R$ 100 do mês seguinte compra uma fração maior do mesmo título, pois ele está "em promoção".
Oito meses depois daquela madrugada de susto, o saldo vermelho havia desaparecido e Thiago tinha mais títulos na carteira exatamente porque continuou aportando durante a queda.
4. Quando o Hábito Parar, Nunca Espere o "Mês Perfeito" para Voltar
Nem a trajetória dos investidores mais disciplinados é linear. No quarto ano, Thiago enfrentou um período financeiro conturbado e passou 4 meses sem realizar nenhum aporte. Com o colchão de emergência desfalqueado e a conta estagnada, o desânimo e a tentação de abandonar tudo voltaram a assombrá-lo.
A retomada não veio através de um aporte grandioso, mas sim de uma faxina orçamentária. Ao analisar os extratos bancários, Thiago encontrou uma assinatura de serviço digital esquecida no valor de R 30 e a cancelou imediatamente. Como não tinha os R 100 inteiros para depositar, decidiu recomeçar aplicando exatamente aqueles R$ 30 economizados.
"Ridículo é ficar esperando o mês perfeito para voltar com 100. Quando parar, não espera dar o valor certo: volta com o que der. O valor sobe depois; o hábito, se morrer, não volta fácil."
Dois meses após retomar o ritmo com os R 30, Thiago reorganizou sua renda e voltou a aportar os R 100 mensais no Tesouro Direto. A continuidade psicológica da rotina de investimento é infinitamente mais determinante para o sucesso de longo prazo do que o valor isolado de um único aporte.
5. Se Ninguém Sabe Explicar de Onde Vem o Lucro, Você É a Isca
No ponto de apoio dos motoboys, surgiu a figura do "Professor": um sujeito de boné de aba reta, celular de última geração e prints diários de lucros fabulosos compartilhados nos grupos de mensagem. Ele procurou Thiago com uma oferta irresistível: rendimento garantido de 3% ao mês, prometendo multiplicar R 1.000 para R 10.000 em apenas um ano.
Antes de ceder à ganância, Thiago recordou o filtro fundamental ensinado por seu mentor para detectar fraudes e pirâmides financeiras: "De onde vem a rentabilidade desse dinheiro?"
- CDB: O banco capta o recurso do investidor e o empresta a terceiros cobrando juros superiores.
- Tesouro Direto: O governo toma o dinheiro emprestado para financiar a dívida pública e obras de infraestrutura.
- Promessas de lucros exorbitantes sem explicação clara: O rendimento dos investidores antigos é pago exclusivamente com o capital captado dos novos participantes que entram no esquema.
Como o "Professor" enrolava e não sabia explicar a origem real do lucro, Thiago não enviou o dinheiro. Quatro meses depois, o grupo de mensagens foi apagado, o golpista desapareceu e os colegas do ponto que aceitaram a proposta perderam juntos cerca de R$ 9.000 — um deles, inclusive, havia tomado um empréstimo bancário para entrar no golpe.
6. Cuidado com a Armadilha do Aumento de Salário ("Aumento Não Tem Dono Antes de Você Decidir")
Aos 30 anos, Thiago conseguiu um emprego fixo com carteira assinada em uma rede de farmácias. A mudança trouxe vale-refeição e um ganho real de R$ 500 a mais por mês em relação à sua média na rotina das entregas de aplicativo.
A reação do mercado de consumo foi instantânea. No dia seguinte ao registro da carteira, Seu Nelson, vendedor da concessionária, ligou oferecendo uma moto zero-quilômetro de maior cilindrada: "Thiago, com a carteira assinada a parcela fica em 500 e poucos reais. Cabe certinho no seu aumento!"
Esse é o perigo da elevação automática do padrão de vida: assim que a renda sobe, o consumo tenta se expandir no mesmo dia e na mesma proporção, transformando novos ganhos em parcelas fixas e mantendo o trabalhador perpetuamente no zero a zero.
Thiago lembrou-se da regra fundamental: "Aumento de salário não tem dono antes de você decidir." Ele dobrou o folheto da concessionária, guardou no bolso e direcionou o dinheiro de forma consciente:
- Melhorias reais de vida: Comprou um colchão de qualidade (após sete anos dormindo em um colchonete deformado) e tratou dos dentes no dentista.
- Capacitação profissional: Reservou uma quantia mensal para custear um curso de qualificação técnica.
- Manutenção do hábito: Manteve a aplicação mensal de R$ 100 no Tesouro Direto intocada.
7. O Momento Mágico dos 13 Anos — "Agora Tem Dois Depositando" e o Custo Incrível do Atraso
Aos 13 anos e 2 meses de aportes constantes, Thiago alcançou o marco mais simbólico de toda a sua vida financeira:
- Total depositado do próprio bolso: R$ 15.400
- Saldo acumulado na conta: R$ 20.800
- Rendimento gerado exclusivamente pelos juros: R$ 5.400
Naquele mês, o rendimento dos juros ultrapassou a barreira dos R$ 100 mensais. A partir daquele ponto, a rentabilidade da conta passou a aportar um valor maior do que o próprio trabalho físico de Thiago.
"Agora tem dois depositando: eu e o dinheiro."
A Regra dos 72 e a Curva Exponencial do Tempo
Para entender como os juros compostos trabalham, aplica-se a Regra dos 72: divide-se 72 pela taxa de juro real ao ano para descobrir em quantos anos o patrimônio dobra de tamanho. Considerando uma taxa média de 6% ao ano acima da inflação, o dinheiro dobra a cada 12 anos. O primeiro dobramento parece lento, mas os seguintes ocorrem sobre montantes cada vez mais expressivos.
Acompanhe a evolução projetada dos aportes mensais de R$ 100 efetuados por Thiago:
- Aos 42 anos (~20 anos de aportes): O saldo atinge cerca de R$ 41.000, momento em que os juros mensais já geram o dobro do valor do aporte do seu bolso.
- Aos 52 anos (~30 anos de aportes): O montante salta para aproximadamente R$ 90.000.
- Aos 62 anos (~40 anos de aportes): O patrimônio alcança R 177.000 (gerando um rendimento passivo mensal de cerca de R 850 em valores de hoje). Do saldo total, apenas R 47.600 saíram do seu trabalho; os outros R 129.400 foram criados pelo tempo.
O Custo Irrecuperável de Adiar por 10 Anos
Agora, compare essa trajetória com a de um "segundo Thiago", que considerou R$ 100 um valor insignificante e resolveu esperar 10 anos "até a vida melhorar", começando apenas aos 32 anos:
- Thiago Disciplinado (Início aos 22 anos): Chega aos 62 anos com R$ 177.000.
- Thiago Procrastinador (Início aos 32 anos): Chega aos 62 anos com R$ 97.000.
Esperar 10 anos para dar o primeiro passo gerou um prejuízo definitivo de R 80.000. Para que o investidor atrasado conseguisse alcançar o mesmo saldo final aos 62 anos, ele precisaria aplicar cerca de R 180 por mês — quase o dobro do valor — durante 30 anos ininterruptos. O tempo é o único aporte que não pode ser recuperado no futuro.
Conclusão: O Verdadeiro Significado de "Estar Bem de Vida"
Certo domingo à tarde, enquanto consertava a perna de uma cadeira na casa de sua avó Dirce, Thiago ouviu dela uma pergunta carinhosa: "Thiago, você tá bem de vida agora, meu filho?"
Ele guardou as ferramentas, olhou para a avó e respondeu com simplicidade: "Rico eu não tô não, vó, mas faz tempo que eu não tenho medo do fim do mês."
Dona Dirce sorriu, segurou a mão do neto e concluiu: "Então tá rico sim. Pouco e todo mês ganha de muito e algum dia. Porque o algum dia quase nunca chega."
Estar bem de vida não significa exibir status social, ostentar bens financiados ou tentar impressionar os outros. Significa conquistar a paz de saber que os imprevistos do caminho não vão derrubar a sua família e que o tempo está trabalhando a seu favor.
Se você decidisse dar o primeiro passo para transformar a sua história hoje, com quanto você começaria?
Deixe sua resposta nos comentários e grave a regra de ouro para a sua vida financeira: "Agora tem dois depositando."



Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *