O Dia em que a Bolsa Parou: 5 Fatos Surpreendentes sobre a Reeleição de Lula em 2026 e o Impacto no Seu Bolso
O cenário do caos: Na manhã de segunda-feira, 26 de outubro de 2026, quem abriu o aplicativo do banco ou acompanhou as notícias se deparou com uma cena rara. A Bolsa de Valores brasileira (B3) simplesmente paralisou suas negociações logo nos primeiros minutos de pregão.
O tamanho do tombo: O Ibovespa, principal índice das empresas negociadas no país, abriu registrando uma queda vertical superior a 10%. Ao término daquele dia tenso, o indicador acumulava um recuo de quase 14% em relação ao fechamento da sexta-feira anterior. Tratava-se da maior perda diária em um único pregão desde março de 2020, quando o mercado desabou diante das incertezas da pandemia.
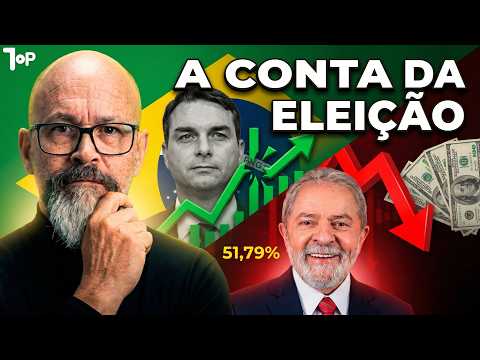
A causa imediata: Na noite de domingo, 25 de outubro, o Tribunal Superior Eleitoral (TSE) havia oficializado a vitória de Luiz Inácio Lula da Silva com 51,79% dos votos válidos, superando os 48,21% obtidos pelo senador Flávio Bolsonaro.
A grande provocação: O país acordava exatamente com o mesmo presidente que já governava o Brasil no dia anterior, mas os mercados financeiros reagiram como se o país tivesse mudado de planeta. Enquanto os ativos desabavam, a moeda americana disparava. Diante desse turbilhão, fica a pergunta que não quer calar: o mercado realmente odeia o Lula ou o pânico teve outra explicação?
A conexão com a sua vida: A resposta simples não resume a complexidade do que aconteceu. A verdade é que você não precisa ter um centavo investido em ações para sentir os impactos desse solavanco no seu dia a dia. A seguir, revelamos os 5 fatos mais surpreendentes sobre esse dia de pânico e como a oscilação do mercado financeiro vai bater direto no seu bolso.
1. O tombo da Bolsa não foi ódio: foi o choque de uma aposta errada
Como funciona a precificação: Para compreender o tombo daquela segunda-feira, é preciso entender como o mercado financeiro funciona. O preço de uma ação não mede o lucro que uma empresa teve no mês passado, mas sim a expectativa coletiva sobre quanto ela lucrará nos próximos anos. Trata-se de um mecanismo diário de precificação sobre o futuro.
A aposta das pesquisas e dos fundos: Na véspera do segundo turno, a fotografia das pesquisas eleitorais indicava um cenário de indefinição:
- Datafolha e Quaest: Ambas apontavam empate técnico na véspera da votação, com 51% dos votos válidos para Flávio Bolsonaro e 49% para Lula.
- Mercado internacional: Conforme revelou Thomas Hogard, gerente de investimentos da gestora internacional Janus Henderson, os títulos da dívida brasileira negociados no exterior já incorporavam uma aposta considerável na vitória de Flávio Bolsonaro.
O desequilíbrio das ordens: Quando um resultado esperado pela maioria dos grandes investidores se confirma, o preço quase não se mexe. Porém, quando as urnas trazem o resultado oposto ao que estava embutido nos preços, o ajuste é violento. As ordens de venda se acumularam aos milhares na abertura de segunda-feira, enquanto as ordens de compra simplesmente desapareceram.
A queda em livre: O preço das ações não desceu um degrau por vez; despencou em queda livre em busca de qualquer comprador disposto a fechar negócio. Foi esse desequilíbrio brutal que acionou o Circuit Breaker — o disjuntor de emergência da B3 que interrompe os negócios por 30 minutos quando a queda atinge 10%, forçando uma pausa para que os investidores analisem os dados com a cabeça fria.
A ironia do dia: A B3 chegou a sinalizar que só voltaria a parar caso a queda atingisse 20%. No pior momento daquela segunda-feira, o índice chegou a despencar mais de 17%. A ironia é que as fábricas, lojas e petroleiras continuavam exatamente as mesmas da sexta-feira. O que mudou instantaneamente foi o valor atribuído ao futuro dessas companhias. As raras exceções de alta no dia foram empresas exportadoras que faturam em dólar, como a Suzano e a Embraer.
2. A alta do dólar de 8% vai parar direto na padaria da sua rua
A disparada da moeda: Simultaneamente à paralisação da Bolsa, a moeda norte-americana viveu um dia de forte alta. O dólar saltou mais de 8% em poucas horas, saindo da casa dos R 5,00 na sexta-feira para alcançar a faixa de R 5,40 na segunda-feira.
A fuga de capital: Esse movimento refletiu tanto a fuga de investidores estrangeiros retirando recursos do país quanto a busca por proteção por parte dos investidores locais. Na terça-feira, 27 de outubro, a cotação teve um leve alívio e fechou próxima a R$ 5,35, momento em que o presidente do Banco Central, Gabriel Galípolo, destacou que a autoridade monetária só atua no câmbio em situações de disfunção de mercado, o que não era o caso.
O caminho até a sua mesa: Essa variação cambial não fica restrita a quem viaja para o exterior. Ela afeta o orçamento doméstico por meio de uma cadeia de suprimentos bastante concreta. O exemplo mais didático é o do nosso tradicional pão francês:
- Dependência de importação: Em 2025, o Brasil precisou importar mais da metade do trigo processado pelos moinhos nacionais, tendo a Argentina como principal fornecedora.
- Contratação em dólar: A compra do grão no mercado internacional é cotada e paga estritamente em dólar.
- Repasse de custos: Quando o dólar sobe, o moinho gasta mais reais para adquirir a mesma tonelada de trigo, repassando o custo acrescido para a farinha vendida à padaria.
O fator tempo: Vale ressaltar um detalhe importante sobre a inflação: o padeiro não aumenta o preço do pãozinho na terça-feira seguinte ao pregão. Os moinhos operam com estoques antigos e contratos de fornecimento pré-fixados. O dólar valorizado só vira aumento na prateleira se a cotação se mantiver em patamares elevados por semanas ou meses a fio.
3. Os "Juros Futuros" subiram e seu sonho da casa própria ficou mais distante
A diferença entre as taxas: Embora a taxa básica de juros (SELIC) estivesse em 13,75% ao ano — após o Banco Central ter promovido cinco pequenos cortes consecutivos —, o mercado de crédito de longo prazo não se guia apenas pela Selic do dia. Ele é balizado pelos chamados Juros Futuros.
Por que o banco não olha a SELIC atual: A SELIC é uma taxa de curto prazo, revisada a cada 45 dias pelo COPOM. Um banco que vai emprestar dinheiro para você comprar um imóvel em 10, 20 ou 30 anos não pode confiar na taxa de hoje. Por isso, a instituição financeira precifica o seu financiamento com base nos contratos de juros futuros, que refletem a expectativa de risco e inflação para os próximos anos.
O salto nos contratos: Naquela segunda-feira tensa, o contrato de juros futuros para janeiro de 2029 sofreu uma alta expressiva de mais de 2,5 pontos percentuais em poucas horas, saltando de 12,6% para 15,25% ao ano.
IMPACTO PRÁTICO NO SEU BOLSO (Simulação de empréstimo de R$ 100.000 em 10 anos)

• Com juro a 12,60% a.a. ──► Prestação mensal: ~R$ 1.430
• Com juro a 15,25% a.a. ──► Prestação mensal: >R$ 1.560

Diferença: +R$ 140 por mês | Custo extra total: ~R$ 17.000
O efeito no consumidor: Esse encarecimento de R 140 ao mês adiciona quase R 17.000 de custo extra ao final do contrato. É através desse canal financeiro que a volatilidade da B3 afeta diretamente o crédito imobiliário, os financiamentos de veículos e os empréstimos para expansão de pequenas e médias empresas.
4. O verdadeiro motor do pavor: uma dívida de 82,9% do PIB sem plano de corte
A raiz da incerteza: O motivo central para os investidores exigirem juros mais altos para emprestar dinheiro ao país está na trajetória do endividamento público. Dados divulgados pelo Banco Central mostravam que a dívida pública brasileira atingiu 82,9% do PIB em agosto de 2026, atingindo o patamar mais elevado desde março de 2021.
A reação ao discurso: O ambiente de cautela se intensificou após o pronunciamento de vitória de Lula na noite de domingo. O presidente eleito abordou temas como investimentos em economia digital, transição verde, indústria criativa e a tributação de grandes empresas. Contudo, não fez menções explícitas ao controle rígido das despesas públicas ou a metas de corte de gastos.
A leitura dos analistas: A percepção do mercado sobre a falta de sinalizações fiscais foi sintetizada pelo economista William Jackson, da consultoria britânica Capital Economics:
"A vitória de Lula deve frustrar a esperança de reformas nas contas públicas e cortes de juro ficaram menos prováveis."
A intervenção de emergência do Tesouro: A tensão foi tão severa que exigiu uma atuação imediata das autoridades econômicas nos dias seguintes. O ministro interino da Fazenda, Dário Durigan, alinhou com a Presidência a necessidade de emitir acenos de responsabilidade fiscal ao mercado.
Para conter a disparada desenfreada dos rendimentos dos títulos públicos e evitar uma espiral de descontrole na dívida, o Tesouro Nacional adotou uma medida de emergência: cancelou os leilões tradicionais de venda e realizou operações de recompra de títulos no mercado, injetando liquidez e acalmando as taxas.
5. Três datas e respostas que vão definir se o pânico vira crise permanente
O calendário até a posse: Para saber se o sobressalto do mercado vai se transformar em inflação e juros altos permanentes no seu dia a dia, a economia aguarda três definições fundamentais até a posse presidencial. Vale lembrar que a cerimônia ocorrerá pela primeira vez na nova data constitucional de 5 de janeiro de 2027 (com a diplomação realizada pelo TSE até 18 de dezembro de 2026).
1. Quem cuida das contas? A escolha do titular do Ministério da Fazenda para o novo mandato. O cargo vinha sendo exercido interinamente por Dário Durigan desde março de 2026, quando Fernando Haddad deixou a pasta para disputar o governo de São Paulo. A indicação de um nome de perfil fiscalmente responsável é o primeiro sinal aguardado pelos investidores.
2. Quanto o governo vai gastar? A votação do Orçamento de 2027 pelo Congresso Nacional. O texto original enviado ao Legislativo trabalha com uma meta de superávit primário de 0% do PIB. No entanto, análises da Instituição Fiscal Independente (IFI), órgão ligado ao Senado, alertaram para o risco de não cumprimento dessa meta devido à neutralização de despesas judiciais e precatórios.
3. O que o Banco Central fará? O posicionamento do COPOM nas reuniões marcadas para 3-4 de novembro e 8-9 de dezembro de 2026. Além da trajetória da taxa SELIC, o Banco Central monitora os impactos inflacionários da promulgação da nova jornada de trabalho (fim da escala 6x1, aprovada em 16 de outubro de 2026). A medida estabeleceu a transição para a escala 5x2, reduzindo o limite semanal para 42 horas e, posteriormente, 40 horas sem redução salarial.
Conclusão: O preço do medo e o que esperar de 2027
O balanço do evento: A tempestade financeira vista naquela segunda-feira pós-eleição não alterou a capacidade produtiva das fábricas, não fechou comércios e nem modificou o resultado soberano das urnas. O que mudou de forma drástica foi o "preço do medo" cobrado por quem empresta dinheiro para financiar os investimentos e a dívida do país.
O futuro do seu bolso: Se esse nervosismo inicial vai esfriar ou se converter em preços mais altos no supermercado e crédito encarecido nos bancos depende exclusivamente das negociações políticas e da clareza fiscal apresentada até a posse em janeiro de 2027.
E você, o que pensa sobre isso? Ao olhar para o seu orçamento nos próximos meses, você acha que o mercado exagerou na reação de segunda-feira ou os sinais de alerta no seu bolso já começaram a aparecer? Deixe sua opinião nos comentários!
Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *