5 Revelações Impactantes sobre a Promessa do Governo de "Comprar Suas Dívidas" (E o Que Realmente Muda no Seu Bolso)
1. Introdução: A Promessa Bombástica no Horário Nobre
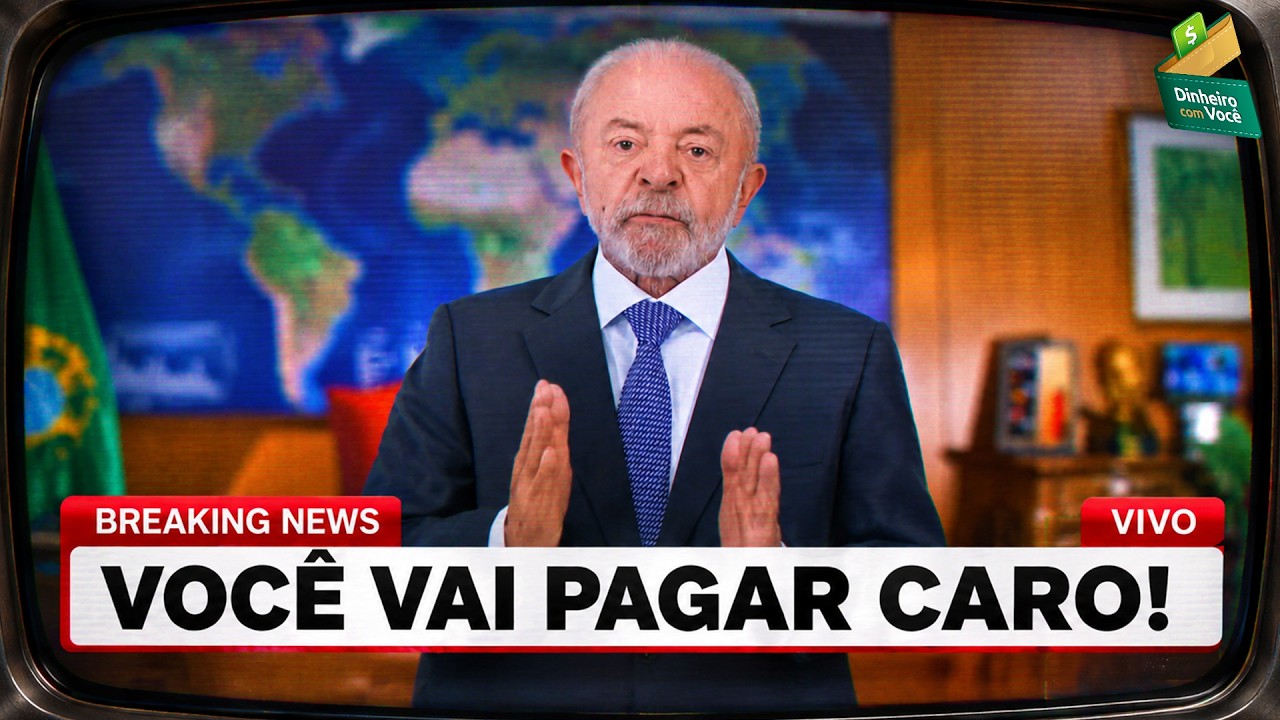
No último domingo à noite, no primeiro pronunciamento em rede nacional de rádio e televisão após a reeleição, o presidente Luiz Inácio Lula da Silva fez uma declaração que parou o país:
"Vamos comprar as dívidas das famílias junto aos bancos e perdoar a dívida dos microempreendedores individuais junto ao Governo Federal."
Para quem está com o orçamento no vermelho e o nome negativado, a notícia soou como o "melhor dos mundos": a sensação de que o Estado finalmente assumiria as dívidas do cidadão e limparia sua ficha bancária sem complicações.
No entanto, quando um anúncio econômico soa perfeito demais no horário nobre, a regra de ouro das finanças pessoais manda olhar as entrelinhas. Por trás do discurso inflamado do chamado "Desenrola 3.0", existem filtros rígidos, prazos distantes e uma matemática financeira que beneficia os bancos muito antes de aliviar o seu bolso.
Este artigo desmistifica o anúncio oficial e revela o que é fato e o que é ilusão sobre a promessa do governo.
2. Takeaway 1: A Promessa Não É Nova — E Depende de uma "Contagem Regressiva" em Brasília
Apesar do tom de novidade no discurso presidencial, a compra de dívidas privadas não foi desenhada na véspera do pronunciamento. Trata-se da republicação da Medida Provisória (MP) 3.93, lançada originalmente cerca de um mês antes do segundo turno das eleições.
Para entender por que você não deve comemorar antes da hora, é preciso olhar para a burocracia de Brasília:
- Validade temporária sob risco: Uma Medida Provisória é uma "canetada" presidencial com efeito imediato, mas prazo de validade curto. Se o Congresso Nacional não a votar e transformar em lei definitiva dentro do prazo constitucional, a MP caduca — e o programa inteiro simplesmente deixa de existir.
- O travamento no Conselho Monetário Nacional (CMN): Mesmo que a MP esteja valendo no papel, o programa está completamente paralisado hoje. O CMN ainda não definiu as regras do jogo: faltam fixar as taxas de juros, os percentuais de entrada e as condições de parcelamento. Sem essas definições, nenhum cidadão consegue renegociar um único centavo hoje.
- Linha do tempo real (só em 2027): O cronograma oficial prevê que os bancos vendam suas carteiras de dívidas ao governo no final deste ano. Porém, o consumidor final só poderá renegociar os débitos a partir de fevereiro de 2027 — isso se não houver atrasos na tramitação política.
Além da incerteza jurídica, chama a atenção o paradoxo do discurso oficial: momentos antes de anunciar a ampliação de gastos públicos com a compra de dívidas privadas, o pronunciamento manifestou profunda preocupação com o crescimento da dívida pública e com os juros altos. A reação do mercado financeiro à incoerência foi imediata:
"Ele só anunciou mais gastos." — Roberto Troster, ex-economista-chefe da Febraban.
3. Takeaway 2: O Banco Ganha Primeiro — Como Funciona a Matemática por Trás do Desconto
A engenharia financeira da MP 3.93 revela quem realmente está na frente da fila de privilégios: o próprio sistema bancário.
Pelas regras estipuladas, o governo só comprará pacotes de dívidas das instituições financeiras se o banco oferecer no mínimo 90% de desconto sobre o valor original. Na prática, uma dívida de R 1.000 é vendida ao governo por, no máximo, R 100 (10 centavos por real).
O resgate do balanço dos bancos
As instituições financeiras acumulam bilhões de reais em "créditos podres" — dívidas antigas já dadas como perdidas ("entregues a Cristo"). Ao vender essas carteiras ao governo por 10% do valor, o banco limpa seu balanço e recebe dinheiro vivo vindo dos cofres públicos por um valor que dificilmente recuperaria no mercado tradicional.
"O foco é a dívida que o banco não espera mais receber." — Dario Durrigan, Secretário-Executivo do Ministério da Fazenda.
A conta de R$ 1.000 por cabeça para o contribuinte
O programa estabeleceu um teto de R 15 bilhões em recursos públicos. Na primeira rodada, o governo pretende usar até R 9 bilhões para adquirir um volume estimado de até R$ 90 bilhões em valor de face de dívidas acumuladas.
Com a meta de atender cerca de 15 milhões de pessoas, a matemática é simples: a operação vai consumir aproximadamente R$ 1.000 de dinheiro do contribuinte por pessoa atendida. Esse recurso sai diretamente do Tesouro Nacional — o mesmo caixa cuja dívida o governo afirma querer controlar.
4. Takeaway 3: O Paradoxo do Desenrola — Quanto Mais Se Perdoa, Mais a Inadimplência Recorde Cresce
A aplicação sucessiva de pacotes governamentais de perdão de dívidas vem gerando um efeito colateral estatístico e comportamental alarmante no Brasil. Observe a evolução dos dados:
|
Programa / Período |
Volume Negociado |
Alcance do Programa |
Cenário da Inadimplência Nacional |
|
Desenrola 1.0 (Jul/2023 Mai/2024) |
R$ 53 bilhões |
15 milhões de pessoas |
Inadimplência inicial: 71 milhões de pessoas. |
|
Desenrola 2.0 (Mai/2024 Ago/2024) |
R$ 27 bilhões |
>5 milhões de operações |
Total renegociado acumulado atinge cerca de R$ 80 bilhões. |
|
Resultado Consolidado (Setembro/2024) |
— |
— |
Recorde histórico: +84 milhões de inadimplentes (>50% dos adultos do país). |
Mesmo após injetar dezenas de bilhões de reais em renegociações nas edições 1.0 e 2.0, o número de brasileiros negativados saltou de 71 milhões para mais de 84 milhões — um acréscimo de 13 milhões de novos inadimplentes.
       Evolução da Inadimplência no Brasil (2023-2024)

  84 mi +* (Set/2024 Recorde)
        |                                   *
  78 mi |                             *
        |                       *
  71 mi +* (Jul/2023 Início)
        +
             Desenrola 1.0       Desenrola 2.0
O diagnóstico da FGV: Sintoma vs. Causa
Economistas da Fundação Getulio Vargas (FGV) explicam que o governo ataca o sintoma, e não a causa do problema. O perdão pontual não soluciona as raízes estruturais do endividamento:
- Juros escorchantes do cartão de crédito rotativo e do cheque especial.
- Perda do poder de compra da renda familiar frente à inflação.
- Ausência crônica de educação financeira no dia a dia do cidadão.
O Risco Moral (Moral Hazard)
Programas anuais e recorrentes de perdão passam uma mensagem perigosa ao mercado. O cidadão que aperta o cinto, corta gastos e paga as contas em dia é punido ao ver quem não pagou obter 90% de desconto com dinheiro de impostos. Isso estimula a cultura do "para que pagar agora se ano que vem tem outro Desenrola?", encarecendo o crédito para todo mundo.
5. Takeaway 4: A Lista de Excluídos — Quem Fica de Fora da Festa do Governo
O Desenrola 3.0 não é uma anistia geral. A Medida Provisória estabeleceu filtros cirúrgicos que deixam a maior parte dos endividados de fora.
Filtros exigidos para participar:
- Apenas Pessoa Física: Exclui empresas e CNPJ (com exceção do perdão específico a MEIs junto à União).
- Teto do Valor Original: O valor da dívida na data de origem deve ser estritamente inferior a R$ 10.000.
- Janela de Atraso Rígida: Débitos em atraso entre 720 e 1.645 dias (vencidos aproximadamente entre março de 2022 e outubro de 2024).
❌ QUEM FICA DE FORA (Lista de Exclusão):
- Dívidas recentes (fim de 2024 em diante): Quem se endividou recentemente sob a taxa SELIC de 13,75% ao ano não entra, apesar de enfrentar os juros mais altos do mercado.
- Dívidas acima de R$ 10.000: Qualquer contrato cujo valor original ultrapasse dez mil reais está sumariamente desclassificado.
- Dívidas com mais de 4,5 anos: Contratos muito antigos, prestes a caducar a negativação de 5 anos no Serasa/SPC, não são aceitos.
- Bons pagadores: Consumidores que mantêm as contas em dia não recebem nenhum benefício, desconto ou incentivo fiscal.
- Recusa da instituição financeira: Se o seu banco optar por não colocar a sua carteira específica à venda para o governo, você fica de fora, mesmo cumprindo todos os demais requisitos.
6. Takeaway 5: A "Jogada do Banco" que Você Pode Usar a Seu Favor AGORA Mesmo
Você não precisa esperar pela incerteza de 2027 para resolver sua vida financeira. Existem caminhos imediatos e estratégias práticas para negociar seus débitos hoje mesmo.
1. O Mutirão de Renegociação de Dívidas (Ativo até 30 de Novembro)
Promovido pela Febraban em parceria com o Banco Central e Procons, reúne mais de 160 bancos com canal direto de negociação.
- O que pode ser negociado: Cartão de crédito, cheque especial, crédito consignado e empréstimos pessoais sem garantia.
- O que fica de fora: Financiamentos imobiliários ou de veículos (créditos com garantia real).
- Como acessar: Direto pelo aplicativo do seu banco ou pela plataforma
consumidor.gov.br(exige conta gov.br nível Prata ou Ouro). A instituição tem até 10 dias para responder. - Vantagem: Não exige tempo mínimo de atraso da dívida.
2. A Estratégia da Troca de Dívida (Debt Swap)
Se você está preso no juro rotativo do cartão ou no cheque especial durante o mutirão, use a estratégia da substituição: troque uma dívida caríssima por uma linha de crédito mais barata. Pegar um empréstimo consignado ou pessoal com juros mais baixos para quitar integralmente o rotativo estanca o efeito "bola de neve" imediatamente.
3. A Estratégia da Contraproposta (O "Segredo dos 10 Centavos")
A MP 3.93 revelou ao país o "piso" de valor das dívidas antigas: os bancos aceitam vender carteiras podres por 10% do valor total para o governo.
Se o banco te ligar oferecendo 50% de desconto para quitar um débito antigo (exemplo: baixar R 5.000 para R 2.500), não aceite a primeira proposta. Sabendo que a instituição aceitaria receber R$ 500 do governo por essa mesma dívida, use esse conhecimento para balizar sua contraproposta por baixo e exigir margens de desconto muito maiores.
4. As Duas Regras de Ouro na Hora de Fechar o Acordo
- Ajuste Real no Orçamento: Nunca aceite um parcelamento que fique no limite extremo da sua renda. Se a parcela couber "à justa", qualquer imprevisto fará você quebrar o acordo, pavimentando o caminho para a próxima inadimplência.
- Exija Tudo por Escrito: Exija o contrato completo com a discriminação do Valor Total Efetivo (VTE), abatimento de juros e a confirmação da quitação da dívida após o pagamento.
⚠️ Alerta Máximo Contra Golpes e Uso do Registrato
- Não existe cadastro pago: O Desenrola 3.0 não cobra taxa de inscrição nem exige intermediários por WhatsApp.
- Use o Registrato do Banco Central: Para saber exatamente quais dívidas estão no seu nome e há quantos dias estão vencidas (verificando a janela de 720 a 1.645 dias), acesse a ferramenta gratuita Registrato no site oficial do Banco Central (
registrato.bcb.gov.br).
7. Conclusão: Educação Financeira É o Único "Desenrola" Definitivo
A dependência de pacotes anuais de socorro estatal é a prova de que decretos governamentais não resolvem a saúde financeira das famílias. Enquanto o governo gasta bilhões de reais do contribuinte para enxugar o gelo da inadimplência, a quantidade de brasileiros negativados continua quebrando recordes históricos.
A verdadeira virada de chave no seu bolso não virá de promessas políticas para 2027, mas da gestão consciente do seu próprio dinheiro. Retomar o controle do orçamento, trocar juros altos por menores, negociar com firmeza e fugir do crédito fácil são os únicos passos capazes de garantir a sua verdadeira liberdade financeira.


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *