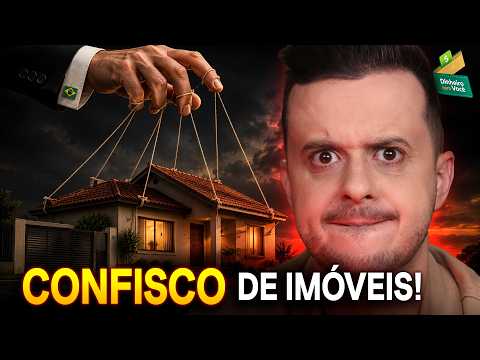
O Governo É o Verdadeiro Dono da Sua Casa? 5 Revelações Impactantes Sobre Impostos e Herança no Brasil
Introdução: A Ilusão da Casa Própria
Imagine a seguinte cena: você trabalhou duro por duas décadas, pagou religiosamente cada parcela do financiamento imobiliário e finalmente tem em mãos a escritura registrada em cartório. A casa é oficialmente sua, certo? Ou você apenas paga uma taxa anual ao governo para ter o direito de continuar morando sob o seu próprio teto?
Para muitas famílias brasileiras, essa pergunta deixa de ser um mero exercício reflexivo e se torna um problema doloroso quando chega o momento da sucessão patrimonial. Enquanto tentam lidar com o luto pela perda de um ente querido, os herdeiros são surpreendidos por uma conta tributária devastadora. Sem dinheiro em caixa para arcar com os impostos e custos cartorários de transferência, muitos se veem forçados a vender o imóvel da família às pressas — aceitando descontos pesados apenas para conseguir quitar a conta do inventário.
Essa realidade, marcada pela cobrança do ITCMD (Imposto sobre Transmissão Causa Mortis e Doação), tende a se tornar ainda mais desafiadora. Mudanças recentes provocadas pela Reforma Tributária e propostas de aumento de alíquotas que tramitam no Congresso prometem alterar drasticamente o custo do planejamento sucessório no país, ameaçando diretamente o patrimônio acumulado pela classe média.
Ponto 1: A "Tripla Mordida" Imobiliária (Comprar, Morar e Herdar)
O patrimônio imobiliário é um dos ativos mais tributados no Brasil. O governo estabeleceu um modelo de arrecadação eficiente que incide em três momentos distintos da vida do proprietário, provando que você é taxado na entrada, durante a permanência e na saída:
- Na Compra: Ao adquirir um imóvel de R 500.000, por exemplo, você precisa pagar o ITBI (Imposto sobre Transmissão de Bens Imóveis), cobrado pelo município. Em São Paulo, com uma alíquota de 3%, o tributo custa R 15.000. Somando-se as custas de cartório e registro, desembolsa-se cerca de R$ 20.000 antes mesmo de dormir a primeira noite na nova casa — uma mordida pesada em um cenário com a taxa Selic em 14% ao ano, que já torna o financiamento caro por si só.
- Na Posse: Durante todo o período em que você possui o bem, incide o IPTU. O imposto funciona como um "aluguel" pago à prefeitura. Caso o seu bairro passe por uma valorização refletida na atualização do valor venal, o tributo sobe, mesmo que o seu salário continue exatamente no mesmo lugar. Um IPTU de R 3.000 por ano representa R 30.000 extraídos do orçamento familiar ao longo de uma década, pelo simples direito de morar no que já é seu.
- Na Herança: Por fim, no momento da transferência do bem para os seus filhos, surge a terceira mordida: o ITCMD, cobrado pelos estados.
"Comprar, morar e herdar: tem imposto pesado do jeito que você quiser Você é o dono mesmo do imóvel ou é o inquilino do governo dentro da sua própria casa?"
Ponto 2: A Ameaça dos 16% e o "Efeito Confisco"
Atualmente, cada estado define suas regras para a cobrança do ITCMD respeitando o teto nacional de 8%. Em São Paulo, por exemplo, vigora uma alíquota fixa de 4%. Nesse cenário, a transferência de um apartamento de R 800.000 gera um imposto de R 32.000 — sem contar os honorários advocatícios e despesas cartorárias. Para um patrimônio familiar acumulado de R 3 milhões (somando a casa própria, um imóvel alugado e uma reserva), a taxa atual de 4% exige R 120.000 em tributos.
Contudo, está em tramitação no Senado o Projeto de Resolução do Senado nº 57, que propõe dobrar o teto máximo permitido do ITCMD de 8% para até 16%. Caso essa proposta seja aprovada e adotada pelos estados:
- O imposto sobre o mesmo apartamento de R 800.000 saltará de R 32.000 para impressionantes R$ 128.000.
- O imposto sobre o patrimônio de R 3 milhões saltará de R 120.000 para R$ 480.000 — quase meio milhão de reais apenas para passar para a frente o que a família já conquistou.
O Efeito Confisco na Prática
A maioria das famílias brasileiras não possui R 128.000 ou R 480.000 em dinheiro líquido parado na conta bancária para quitar tributos imediatos. Sem essa liquidez, o processo de inventário trava no cartório, acumulando multas, juros e virando uma bola de neve.
A única saída para os herdeiros acaba sendo a venda emergencial do imóvel. Pressionados pelo prazo legal e pelo desespero de pagar as contas da transmissão, eles aceitam propostas muito abaixo do valor de mercado (vendendo um bem de R 800.000 por R 700.000 ou R$ 720.000). O resultado é uma dupla perda financeira desoladora.
"O comprador sente o cheirinho de desespero e você leva o golpe do imposto e ainda leva no preço dos dois lados."
Ponto 3: O Mito da Comparação com Países Ricos (EUA x Brasil)
Um argumento muito utilizado para defender o aumento do imposto sobre herança afirma que nações desenvolvidas cobram alíquotas bem mais altas. No entanto, essa comparação omite diferenças estruturais cruciais:
- Faixas de Isenção Reais: Nos Estados Unidos, a alíquota máxima do imposto sobre heranças pode atingir 40%, mas ela só incide sobre patrimônios que ultrapassam a marca de 15 milhões de dólares. O cidadão norte-americano de classe média transfere a casa da família sem pagar um único centavo de imposto sucessório. No Brasil, o ITCMD incide a partir de faixas de isenção extremamente modestas, abocanhando imóveis comuns.
- A Carga sobre o Consumo: Países que tributam o patrimônio tendem a aliviar o consumo. Nos EUA, não existe imposto federal sobre consumo e as taxas locais giram entre 7% e 8%. No Brasil, enquanto se discute elevar o ITCMD para 16%, a Reforma Tributária criou o IVA (Imposto sobre Valor Agregado) unificado, com alíquota estimada em quase 28% — a maior do mundo, superando inclusive a Hungria.
O Brasil tenta cobrar impostos sobre o patrimônio como se fosse um país de primeiro mundo, enquanto mantém a maior tributação sobre o consumo do planeta e devolve serviços públicos visivelmente inferiores aos seus cidadãos.
Ponto 4: Patrimônio Parado vs. Impostos Crescentes
O impacto desse arrocho tributário torna-se ainda mais perverso quando analisamos a realidade do mercado imobiliário brasileiro.
Dados do indicador FipZap revelam que o preço médio dos imóveis registrou uma alta de 5,59% em 12 meses (período encerrado em maio). No mesmo período, a inflação oficial ficou rodando perto de 5%. Ou seja: descontada a inflação, o ganho real do imóvel foi praticamente nulo. Essa estagnação fica ainda mais evidente ao notar a tendência de desaceleração do setor, já que no período anterior o mesmo indicador havia registrado alta de 7,66%.
Enquanto a valorização real dos imóveis desacelera e empata com a inflação, o custo fiscal dispara. Sancionada recentemente, a Lei Complementar nº 227 determinou que todos os estados brasileiros adotem obrigatoriamente alíquotas progressivas para o ITCMD (onde quanto maior o patrimônio, maior a porcentagem cobrada).
Além de instituir a progressividade, a LC 227 fechou brechas e mecanismos tradicionais de planejamento utilizados pelas famílias mais abastadas. O efeito colateral direto é que famílias de classe média — que antes pagavam alíquotas baixas e fixas — serão empurradas para faixas tributárias mais elevadas, historicamente reservadas apenas aos multimilionários. O valor de mercado do imóvel está parado, mas o tributo sobre ele sobe aceleradamente por determinação legal.
"O governo te ferra com a canetada."
Ponto 5: A Janela de Oportunidade até 2026 e Como Proteger seu Patrimônio
Embora as diretrizes da alíquota progressiva tenham sido estabelecidas na Lei Complementar 227, as adequações estaduais definitivas e suas tabelas progressivas passarão a surtir efeitos plenamente a partir de janeiro de 2027. Isso significa que o ano de 2026 representa uma janela estratégica essencial para o planejamento sucessório sob regras ainda previsíveis.
Como consultor patrimonial, reforço que o momento exige prudência e análise técnica, longe de decisões precipitadas tomadas no calor do momento. Existem ferramentas jurídicas e financeiras consolidadas para proteger sua família:
- Organização Documental: Comece pelo básico: regularize certidões, matrículas e escrituras dos imóveis. Documentação irregular travando o inventário é o principal estopim para disputas familiares e honorários advocatícios inflacionados.
- Seguro de Vida: É o instrumento ideal para gerar liquidez imediata. A grande vantagem jurídica é que o valor do seguro de vida não entra no inventário e é isento de ITCMD. O dinheiro cai diretamente na conta dos beneficiários sem burocracia, permitindo que os filhos quitem os impostos da sucessão sem precisar vender as propriedades da família a preço de banana.
- Doação em Vida com Reserva de Usufruto: Permite transferir a propriedade jurídica para os filhos ainda em vida, enquanto você mantém o usufruto vitalício — continuando a morar ou a receber os aluguéis do imóvel até o fim da vida. Essa opção permite travar a cobrança do imposto nas alíquotas atuais antes da entrada total da progressividade em 2027. Alerta de risco importante: A doação em vida é um ato irreversível. Você jamais deve realizar uma doação definitiva apenas por pânico de propostas tributárias que ainda nem foram regulamentadas no seu estado. É vital ponderar a perda de controle do bem e consultar advogados especializados.
- Holding Patrimonial: Trata-se da criação de uma empresa familiar para gerir os imóveis da família. Contudo, cabe o aviso de especialista: a holding não é uma bala de prata e não serve para todo mundo. Ela exige custos de abertura, manutenção contábil e estruturação jurídica que precisam ser minuciosamente comparados com os benefícios fiscais obtidos.
Conclusão: O Momento de Agir É Agora
Cruzar os braços e adiar a organização da sucessão patrimonial é a receita certa para deixar seus bens vulneráveis ao "efeito confisco" e às alíquotas progressivas que se aproximam.
A janela regulatória em 2026 oferece o tempo necessário para avaliar custos cartorários, analisar a situação de cada bem e estruturar um plano de sucessão sob medida sob as regras atuais antes da transição de 2027. O planejamento financeiro preventivo é a única forma legítima de garantir que os frutos de uma vida inteira de trabalho permaneçam com a sua família — e não nos cofres do Estado.
Você vai assumir o controle do seu patrimônio e preparar a sua sucessão com calma hoje, ou vai deixar para os seus herdeiros a conta amarga e multiplicada do futuro?



Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *