5 Revelações e Impactos Críticos da Eleição Presidencial na Economia e no Mercado Financeiro
A confirmação da reeleição de Luiz Inácio Lula da Silva, com 51,78% dos votos válidos contra 48,22% de Flávio, pegou o mercado financeiro de surpresa. O desfecho das urnas contrariou grande parte das projeções de analistas e provocou uma reação imediata de aversão ao risco nos ativos brasileiros negociados no exterior. Diante de uma mudança drástica nas expectativas políticas e econômicas, os investidores passaram a precificar um cenário de elevado estresse. Este artigo analisa os aspectos mais contraintuitivos dessa virada eleitoral e detalha os impactos imediatos sobre a Bolsa de Valores, o câmbio, a curva de juros e as contas públicas do país.
1. Uma Virada Inesperada: A Matemática Eleitoral que Desafiou as Projeções
A apuração final consolida uma diferença de 4,4 milhões de votos a favor do candidato vencedor. Quando analisados sob a ótica histórica, os dados mostram dinâmicas atípicas entre o primeiro e o segundo turno:
- Avanço Geográfico do Vencedor: Lula registrou crescimento de votação em todas as 27 unidades federativas, somando 10,3 milhões de votos adicionais em relação ao primeiro turno.
- Estagnação Relativa da Oposição: Flávio adicionou 3,7 milhões de votos no total nacional, mas não apresentou crescimento relativo em nenhum estado do país em comparação à etapa inicial do pleito.
- Queda Atípica da Abstenção: Ao contrário do padrão histórico de elevação no segundo turno, a abstenção caiu de 21,1% para 19,2% no total nacional. Esse movimento ocorreu apesar das fortes chuvas no Sul e Sudeste e de gargalos operacionais no Nordeste. A taxa de abstenção recuou no Nordeste (de 18,4% para 16,5%), no Centro-Oeste (de 21,7% para 20,1%), no Sudeste (de 22,7% para 20,3%) e no Sul (de 20,5% para 18,2%), enquanto a região Norte registrou alta de 1,8 ponto percentual.
Essa movimentação levou cerca de 3 milhões de eleitores adicionais às urnas. A perplexidade de analistas e modeladores matemáticos reside na simulação dessas variáveis: Flávio encerrou o primeiro turno com uma vantagem de 2,25 milhões de votos sobre Lula. Mesmo na hipótese extrema de 100% dos 3 milhões de novos votantes terem optado pelo candidato do PT, a vantagem de Lula seria de aproximadamente 700 mil votos.
Para alcançar a margem final de 4,4 milhões de votos, o resultado exigiria que o vencedor capturasse a totalidade do público da abstenção, mais cerca de 80% dos votos de candidatos da terceira via, além de promover uma conversão direta de votos anteriormente depositados em Flávio.
"Matematicamente eu não vou conseguir te explicar o que aconteceu, mas aconteceu."
2. Insegurança Jurídica na Reta Final: A Decisão do STF e o Caos nas Seções
As horas derradeiras de votação trouxeram momentos de forte ruído institucional envolvendo o Tribunal Superior Eleitoral (TSE) e o Supremo Tribunal Federal (STF). A controvérsia começou quando o PT acionou o TSE alegando paralisações no transporte público de Salvador decorrentes de panfletagem política. Paralelamente, o PL solicitou a extensão do horário de votação em seções do Sul e Sudeste afetadas por fortes tempestades.
Sem uma resposta do TSE antes do horário previsto para o encerramento do pleito, às 17h, o PT protocolou uma petição de urgência no STF, sorteada para o ministro Cristiano Zanin. Em decisão liminar, o ministro ordenou a prorrogação da votação até as 19h em todo o país. O despacho gerou desordem operacional imediata:
- Grande parte das seções eleitorais já havia finalizado os trabalhos às 17h e emitido os respectivos boletins de urna, impossibilitando a religação das urnas eletrônicas.
- Veículos de imprensa chegaram a reportar discussões sobre o eventual uso de cédulas de papel para cumprir a determinação nas seções já fechadas.
- Cerca de uma hora após o primeiro despacho, Zanin emitiu um esclarecimento ressaltando que a extensão se aplicava exclusivamente às seções que continuavam abertas às 17h.
O esclarecimento esvaziou o impacto prático da medida, uma vez que seções fechadas às 17h em Salvador ou no Sul não puderam reabrir. Contudo, a sobreposição de ordens judiciais nas horas finais da apuração transmitiu aos agentes do mercado financeiro uma percepção de instabilidade institucional e insegurança jurídica.
3. Abertura "Catastrófica": O Pânico Imediato nos Ativos e Ações Brasileiras
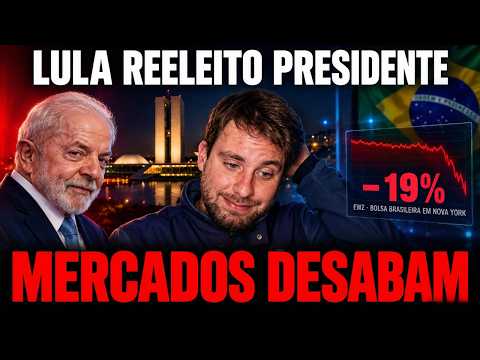
A reação nos mercados internacionais na manhã de segunda-feira confirmou um forte movimento de fuga de capital de ativos brasileiros. O EWZ, principal ETF do Brasil negociado em Nova York, operava em alta nas plataformas 24/7 durante o fim de semana (chegando a bater US 46), mas despencou para US 34,49 após a confirmação do resultado, acumulando uma queda de 19%.
"Eu prevejo uma abertura nessa segunda-feira realmente muito ruim. Talvez uma das mais catastróficas que já tivemos na história do Brasil, na história da Bolsa Brasileira"
No mercado cambial, o dólar futuro na Bolsa de Chicago disparou 12%, saltando de R 5,01 para R 5,63. O dólar cripto (USDT) registrou alta de 5% a 6%, cotado a R$ 5,23. O desalinhamento entre o tombo de 19% do EWZ em dólares e a alta de 6% do dólar cripto reflete uma arbitragem que aponta para uma queda projetada do Ibovespa em torno de 13% na abertura — patamar que aciona o mecanismo de circuit breaker, interrompendo os negócios ao atingir o limite de 10% de baixa.
No pré-mercado de Nova York, as ADRs de grandes empresas brasileiras registraram perdas acentuadas:
- Petrobras (PETR4): -13,5%
- Nubank (NU): -13,0%
- PagBank (PAGS): -11,3%
- XP Inc. (XP): -11,2%
- Stone (STNE): -10,5%
- Banco Itaú (ITUB4): -10,2%
- Vale (VALE3): -4,2% (com perdas atenuadas por ser uma exportadora beneficiada pela alta do dólar)
O impacto mais severo incide sobre empresas voltadas ao mercado doméstico, ao consumo cíclico e dependentes do crédito, como Magazine Luiza, Vamos e MRV, com projeções de queda superiores a 20%.
Na renda fixa, a curva de juros futura para os vencimentos de 2032 e 2035 projeta uma abertura de mais de 200 pontos-base, subindo do patamar de 12% para acima de 14%. Já para os títulos de altíssima duration, como o papel com vencimento em 2065 (com pagamento final em 2085), a marcação a mercado sinaliza desvalorizações patrimoniais entre 20% e 40% caso as taxas retornem aos picos verificados em meados de julho.
4. A Nova Configuração do STF versus um Senado Conservador
O cenário de governabilidade para os próximos anos será determinado pela correlação de forças entre os poderes. Atualmente, a composição do STF conta com 6 dos 10 ministros indicados por governos do PT (Cármen Lúcia, Dias Toffoli, Cristiano Zanin, Flávio Dino, Luiz Fux e Edson Fachin). Na prática do tribunal, ministros como Gilmar Mendes e Alexandre de Moraes também atuam alinhados a esse grupo em diversas pautas estratégicas.
Além da vaga aberta pela aposentadoria do ministro Luís Roberto Barroso, o presidente eleito poderá realizar mais três indicações até 2030, totalizando quatro novos nomes e consolidando uma maioria ampla na Corte. Nos bastidores de Brasília e do mercado financeiro, circula a especulação de que o ex-presidente do Senado, Rodrigo Pacheco — recentemente aprovado para o TCU —, possa ser indicado para o STF antes do fim do ano. Esse movimento ocorre em meio a atenções voltadas a investigações e vulnerabilidades citadas no meio jurídico, como os desdobramentos do caso Banco Master.
Em contrapartida, o Poder Legislativo se desenha como um contrapeso rígido:
- Senado Federal: A forte presença do PL e de partidos de oposição cria um ambiente de resistência para aprovação de matérias ideológicas e sabatinas de indicados a tribunais superiores.
- Câmara dos Deputados: A manutenção da força do Centrão exigirá ampla negociação e concessões políticas para a aprovação de projetos de lei e reformas.
Essa estrutura indica uma elevada afinidade institucional entre o Executivo e o Judiciário, tornando o Senado Federal o principal centro de atrito, negociação e eventuais vetos às pautas do novo governo.
5. A Bomba Relógio Fiscal: Dívida de R$ 11 Trilhões e o Custo das Promessas
O fator de maior preocupação para o mercado financeiro é a deterioração da trajetória fiscal do país. Os dados de endividamento público mostram uma expansão acelerada nos últimos anos:
- Dívida Pública Nominal: Saltou de R 7,2 trilhões em dezembro de 2022 para R 11,1 trilhões no meio do ano atual, adicionando cerca de R$ 4 trilhões ao endividamento.
- Proporção Dívida/PIB: Avançou de 71,7% para 82,9% do PIB.
- Pagamento Anual de Juros: Subiu de R 586 bilhões para R 1,18 trilhão por ano (o equivalente a R$ 3,2 bilhões por dia).
Além da trajetória já contratada, os compromissos assumidos ao longo da campanha somam novos custos fora do orçamento base:
- Crédito e Subsídios: R$ 200 bilhões em promessas.
- Novos Benefícios Sociais: R$ 82 bilhões.
- Cortes e Isenções de Impostos: R 73 bilhões (sendo R 32 bilhões na ampliação da isenção do Imposto de Renda, R 30 bilhões em crédito subsidiado para motoristas de aplicativo e táxis, e R 22 bilhões em incentivos a exportadores).
- Despesas Fora do Orçamento: R$ 51 bilhões.
O mecanismo de transmissão macroeconômica dessa expansão fiscal é direto: sem demanda suficiente para rolar papéis longos sem prêmio expressivo, o Tesouro Nacional é obrigado a emitir dívida com taxas mais altas. Isso pressiona a curva longa de juros, força a Selic a permanecer elevada para conter a saída de capital e a desvalorização do real e, em última análise, exige o aumento da carga tributária sobre a sociedade para equilibrar o orçamento.
Conclusão e Reflexão Final
O resultado das urnas consolida um marco na política nacional, mas impõe ao país um cenário de estresse fiscal e complexidade governamental sem precedentes. A reação negativa dos mercados financeiros reflete as dúvidas sobre a capacidade de gestão da dívida pública de R$ 11,1 trilhões, a execução das promessas de campanha e os pontos de atrito previstos com um Senado mais conservador. Nos próximos meses, a condução da política fiscal e a sinalização de responsabilidade com as contas públicas serão os divisores de águas para definir a precificação dos ativos de risco no Brasil.
Com o aumento do risco fiscal e a pressão sobre os juros, como você está preparando sua carteira de investimentos para os próximos anos?
Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *