Dívida, Selic e 'Sorte' Externa: 4 Revelações Impactantes sobre a Economia do Brasil que Você Precisa Entender
1. Introdução: O Dilema Fiscal e a Admissão de Lula
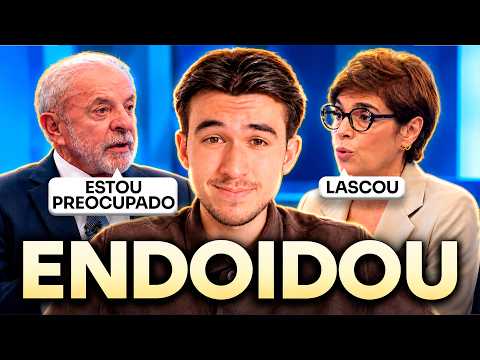
Em recente sabatina concedida à TV Globo, o presidente Luiz Inácio Lula da Silva admitiu publicamente sua preocupação com a trajetória da dívida pública brasileira. A declaração de um governante historicamente avesso à retórica do arrocho fiscal reacendeu um debate crucial: afinal, o Brasil está prestes a enfrentar um colapso financeiro ou a situação das contas públicas possui nuances mais complexas do que o maniqueísmo político sugere?
Atualmente, a relação Dívida/PIB do Brasil oscila entre 82% e 87%, dependendo da metodologia de cálculo aplicada pelo Banco Central ou pelo Tesouro Nacional. Diante desse patamar elevado para mercados emergentes, a tese central do Palácio do Planalto é a de que a solução para o equilíbrio fiscal não deve vir da redução de despesas (austeridade), mas sim do crescimento do denominador da equação — ou seja, da expansão do Produto Interno Bruto (PIB). Contudo, a viabilidade dessa estratégia esbarra em limites estruturais da própria economia brasileira.
2. Takeaway 1: O Mito do "Gênio Econômico" – Fatores Externos Governam a América Latina
O crescimento e as crises dos países latino-americanos dependem muito mais do cenário internacional do que do mérito ou demérito do governante de plantão.
Ao examinar o desempenho econômico das últimas décadas, é praxe que governos se apropriem de fases de bonança como conquistas exclusivamente domésticas. Entretanto, evidências empíricas demonstram que as economias da América Latina movem-se de forma sincronizada, reagindo a choques globais de liquidez, preços de commodities e políticas monetárias de grandes potências.
O forte crescimento registrado nos primeiros mandatos do governo Lula não ocorreu no vácuo, mas dentro do maior boom de commodities do século XXI, impulsionado pela urbanização chinesa. Modelos econométricos que comparam os países da região (Brasil, Argentina, Colômbia, México e Peru) revelam um padrão inequívoco: a trajetória real do PIB latino-americano (a linha do crescimento efetivo) sobrepõe-se quase perfeitamente à curva dos choques externos (demanda da China, juros do Federal Reserve e mercado financeiro global). Em contrapartida, quando se isola o efeito externo em cenários contrafactuais, o PIB regional mostra-se estagnado. Isso prova que ventos alísios internacionais — e não decisões puramente de gabinete — determinam o ritmo dos ciclos econômicos locais.
Durante a sabatina, o presidente contextualizou a apreensão com os números fiscais recorrendo a uma metáfora doméstica:
"Você acha que eu não estou preocupado? Eu estou preocupado. Criei uma família com cinco filhos, sei o que é uma dívida." — Luiz Inácio Lula da Silva.
Embora a narrativa política insista em transformar ciclos favoráveis do comércio global em triunfos de gestão interna, a realidade histórica comprova que a América Latina permanece altamente vulnerável ao humor do cenário externo.
3. Takeaway 2: O Problema da Dívida Não É o Tamanho (87%), Mas a Taxa Selic
Um nível de endividamento superior a 80% do PIB pode levar uma nação à bancarrota ou constituir um quadro de absoluta estabilidade. A real ameaça de um passivo público não reside em seu montante nominal, mas em sua composição e no custo monetário de sua rolagem. O contraste entre três economias globais ilustra com precisão essa mecânica:
Japão: Sustenta uma dívida pública superior a 200% do PIB sem entrar em colapso, pois o passivo é totalmente doméstico, emitido em moeda local (Iene) e detido por sua própria população a taxas de juros próximas de zero.
Argentina: Entrou em sucessivas crises de moratória com uma dívida de apenas 50% do PIB, pois seus títulos eram cotados em dólar (moeda estrangeira que o país não emite), criando total dependência de reservas internacionais.
Brasil: Apresenta uma estrutura relativamente segura do ponto de vista cambial (apenas 3% a 4% da dívida está atrelada ao dólar). No entanto, o seu calcanhar de Aquiles é financeiro: 50% da dívida pública brasileira está atrelada à taxa Selic flutuante.
Essa característica cria uma armadilha fiscal perversa. Quando o Banco Central eleva a taxa Selic para conter a inflação (chegando a patamares de 13,75%), a conta do serviço da dívida dispara imediatamente, transferindo trilhões de reais do orçamento público diretamente para o pagamento de juros — um custo que ultrapassa 4% do PIB ao ano.
Caso a taxa de juros recue sustentavelmente para o nível de 10%, a economia no pagamento do serviço da dívida seria de centenas de bilhões de reais — o equivalente a cerca de 2% do PIB. Esse alívio expressivo no fluxo de caixa do governo ocorreria sem a necessidade de liquidar o estoque principal do passivo, evidenciando que o gargalo brasileiro é, fundamentalmente, o custo do juro pós-fixado.
4. Takeaway 3: A Curva de Laffer e o Estudo do Tesouro Nacional (Corte de Gastos vs. Aumento de Impostos)
Para estancar o déficit público, os governos dispõem de duas alavancas: elevação da arrecadação ou contenção de despesas. O Brasil, no entanto, opera no limite da Curva de Laffer — conceito econômico que demonstra que a arrecadação tributária é nula tanto a uma alíquota de 0% quanto a uma de 100%, havendo um ponto ótimo de tributação. Com a carga tributária brasileira atingindo o topo histórico de 32% do PIB, novos aumentos de impostos geram desincentivos à produção, evasão e estagnação econômica.
Essa premissa é ratificada pelo estudo "Debt and Austerity" (2020), elaborado pelo próprio Tesouro Nacional. O modelo estatístico comparou o impacto histórico das duas estratégias de ajuste na economia brasileira:
Aumento de Impostos: Provoca um choque fortemente negativo no PIB (com queda entre -0,5% e -1,0%) e possui eficácia praticamente nula na redução da relação Dívida/PIB (~0%), pois a retração da atividade econômica reduz a própria base de cálculo do tributo.
Corte de Gastos (Austeridade): Gera uma desaceleração pontual e menor no PIB no primeiro ano (-0,5%), mas resulta em uma redução real e efetiva da dívida pública entre 1% e 2% do PIB.
A conclusão matemática do estudo é límpida: sob a ótica da consolidação fiscal e da estabilização da dívida, a contenção de despesas produz resultados amplamente superiores à tentativa de elevação da carga tributária.
5. Takeaway 4: A Batalha Narrativa e o Eleitoralismo de Curto Prazo
A discussão sobre os rumos da economia brasileira expõe uma profunda fratura ideológica. De um lado, economistas liberais e alas de oposição preconizam a austeridade e o teto de gastos como pré-requisitos para a credibilidade e a queda dos juros; de outro, a heterodoxia governista aposta na expansão de investimentos públicos e na ampliação de benefícios sociais como motores de indução do PIB.
Em períodos de articulação e proximidade eleitoral, essa disputa inclina-se frequentemente para o populismo fiscal. Anúncios frequentes de renegociação e perdão de dívidas, expansão de programas assistenciais e concessões a corporações geraram análises agudas no mercado de que o governo busca atuar como o "melhor presidente dos últimos 15 dias" — uma tática voltada a produzir alívio imediato na percepção popular e movimentar pesquisas de opinião.
Essa estratégia refletiu-se recentemente em levantamentos do instituto Genial/Quaest, que mostraram um cenário acirrado de intenção de voto (com Flávio Bolsonaro registrando 46% e Lula alcançando 44%). Contudo, a utilização da máquina pública para alavancar dividendos políticos de curto prazo impõe um custo severo: consolida uma trajetória de gastos obrigatórios rígidos e transfere para o futuro uma conta fiscal cujo pagamento exigirá sacrifícios ainda maiores da sociedade.
6. Conclusão: Para Onde Vai a Economia Brasileira?
O Brasil ostenta uma inegável fortaleza estrutural em seu perfil de endividamento: por ser predominantemente interno e emitido na moeda que o próprio país controla, o risco de uma crise de calote soberano nos moldes tradicionais é praticamente nulo. Não há uma crise de liquidez em moeda estrangeira no horizonte.
No entanto, o país permanece aprisionado em um dilema macroeconômico perigoso. De um lado, carrega uma das maiores taxas de juros reais do mundo, que infla o serviço da dívida a cada decisão do Banco Central; de outro, manifesta uma crônica relutância política em promover reformas estruturais de contenção de despesas.
Com a carga tributária no limite das possibilidades da sociedade e com os modelos do próprio Tesouro evidenciando que aumentar impostos não reduz a dívida, a aposta exclusiva no crescimento do PIB funciona como uma corrida contra o tempo.
Até quando o Brasil conseguirá apostar no crescimento do PIB para compensar o descontrole dos gastos públicos sem ter que encarar a dura realidade do corte de despesas?
Comentários (1)
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *