Quando o Gigante Tropeça: 5 Revelações Impactantes sobre a Crise Fiscal da França e o Futuro do Euro
1. Introdução: O Paradoxo de Paris — Barricadas Estudantis e Mercado Financeiro
Em outubro de 2026, as ruas de Paris voltaram a ser tomadas por intensos protestos. Estudantes de 15 a 17 anos empilharam grades e latas de lixo na entrada das escolas, bloqueando totalmente o acesso. Segundo dados do Ministério do Interior, a mobilização atingiu 1.000 das 3.700 escolas secundárias da França, das quais 400 fecharam completamente as portas.
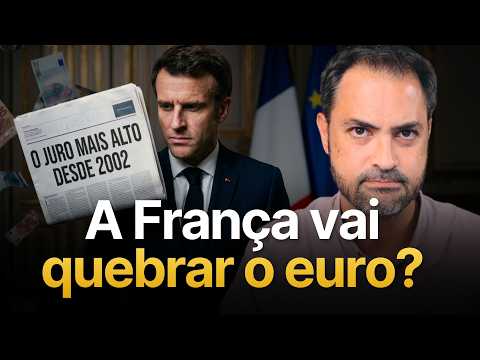
O movimento estudantil levou mais de 250 mil pessoas às ruas — número que entidades calculam em até 450 mil —, culminando na greve dos sindicatos de professores contra o corte de vagas no orçamento. O estopim nas salas de aula lotadas e sem recursos conecta-se diretamente com o coração financeiro da Europa. Na mesma semana dos bloqueios, o governo francês pagou a taxa de juros mais alta em mais de duas décadas para rolar sua dívida pública.
A crise na educação pública e a disparada dos juros soberanos não são eventos isolados, mas duas faces da mesma moeda. Ambas derivam do resultado inevitável de décadas de déficits fiscais acumulados que agora sufocam a capacidade de financiamento do Estado francês.
2. Ponto 1: A Inversão Histórica — De Fundadora do Euro ao Surgimento dos "FROGS"
Durante a crise da dívida soberana de 2011/2012, a sigla pejorativa "PIIGS" (Portugal, Irlanda, Itália, Grécia e Espanha) identificava os países periféricos que ameaçavam rruir a Zona do Euro. Quinze anos depois, o cenário geopolítico e financeiro sofreu uma virada dramática. Em 2026, todos esses países pagavam taxas menores para se financiar no mercado de 10 anos do que a França, a segunda maior economia do bloco.
Esta mudança rompeu um padrão histórico consolidado. Durante 45 anos (de 1980 a dezembro de 2025), a França sempre pagou juros menores do que a Itália. No entanto, entre o final de 2025 e meados de 2026, essa dinâmica secular se inverteu totalmente, e os papéis franceses passaram a oferecer rendimentos maiores do que os italianos.
O prêmio de risco exigido pelos investidores para carregar títulos franceses em relação aos alemães — o chamado spread de juros — disparou após a dissolução do parlamento em 2024. Em 2 de outubro de 2026, esse diferencial atingiu o pico intradiário de quase 160 pontos base (1,6%), igualando os patamares críticos da crise de 2011. Enquanto 18 dos 20 países do bloco viram seus spreads caírem, o risco francês subiu isoladamente.
Diante dessa deterioração, o mercado adaptou a velha sigla da crise passada para criar um novo acrônimo provocativo: FROGS (French oversized government and social security). A expressão traduz a percepção do mercado de que o verdadeiro risco atual reside no gigantismo do estado e da previdência da França.
|
País |
Dívida/PIB (%) |
Resultado Primário (% PIB) |
|
Grécia |
>143% |
+5,0% (Superávit) |
|
Itália |
~139% |
+1,0% (Superávit) |
|
França |
117,6% |
-2,9% (Déficit) |
|
Alemanha |
64,0% |
-1,6% (Déficit) |
"Se os nossos credores não emprestarem mais a não ser a taxas exorbitantes, o nosso Estado e o nosso modelo social terão consequências severas." — Marine Le Pen, em coletiva de imprensa intitulada "O Renascimento das Finanças Públicas" (6 de outubro).
3. Ponto 2: A Armadilha Fiscal — Por Que a França Não Pode Simplesmente "Aumentar Impostos"?
Quando um governo enfrenta um déficit crônico, a solução intuitiva costuma ser a elevação da arrecadação. No entanto, a França já atingiu o limite matemático dessa alternativa por ser o país com a maior carga tributária da Zona do Euro, ultrapassando 45% do PIB. Além disso, o Estado francês ostenta o maior nível de gastos públicos da região, registrando 57,2% do PIB.
O fantasma dos "Coletes Amarelos" (Gilets Jaunes) de 2018 permanece vivo na memória política do país. Naquela ocasião, uma tentativa de aumentar o imposto sobre os combustíveis resultou em meses de estradas bloqueadas e violentos confrontos em Paris. Essa revolta popular forçou o recuo imediato do Poder Executivo, demonstrando que novas elevações de impostos tendem a gerar paralisia social imediata.
A vulnerabilidade do modelo francês é ampliada quando observamos a saúde financeira consolidada de toda a sua economia. A dívida somada do governo, das famílias e das empresas não financeiras atingiu 324% do PIB. Essa marca coloca a França na 2ª posição global em endividamento total, atrás apenas do Japão (~350%), tornando o setor privado igualmente sensível a qualquer alta nos juros soberanos.
4. Ponto 3: A Equação Cruel ((R G)) — Quando os Juros Deslocam a Educação e a Defesa
A dinâmica da dívida pública é governada pela relação matemática (R G), onde R representa a taxa de juros real da dívida e G representa o crescimento nominal do PIB (crescimento econômico somado à inflação). Quando G supera R, a relação dívida/PIB reduz de forma mecânica. Contudo, quando o custo dos juros (R) passa a subir mais rápido do que o crescimento (G), a dívida entra em uma trajetória de bola de neve automática.
Em 2023, a inflação elevada mascarou temporariamente esse problema. Naquele ano, mesmo com um déficit primário de 3,5% do PIB, a relação dívida/PIB caiu 2 pontos percentuais porque o PIB nominal cresceu 6,8%, enquanto o custo médio da dívida estava em apenas 2%. Porém, em 2025/2026, com a inflação em queda e os juros de mercado subindo, o indicador (R G) zerou, expondo um déficit primário de 2,9% do PIB que empurra a dívida para cima.
As projeções orçamentárias evidenciam esse estrangulamento acelerado do Estado francês:
- Juros da Dívida: €54 bilhões (2025) \rightarrow Projeção de €91 bilhões (2027), tornando-se o maior gasto individual do Estado.
- Orçamento da Educação (2027): Estimado em ~€63 bilhões.
- Orçamento da Defesa (2027): Estimado em ~€53 bilhões.
Nenhum governante assinou um decreto decidindo conscientemente retirar recursos das salas de aula para transferir aos credores globais. Esse deslocamento orçamentário resulta estritamente da aritmética fiscal, na qual o pagamento de juros consome as receitas públicas de forma silenciosa e inescapável.
5. Ponto 4: O Imbróglio das Aposentadorias e a Vulnerabilidade Externa
O epicentro do impasse fiscal francês reside no seu sistema previdenciário, que custou €422 bilhões em 2025 — mais de 14% do PIB e quase um quarto de todo o gasto governamental. Em 2023, o governo aprovou o aumento da idade mínima de aposentadoria de 62 para 64 anos sem votação parlamentar, utilizando o artigo constitucional 49.3, o que deflagrou gigantescos protestos nacionais.
Para aprovar o orçamento e evitar a queda de seu gabinete em minoria, o Primeiro-Ministro Sébastien Lecornu propôs suspender a implementação dessa reforma até as eleições de 2027. Essa concessão congela a idade mínima em 62 anos e 9 meses, mas gera um custo extra de €400 milhões em 2026 e €1,8 bilhão em 2027.
O risco dessa fragilidade orçamentária é agravado pela composição dos credores do país. Mais de 53% da dívida pública francesa (€1,8 trilhão ou 59,7% do PIB) está nas mãos de investidores estrangeiros, uma dependência muito superior à da Itália (30,9%).
Para complicar o quadro, o Banco Central Europeu (BCE) está executando o processo de Quantitative Tightening (redução do seu balanço). A instituição reduziu sua participação total de títulos da Zona do Euro de 32% para 22%. O "comprador de última instância" está se retirando de campo justamente no momento em que a França mais necessita de demanda marginal para rolar seus papéis.
6. Ponto 5: "Grande Demais para Salvar"? O Verdadeiro Risco para o Euro
Apesar das pressões de mercado, a França não enfrenta um risco iminente de calote no curto prazo. A dívida pública do país possui um vencimento médio longo de 8,5 anos, e menos de 17% do estoque vence nos próximos 12 meses. Além disso, as principais agências de classificação de risco mantêm a nota soberana francesa seis níveis acima do grau especulativo.
O perigo real não é uma repetição da crise grega de 2011, mas sim a escala descomunal da economia francesa. Enquanto a Grécia representava um problema contornável dentro do bloco, a França responde por 24,5% (€3,46 trilhões) de toda a dívida pública da Zona do Euro. O Mecanismo Europeu de Estabilidade, com sua capacidade de €500 bilhões, seria totalmente insuficiente para resgatar o país em um cenário de fechamento de mercado.
O verdadeiro risco para o euro é o estrangulamento lento das finanças francesas somado à paralisia política contínua em Paris. A fricção ideológica entre a austeridade fiscal exigida pela Alemanha e a incapacidade de corte de gastos da França ameaça desfazer os acordos políticos que sustentam a moeda comum europeia.
7. Conclusão e Reflexão Prospectiva
A crise fiscal francesa não se configura como uma emergência imediata de liquidez, mas sim como uma crise de governabilidade e aritmética fiscal sustentada. Encurralado entre a resistência popular contra cortes sociais e a exigência de maiores prêmios de risco pelos mercados, o governo francês opera com margens de manobra cada vez mais estreitas.
Para acompanhar a evolução desta crise e seus impactos na Zona do Euro, o investidor deve monitorar os seguintes eventos cruciais:
- 13 de Outubro: Início dos debates do orçamento de 2027 na Assembleia Nacional, marcado por novas convocações de protestos estudantis nas ruas de Paris.
- 23 e 27 de Outubro: Revisões da nota de crédito soberana da França pelas agências de risco Moody's e S&P.
- Abril e Maio de 2027: Eleições presidenciais francesas, momento decisivo para a definição da reforma da previdência e da trajetória fiscal do país.
Diante do impasse entre as barricadas nas ruas e as cobranças implacáveis dos credores, permanece uma questão central: conseguirá a União Europeia preservar a estabilidade da moeda única enquanto sua segunda maior economia se descobre grande demais para ser salva e dividida demais para se salvar sozinha?
Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *