O Fim da Aposentadoria Tradicional? 4 Verdades Inconvenientes Reveladas pelo TCU (e o que Fazer Agora)
Introdução: O Mito da Aposentadoria Tranquila pelo Estado
Esperar que o governo garanta uma aposentadoria tranquila no futuro tornou-se uma ilusão perigosa. A ideia de que o INSS cuidará do seu sustento na velhice é um mito que precisa ser desfeito o quanto antes.
Este alerta não é fruto de pessimismo, teoria da conspiração ou boato de internet. Trata-se de um aviso técnico e oficial que vem de quem fiscaliza cada centavo do país: o próprio Tribunal de Contas da União (TCU).
Se você pretende se aposentar um dia — ou se já depende do sistema —, entender a gravidade desse cenário não é opcional. É o único jeito de evitar um desastre financeiro na sua velhice.
Ponto 1: O Alerta Não É Político, É do Próprio Governo (O Diagnóstico do TCU)
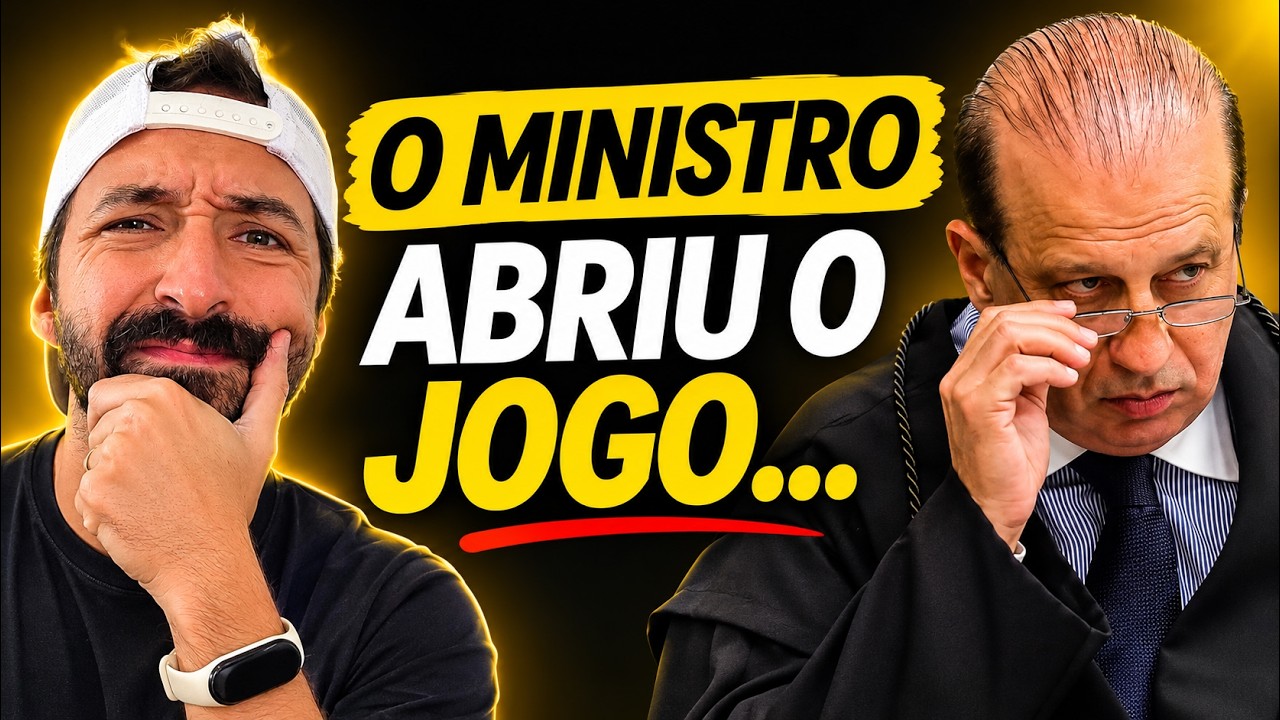
Declarações recentes da cúpula do Tribunal de Contas da União (TCU) acenderam um sinal vermelho na economia nacional. O ministro Augusto Nardes revelou que o déficit da previdência já ultrapassa os R$ 404 bilhões por ano, alertando que o país perdeu a capacidade de sustentar até mesmo quem já está aposentado hoje.
Reforçando esse diagnóstico dramático, o presidente do TCU, Vital do Rêgo, foi ainda mais taxativo sobre o prazo limite para o colapso do sistema:
"Se o Brasil continuar do jeito que está, daqui a 5 anos o Brasil não vai ter como pagar a aposentadoria de ninguém."
Repare na gravidade do aviso: o TCU não está dizendo apenas que os jovens não vão se aposentar lá na frente. O órgão alerta que o Estado corre o risco iminente de cortar o pagamento dos idosos que já recebem o benefício atualmente.
Essa constatação choca por um motivo simples: não se trata de palanque político, briga partidária ou debate ideológico de esquerda versus direita. É pura matemática orçamentária. As contas públicas simplesmente não fecham.
Ponto 2: O INSS Não É Uma Poupança Sua (A Ilusão do Desconto em Folha)
Existe um engano muito comum entre os trabalhadores CLT sobre o desconto mensal do INSS no holerite. É fundamental entender a diferença crucial entre INSS e FGTS: enquanto o FGTS é um fundo retido em seu nome (uma quantia sua que pode ser sacada em demissões ou compra de imóvel), o INSS não é uma conta poupança individual. O INSS é um imposto.
O dinheiro que sai do seu salário todo mês entra direto nos cofres públicos para pagar quem é aposentado hoje. Ou seja, você não está guardando nada para o seu futuro; você está pagando o benefício do idoso de agora.
O problema é que a estrutura do INSS funciona exatamente como uma pirâmide financeira: necessita de uma base gigante de novos contribuintes pagando para sustentar quem está no topo. Só que a demografia brasileira mudou drasticamente:
Antigamente, as famílias tinham muitos filhos — era comum avós tarem 10 filhos. Havia uma multidão de jovens trabalhando com carteira assinada sustentando um grupo pequeno de idosos. Hoje, a média despencou para cerca de um filho por família. A base de trabalhadores formais encolheu, enquanto a expectativa de vida dos idosos aumentou. Há mais gente para sacar e muito menos gente para depositar.
- Expectativa do Trabalhador: Imaginar que o valor descontado todos os meses do holerite vai para uma conta própria, rendendo juros até o dia da aposentadoria.
- Realidade do Sistema: O imposto recolhido paga imediatamente a folha dos aposentados de hoje, dependendo desesperadamente de que novos trabalhadores entrem no mercado formal amanhã para que você talvez receba algo.
Ponto 3: A Conta de R$ 404 Bilhões Que Não Fecha e a Dívida Trilionária
Os números brutos expõem um buraco financeiro assustador. O déficit anual da previdência ultrapassa a marca de R$ 404 bilhões. Em termos simples: todo ano faltam mais de 400 bilhões de reais nos cofres públicos só para cobrir a folha de pagamento do INSS.
Como se não bastasse, a dívida pública do governo federal já atingiu o recorde astronômico de R$ 11 trilhões. Vale ressaltar: esse valor refere-se exclusivamente à dívida do governo federal, sem contar o endividamento das famílias ou das empresas privadas.
A postura da gestão pública lembra a de uma pessoa completamente irresponsável financeiramente: aquele sujeito que está totalmente atolado em dívidas, com o nome sujo e sem orçamento, mas continua estourando o cartão de crédito para comprar tênis de marca e celulares de última geração, afundando-se ainda mais no buraco.
Diante de um endividamento público de R$ 11 trilhões e de um rombo anual que cresce centenas de bilhões, a matemática é implacável. Para o cidadão comum, o desfecho dessa conta que não fecha é um só: redução drástica no valor dos benefícios ou atrasos e impossibilidade de pagamento por parte do governo.
Ponto 4: A Realidade Atual — O Limite de Um Salário Mínimo
Mesmo para quem consegue superar todos os obstáculos e obter a aposentadoria, a ilusão de um descanso financeiro desmorona diante dos fatos. Hoje, de cada três aposentados no Brasil, dois recebem exatamente um salário mínimo.
Faça as contas: o que um idoso consegue fazer com um salário mínimo hoje?
Na terceira idade, os custos com remédios, tratamentos médicos e alimentação sobem verticalmente. Um salário mínimo mal cobre a feira e as despesas básicas do mês, sendo absolutamente insuficiente para arcar com um plano de saúde privado decente.
Essa estatística prova de forma nua e crua que confiar apenas no INSS garante, no máximo, a sobrevivência na estrita linha da pobreza.
Conclusão: O "Pé de Meia" Não É Opcional, É Sobrevivência
Os dados apresentados pelo Tribunal de Contas da União deixam evidente que depender do Estado para se aposentar é uma aposta suicida. A responsabilidade pelo seu futuro financeiro precisa ser assumida por você, a partir de hoje. Construir seu próprio patrimônio — o famoso "pé de meia" — deixou de ser uma meta distante para se tornar um requisito de sobrevivência.
Não fique parado esperando que Brasília resolva sua vida. Tome as rédeas do seu destino: busque alternativas de renda extra para aumentar seu fluxo de caixa e aprenda a investir o seu dinheiro do zero, fazendo cada centavo trabalhar duro pelo seu amanhã.
E você: vai continuar fingindo que o problema não é seu e esperando o governo cuidar do seu futuro, ou vai começar a construir o seu próprio pé de meia hoje mesmo?


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *