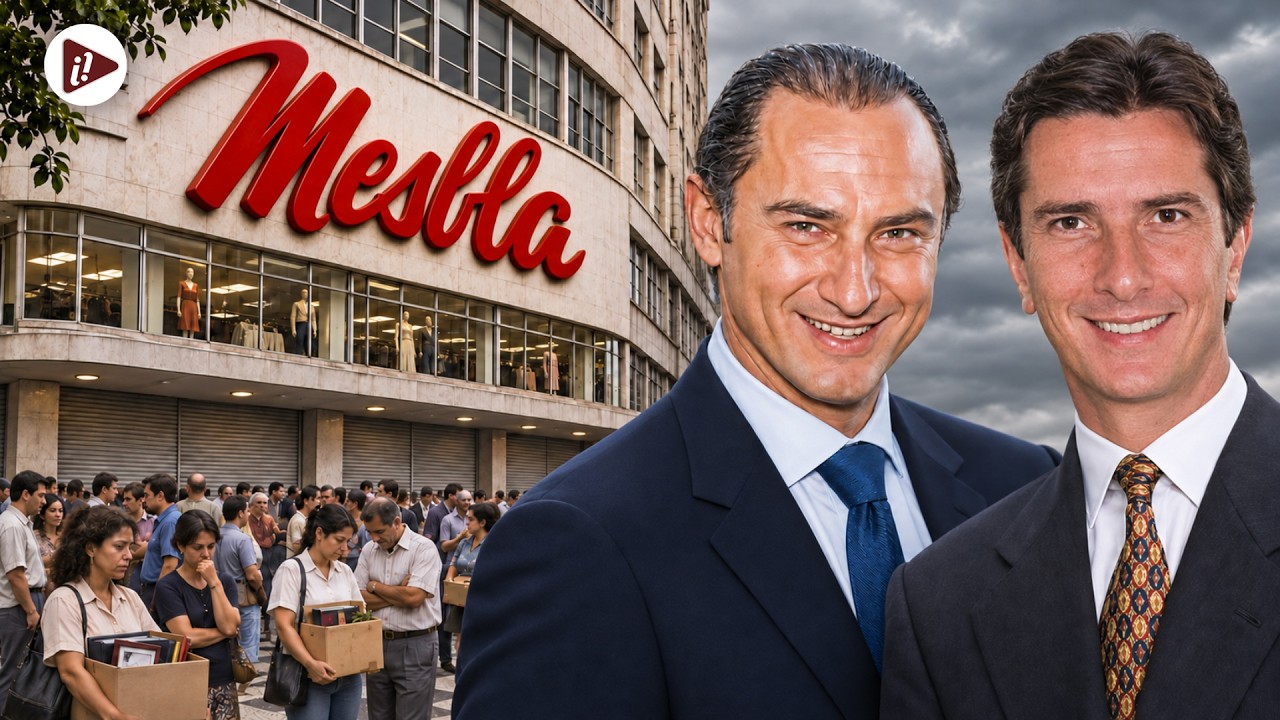
A História Inacreditável da Mésbla: Como a Maior Varejista do Brasil Faliu Três Vezes e Virou Caso de Polícia
1. Introdução: O Império Esquecido e o Mistério da Sua Queda
Nas décadas de 1970 e 1980, ir à Mésbla era um ritual sagrado para a família brasileira. As viagens aos imponentes edifícios da rede representavam um passeio completo de fim de semana: percorriam-se andares e mais andares de vitrines reluzentes, almoçava-se no restaurante próprio e sonhava-se alto. A história desse império começou bem antes, em 1912, no Rio de Janeiro, como filial da firma francesa Mestre & Blagé, especializada no comércio de máquinas e ferramentas. Foi o gerente da unidade carioca, o francês Louis Sain-Léon, quem teve a visão de transformar a deficitária loja de ferramentas em uma empresa totalmente independente e voltada ao grande público. Ao combinar as primeiras letras do antigo nome (Mes bla), nascia a Mésbla — uma criação cujo criador faleceu em janeiro de 1961, sem ter tempo de testemunhar a escala monumental que seu negócio atingiria.
No seu auge, a Mésbla operava 180 pontos de venda estratégicos pelo Brasil e empregava 28.000 funcionários, ostentando um acervo espetacular de 250.000 produtos. Suas mega lojas raramente tinham menos de 3.000 metros quadrados e ocupavam os endereços urbanos mais cobiçados do país, como a Rua do Passeio, no Rio de Janeiro; a esquina da Rua 24 de Maio com a Dom José de Barros, em São Paulo; e a Rua Voluntários da Pátria com a Coronel Vicente, no centro de Porto Alegre. O catálogo era inacreditavelmente eclético: vendia-se de roupas, perfumes e eletrodomésticos a carros (na divisão Mésbla Veículos), lanchas e até aviões (na Mésbla Náutica). Dizia-se no setor que a loja só não vendia caixões. O prestígio corporativo atingiu o ápice em 1986, quando a Mésbla foi coroada Empresa do Ano pela revista Exame — não apenas como a melhor varejista, mas como a corporação líder do mercado brasileiro.
No entanto, por trás dessa fachada reluzente e do célebre bordão "Prazer em Servir", ocultava-se uma fragilidade estrutural devastadora. Apenas 13 anos após atingir o topo do reconhecimento empresarial, a maior varejista do Brasil desmoronou completamente, encerrando suas atividades com um rombo que ultrapassava R$ 1 bilhão em valores atualizados.
Como um gigante tão onipresente pôde evaporar? A resposta para a queda da Mésbla revela uma perigosa dependência da hiperinflação, a incapacidade de adaptação burocrática, uma engenharia financeira predatória e a atuação direta de um único empresário, responsável por transformar o colapso comercial em um escândalo criminal e bancário de grandes proporções.
2. A Grande Ilusão: A Mésbla Lucrava com a Hiperinflação, Não com Vendas
O extraordinário desempenho financeiro da Mésbla durante a década de 1980 não decorria primordialmente da eficiência operacional do seu comércio varejista, mas sim da exploração das distorções da hiperinflação brasileira. Em uma economia onde a taxa de inflação mensal saltava rotineiramente de 5% para 10% ou 20%, a diretoria da empresa transformou a instabilidade monetária em uma máquina de lucros artificiais por meio do mecanismo conhecido como float financeiro.
A engenharia funcionava de forma simples e extremamente rentável. A Mésbla adquiria lotes massivos de mercadorias junto aos fornecedores — como um lote de geladeiras por R$ 100 — negociando prazos de pagamento de até 90 dias. Graças à corrosão diária da moeda, ao término do trimestre o valor real devido ao fabricante havia encolhido dramaticamente. Em contrapartida, os produtos armazenados nos depósitos e vitrines acompanhavam a remarcação diária de preços, transformando o estoque parado em um ativo de alta valorização.
Simultaneamente, o fluxo de caixa gerado pelas vendas à vista e pelas prestações dos carnes de crediário era imediatamente aplicado no mercado de títulos e no overnight, rendendo juros compostos exorbitantes antes de qualquer repasse aos fornecedores. A grande ironia da Mésbla reside no fato de que o exato mecanismo financeiro que sustentou seu apogeu por décadas selou sua ruína definitiva assim que o cenário econômico mudou.
"comprar e vender produtos se tornou um mero detalhe já que a Mesla ganhava muito mais dinheiro operando este tipo de mercado financeiro"
3. O Fim da Inflação e o Peso Morto da Burocracia
O primeiro abalo severo na estrutura da Mésbla ocorreu em 1990 com o Plano Collor. O confisco das cadernetas de poupança e das contas correntes paralisou a atividade econômica nacional, drenando a liquidez dos consumidores da noite para o dia. Contudo, o golpe fatal sobre a arquitetura financeira da empresa veio em 1994, com a implantação do Plano Real e a consequente estabilização da moeda. Sem a inflação galopante, a rentabilidade decorrente das aplicações financeiras diárias ruiu. Os estoques monumentais, antes vistos como proteção patrimonial, converteram-se em custos pesados de estocagem, deterioração e obsolescência.
A súbita transparência trazida pela moeda forte expôs a fragilidade de uma empresa hipertrofiada e incapaz de competir em um mercado moderno. Quatro falhas estruturais críticas vieram à tona:
- Burocracia paralisante e lentidão decisória: A estrutura executiva contava com cerca de 40 diretores. Qualquer decisão operacional ou mudança de linha dependia de comitês prolongados, relatórios e pareceres de mercado. Medidas urgentes levavam meses para serem homologadas, enquanto o mercado exigia respostas em dias.
- Custo fixo desproporcional e infraestrutura pesada: A manutenção de 180 mega lojas de rua gerava despesas colossais com aluguéis, água, luz, manutenção e folha de pagamento para 28.000 funcionários, além de estruturas caras e ineficientes de pós-venda e assistência técnica própria.
- Incapacidade de reação à concorrência ágil: Redes de varejo mais enxertas e dinâmicas, como Lojas Americanas e Ponto Frio, adaptaram-se com rapidez à era pós-inflacionária, renegociando margens e modernizando a logística.
- Transformação nos hábitos de consumo e consolidação dos shopping centers: O formato tradicional de grandes lojas de departamentos isoladas no centro das cidades perdeu atratividade para a conveniência dos shoppings centers e para a emergência de lojas especializadas por segmento.
Apesar de tentativas desordenadas de reação — como o lançamento de marca própria de vestuário, a emissão de cartão de crédito próprio e a contratação de consultorias internacionais —, a Mésbla acumulou um rombo de R$ 930 milhões em dívidas com o fisco, governos estaduais, União e cerca de 2.000 fornecedores, culminando no pedido de concordata preventiva em 1995.
4. O Engenheiro do Caos: Ricardo Mansur e a Compra do Império Quebrado
Após dois anos de tramitação da concordata, o destino da Mésbla cruzou-se com o do empresário paulista Ricardo Mansur. Conhecido na década de 1990 por sua postura agressiva e pela aquisição de ativos corporativos em profunda crise, Mansur já havia assumido o controle do Mappin em 1996 — a histórica concorrente paulistana —, em uma operação viabilizada com apoio e financiamento do Banco Bradesco.
Em 1997, Mansur arrematou o controle da Mésbla ao adquirir 51% das ações votantes por R 600 milhões, estipulando o pagamento parcelado ao longo de 10 anos, além de assumir R 500 milhões em débitos fiscais acumulados. O discurso apresentado publicamente era grandioso: a fusão operacional entre o Mappin de São Paulo e a Mésbla do Rio de Janeiro daria origem a um colosso nacional do varejo, supostamente blindado contra a entrada de concorrentes estrangeiros.
No entanto, sob a ótica da análise financeira e regulatória, a transação levantou profundas questionamentos. O mercado assistiu com passividade um único empresário assumir o controle de duas das maiores redes de varejo do país — ambas falimentares —, utilizando alavancagem financeira extrema de terceiros. Para sustentar a complexa arquitetura do grupo, Mansur teceu uma teia cruzada envolvendo suas próprias instituições: o Banco CREF Sul e o fundo de pensão Mappin Previdência. Faltou rigor aos órgãos de fiscalização e ao sistema bancário para auditarem com profundidade a capacidade real de capitalização do grupo.
5. A Fraude Bancária e a Apropriação do Dinheiro dos Trabalhadores
O arranjo ruiu em 1999, quando o Banco Central decretou intervenção e posterior liquidação extrajudicial no Banco CREF Sul. A fiscalização bancária revelou que a instituição não sofria apenas de má gestão, mas operava sob um esquema sistemático de fraudes contábeis, com ativos inflados artificialmente para ocultar a insolvência das empresas do grupo.
Entre as ilegalidades apuradas pelas autoridades judiciais e regulatórias, destacaram-se:
- Saque emergencial descarado: A retirada de R$ 10 milhões em espécie das contas da instituição financeira às vésperas da intervenção do Banco Central.
- Rombo financeiro bilionário: O prejuízo apurado pelo Banco Central causado a terceiros e correntistas somou R 407,5 milhões à época (equivalente a aproximadamente R 2 bilhões em valores corrigidos).
- Desvio de fundos previdenciários: O saque injustificado de R$ 2 milhões da conta do fundo Mappin Previdência em janeiro de 1999, desfalcando diretamente as reservas de aposentadoria dos empregados.
Paralelamente às fraudes financeiras, a administração da Mésbla cometeu crime de apropriação indébita previdenciária. Entre dezembro de 1997 e junho de 1999, os descontos relativos ao INSS foram retidos dos contracheques dos milhares de funcionários da rede, mas os valores correspondentes jamais deram entrada nos cofres da Previdência Social.
Sem acesso a linhas de crédito após o colapso do Banco CREF Sul e com os estoques zerados pela falta de pagamento a fornecedores, as redes paralisaram suas operações. O Mappin fechou suas portas em 29 de julho de 1999. Pouco depois, em 24 de agosto de 1999, a histórica filial de Niterói abaixou suas portas pela última vez, marcando o encerramento definitivo da última loja da Mésbla antes da decretação judicial de falência no Rio de Janeiro.
6. A Lentidão da Justiça: 21 Anos para Prender, Poucas Horas para Soltar
A responsabilização criminal de Ricardo Mansur arrastou-se por mais de duas décadas pelos tribunais brasileiros. Em 2011, a Justiça Federal em São Paulo condenou o empresário a 11 anos e 6 meses de reclusão por gestão fraudulenta no Banco CREF Sul e desvios no Mappin Previdência. No mesmo ano, a 8ª Vara Federal do Rio de Janeiro impôs-lhe nova condenação de 3 anos e 6 meses de reclusão, acompanhada de multa atualizada em R 5,8 milhões, pelo crime de apropriação indébita das contribuições previdenciárias dos funcionários da Mésbla. Em 2014, sobreveio nova pena por desvios de R 2,5 milhões pertencentes a consorciados do Mappin.
Ao longo da instrução dos processos, os magistrados ressaltaram um padrão operacional mantido por Mansur: a ausência deliberada de sua assinatura nos contratos e atos societários estratégicos. O juiz federal encarregado do caso registrou expressamente na sentença que, embora Mansur agisse como o controlador de fato e tomador final de decisões, evitava assinar documentos formais com o propósito explícito de esquivar-se de futura responsabilização penal.
Mesmo acumulando penas graves, o ex-controlador permaneceu em liberdade por anos amparado por sucessivos recursos e por um período em que esteve foragido. O mandado de prisão só foi efetivamente cumprido em 30 de janeiro de 2020, na cidade de São Paulo, quando Mansur contava com 71 anos de idade — exatos 21 anos após o colapso do seu império varejista. Contudo, o rito processual mostrou-se veloz na concessão do benefício: no mesmo dia da prisão, durante a audiência de custódia, o Poder Judiciário deferiu a conversão da pena em prisão domiciliar, permitindo que o ex-empresário retornasse à sua residência em poucas horas.
7. O Processo Surreal contra o Bradesco e o Calvário dos Funcionários
Em 2007, a falência da Mésbla produziu um dos episódios mais surreais da história jurídica corporativa do país. Advogados atuando em nome da massa falida — sob orientação de Mansur — ingressaram com uma ação indenizatória na 3ª Vara Empresarial do Rio de Janeiro cobrando R$ 3,9 bilhões do Banco Bradesco. A tese alegava que a instituição financeira teria sido a verdadeira causadora da falência da varejista devido a inconsistências na estruturação de uma emissão de debêntures.
Na época em que o Bradesco cortou o fornecimento de novos empréstimos ao grupo de Mansur devido ao agravamento das fraudes, uma ostensiva campanha de e-mails falsos e boatos na internet passou a circular alegando que o próprio Bradesco estaria em processo de falência. As investigações judiciais apontaram o próprio Mansur como autor da manobra de retaliação, o que resultou em sua prisão temporária na ocasião e em sua rápida fuga para o exterior antes de retornar ao país.
Quanto ao processo bilionário, a Comissão de Valores Mobiliários (CVM) de fato aplicou uma multa de R$ 8,4 milhões ao Bradesco por irregularidades formais na emissão das debêntures, mas o Judiciário rechaçou categoricamente a tentativa de imputar ao banco a culpa pela quebra da rede. Em março de 2010, o juiz do caso julgou o pedido improcedente, classificando a tese da defesa como "fantasiosa" e registrando que o Bradesco figurava, em verdade, como credor lesado pelas operações do grupo — decisão confirmada posteriormente pelo Superior Tribunal de Justiça (STJ).
Enquanto cifras bilionárias alimentavam disputas judiciais, os ex-trabalhadores da rede enfrentavam um longo calvário. Embora o passivo trabalhista total envolvesse mais de 1.500 ex-funcionários que aguardaram 15 anos para ver a liberação dos primeiros valores em 2014, as primeiras execuções e acordos focaram em um grupo inicial menor de credores em situação mais vulnerável.
"aproximadamente 100 funcionários esperaram por 15 anos para receberem só uma pequena parte do que a Mésbola devia para eles e o valor que cada um deles recebeu ao final é uma verdadeira piada de mau gosto"
O montante médio distribuído a cada trabalhador ao final de uma década e meia de espera foi irrisório, situando-se próximo a R$ 1.000 por pessoa. Dezenas de ex-colaboradores idosos faleceram ao longo do trâmite processual sem jamais receber as verbas rescisórias a que tinham direito.
8. A Terceira Morte: O Fracasso da Tentativa de Ressurreição Digital
A última tentativa de reativar a Mésbla ocorreu em 2022. Dois empresários — Marcel Jerônimo, que na juventude havia sido funcionário da rede, e Ricardo Viana — adquiriram os direitos de exploração da marca e de sua identidade visual com o objetivo de criar uma operação de e-commerce.
Com um aporte inicial de R$ 500 mil, os sócios puseram no ar o marketplace mesbla.com, anunciando um catálogo planejado de 250.000 produtos distribuídos em 250 categorias. A estratégia de marketing apostou fortemente na nostalgia afetiva dos consumidores, envelopando composições do metrô no Rio de Janeiro e substituindo o clássico slogan "Prazer em Servir" pela assinatura "Uma nova história para toda a vida".
Entretanto, o apelo nostálgico provou-se insuficiente para sustentar uma operação no hipercompetitivo comércio eletrônico brasileiro. Sem escala logística, sem margens competitivas e sem um diferencial claro frente aos gigantes globais do setor, a plataforma não ganhou tração. As redes sociais e o site da empresa cessaram suas atualizações por volta de 2024. Em 2026, a plataforma mesbla.com já se encontrava inativa, e o domínio da internet foi oficialmente colocado à venda.
9. Conclusão: As Três Mortes de um Gigante e a Lição que Fica
A trajetória da Mésbla compõe um retrato das transformações e fragilidades do ambiente de negócios no Brasil. A empresa vivenciou, ao longo de sua história, três mortes distintas e constitutivas de seu colapso:
- A Morte Econômica: Ocorre com o fim da hiperinflação após o Plano Real, momento em que a estabilização da moeda destruiu um modelo de negócios ancorado nos ganhos da ciranda financeira em detrimento da eficiência comercial.
- A Morte Moral e Penal: Provocada pela gestão fraudulenta de Ricardo Mansur, marcada pelo colapso do Banco CREF Sul, por rombos bilionários e pelo desvio das contribuições previdenciárias dos seus funcionários.
- A Morte Comercial: O fracasso do projeto de marketplace digital em 2024/2026, demonstrando que o valor histórico de uma marca não substitui a eficiência operacional exigida pelo mercado contemporâneo.
O fim do império deixa um legado amargo na história do varejo nacional, expondo a distância entre o prejuízo social causado a milhares de famílias de trabalhadores e a morosidade do sistema penal brasileiro.
Você guarda memórias afetivas da época de ouro da Mésbla ou a história da sua falência deixa apenas o sentimento de impunidade corporativa no Brasil? Deixe sua reflexão nos comentários.


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *