Nem Pânico, Nem Festa: 4 Lições Econômicas Por Trás do Pronunciamento de Lula
1. Introdução: O Termômetro do Mercado e a Expectativa Prévia
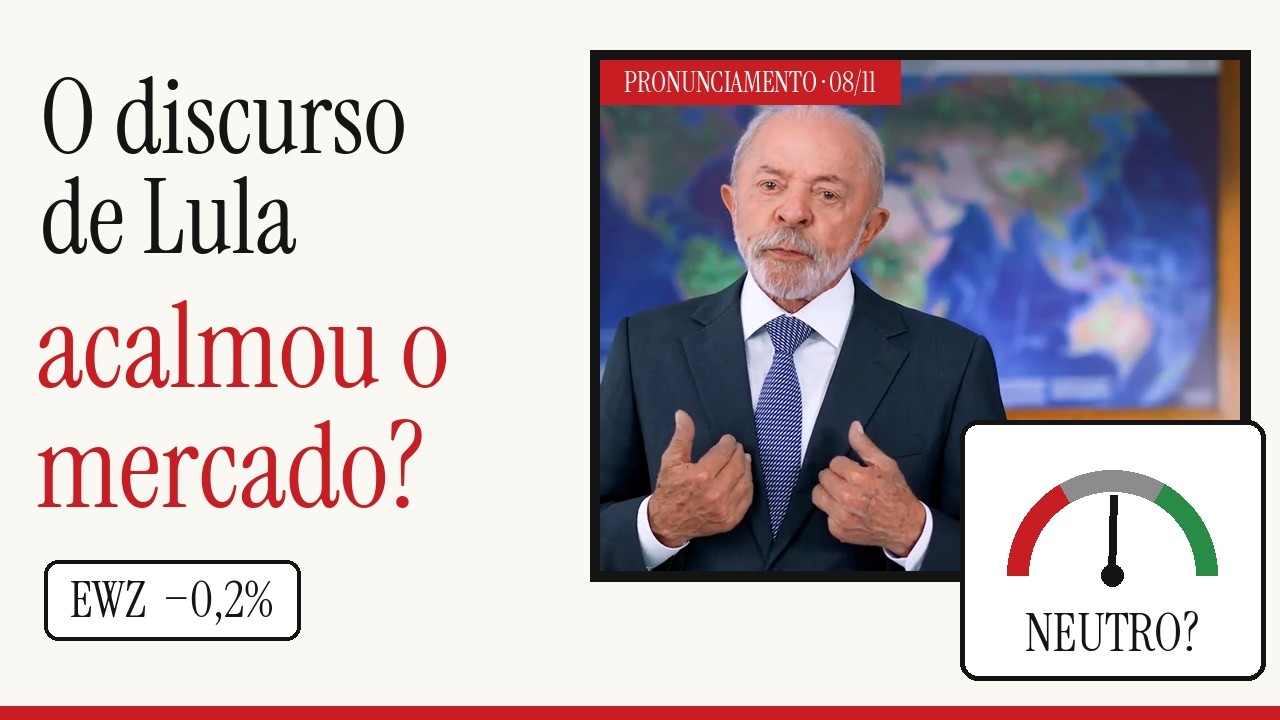
A tensão nos bastidores da Faria Lima e de Wall Street era palpável. No último domingo à noite, o presidente Luiz Inácio Lula da Silva foi à rede nacional de televisão para um pronunciamento de exatamente 7 minutos e 44 segundos. Para entender a dimensão da ansiedade que antecedeu a fala, é preciso resgatar o histórico recente de fricção entre o Palácio do Planalto e a comunidade financeira: na noite da eleição, o EWZ — principal fundo de índice (ETF) de ações brasileiras negociado em Nova York — chegou a despencar cerca de 20% no mercado overnight. Nas semanas seguintes, o Ibovespa recuou para a faixa dos 105.000 pontos (próximo ao patamar de R 5.000), o dólar disparou para R 5,50, as taxas do Tesouro IPCA2035 saltaram de 6,88% para quase 8% ao ano acima da inflação e o Banco Central interrompeu o ciclo de afrouxamento monetário, mantendo a taxa Selic em 13,75%.
Com os investidores questionando se o governo iria de fato equilibrar as contas públicas, a resposta inicial veio na madrugada de segunda-feira pelo próprio overnight do EWZ. Operando praticamente 24 horas por dia em plataformas globais, o termômetro do capital estrangeiro registrou uma variação negativa residual de apenas 0,2% em relação ao fechamento de sexta-feira.
O veredito das telas foi cristalino: nem pânico, nem festa. O discurso comprou tempo, mas não entregou garantias. A seguir, analisamos as quatro lições econômicas mais relevantes e contraintuitivas por trás da fala presidencial e o que elas revelam sobre os próximos passos da política fiscal brasileira.
2. Ponto 1: O Reconhecimento Inédito da Dívida e dos Juros
Na política macroeconômica, o diagnóstico correto é metade da solução. O momento mais marcante e politicamente atípico do pronunciamento ocorreu quando o presidente admitiu, publicamente e em rede nacional, sua preocupação com a trajetória da dívida pública e os juros elevados. No contexto brasileiro, ver um mandatário de esquerda vocalizar esse desconforto sem recorrer ao mero voluntarismo político é um fato raro — e analistas de mercado tendem a temer muito mais um governo que nega a existência do problema fiscal do que um que o reconhece abertamente.
A declaração oficial foi registrada com o seguinte teor:
"A trajetória da dívida pública e os juros altos me preocupam. Por isso reafirmo meu compromisso com a responsabilidade fiscal para viabilizar políticas sociais sustentáveis e a ampliação tão necessária do investimento. Todo este esforço será feito preservando as regras fiscais."
O afago institucional, contudo, esbarra no vácuo de medidas concretas. Se por um lado a promessa explícita de respeitar o arcabouço fiscal foi recebida como um alento, por outro a fala pecou pela ausência total de metas numéricas ou de um plano imediato de contenção de despesas. O reconhecimento do problema existiu, mas o remédio não foi apresentado, deixando o compromisso presidencial circunscrito ao campo das boas intenções.
3. Ponto 2: "Cheap Talk" vs. Sinal Caro — A Economia Explicada por Prêmios Nobel
Por que um discurso recheado de boas intenções não fez o mercado financeiro disparar? A resposta reside em dois conceitos fundamentais da teoria dos jogos e da economia da informação:
- "Cheap Talk" (Conversa Barata): Formulado pelos economistas Vincent Crawford e Joel Sobel (1982), a teoria demonstra que declarações que não geram custos diretos ao emissor e não possuem compromissos vinculantes alteram muito pouco as crenças e expectativas dos agentes de mercado.
- Sinal Caro (Costly Signal): Desenvolvido por Michael Spence, vencedor do Prêmio Nobel de Economia, o modelo prova que uma sinalização só ganha credibilidade incontestável quando custa caro para quem a envia — seja um custo político, financeiro ou institucional.
Para compreender como a comunicação governamental afeta a precificação dos ativos, basta analisar dois marcos históricos da economia recente:
- A Carta ao Povo Brasileiro (2002): Representou um clássico sinal caro. A promessa de manter o superávit primário e respeitar contratos foi posteriormente confirmada pela escolha de uma equipe econômica ortodoxa, pela manutenção de juros elevados no combate à inflação e por um superávit primário ainda maior que o da gestão anterior. O resultado foi a queda drástica do dólar e do risco-país em 2003.
- O Pronunciamento de Fernando Haddad (Novembro de 2024): Um exemplo de sinalização com ruído de execução. O mercado aguardava um pacote austero de corte de gastos de dezenas de bilhões de reais; em vez disso, o anúncio do ajuste em dois anos veio acompanhado da ampliação da isenção do Imposto de Renda para quem ganha até R 5.000. *Muito embora a isenção do IR já tivesse sido compensada por um imposto mínimo sobre rendas altas*, a percepção do mercado foi a de que o governo tentava "cortar com uma mão e gastar com a outra". A reação foi imediata: o dólar atingiu a máxima histórica de R 5,99 no dia seguinte e ultrapassou os R$ 6,00 logo em seguida.
Diante desses parâmetros, a fala de Lula posicionou-se no meio do caminho: esteve longe de ser um sinal caro como o de 2002, mas também não se configurou em um "tiro no pé" fiscal. Até que dados práticos sejam apresentados, a fala permanece enquadrada na categoria do cheap talk.
4. Ponto 3: O Contraste Entre Metas Ambiciosas e Novas Promessas de Gastos
A dualidade do discurso presidencial revelou um cabo de guerra entre a agenda pró-crescimento e a expansão de compromissos sociais.
4.1. A Sinalização Positiva ao Setor Privado
O aceno aos investimentos produtivos trouxe surpresas bem-vindas. O presidente fixou como meta elevar a taxa de investimento do país dos atuais 16,8% do PIB para mais de 20% do PIB, frisando a necessidade de atuar em forte parceria com o setor privado — uma diretriz alinhada com as demandas do mercado.
Além disso, a escolha vocabular ao abordar a política monetária chamou a atenção pela sobriedade. Ao declarar que o governo trabalha para "criar as condições para reduzir a taxa de juros", o presidente evitou ataques diretos ao Banco Central, não propôs alteração nas metas de inflação e não sugeriu cortes de juros voluntaristas. No jargão macroeconômico, "criar condições" significa exatamente entregar a consolidação fiscal requerida para que os juros futuros caiam de forma estrutural.
4.2. O Risco Fiscal dos Perdões de Dívida e as Distorções de Crédito
No contraponto social, surgiram novas obrigações sem fonte de custeio detalhada. O pronunciamento trouxe medidas como a tarifa zero no transporte público aos fins de semana, o programa Prosperamei (voltado ao perdão de dívidas de Microempreendedores Individuais com o governo) e a recompra de dívidas das famílias com o sistema financeiro. Analistas calculam que o cumprimento integral das promessas de campanha exigirá um esforço fiscal de dezenas de bilhões de reais no orçamento de 2027.
Mesmo a menção ao cerco contra as apostas online (bets) traz um paradoxo fiscal sutil. Se por um lado a restrição aos jogos devolve a renda das famílias para o consumo no comércio e na indústria, por outro desidrata a arrecadação de impostos sobre as operações de apostas, resultando em um saldo fiscal neutro ou negativo para o Tesouro.
O impacto microeconômico do perdão de dívidas também acende alertas de moral hazard (risco moral). Um estudo seminal dos economistas Xavier Giné e Martin Kanz (2018), que analisou o megaprograma de anistia de crédito na Índia em 2008, demonstrou que perdões de dívida generalizados não produziram aumentos de produtividade, salários ou consumo. Pelo contrário: provocaram uma onda de inadimplência estratégica nos anos seguintes, pois os tomadores de empréstimos passaram a atrasar pagamentos intencionalmente na expectativa de novos perdões em ciclos eleitorais futuros.
5. Ponto 4: O Prêmio de Risco da Incerteza Política
A ausência de um sinal caro conecta-se diretamente à precificação de ativos e ao custo do capital no Brasil. Quando o poder executivo emite sinalizações genéricas (cheap talk), o mercado financeiro reage exigindo uma margem de proteção contra o desconhecido.
A omissão de números de corte de gastos e o adiamento das definições para o ministro da Fazenda, Dario Durigan — que deve detalhar o pacote apenas após o retorno da viagem internacional do presidente, no dia 15 —, mantêm os prêmios de risco elevados.
Como demonstraram os economistas Lubos Pástor e Pietro Veronesi (2013) em trabalho de referência sobre incerteza política, ambiguidades na condução da política econômica geram um custo tangível: os investidores passam a exigir um prêmio de risco adicional sobre os ativos de um país, efeito que se torna ainda mais severo em economias com fundamentos fiscais fragilizados. Enquanto as medidas concretas de corte de despesas não forem entregues pelo Ministério da Fazenda, esse "pedágio da incerteza" continuará refletido na desvalorização do real, na inclinação da curva de juros e no desconto das ações brasileiras.
6. Conclusão: O Veredito e o Que Monitorar a Partir de Agora
O pronunciamento do presidente cumpriu uma função tática: ganhou tempo sem estressar as curvas de juros ou depreciar o câmbio. O balanço final do discurso pode ser sintetizado entre prós e contras bem delineados:
- Lado Bom: Reconhecimento inédito do problema da dívida e dos juros altos; compromisso renovado com a preservação do arcabouço fiscal; meta ambiciosa de investimentos com o setor privado (>20% do PIB); e ausência de ataques institucionais ao Banco Central ou à meta de inflação.
- Lado Ruim: Promessa de novas despesas sociais sem indicação de compensação fiscal; risco moral inerente aos programas de perdão de dívidas (Prosperamei); e falta absoluta de metas numéricas e prazos para o corte de gastos obrigatórios.
Nas próximas semanas, a volatilidade dos ativos brasileiros será determinada por três gatilhos centrais: a apresentação efetiva do pacote fiscal conduzido por Dario Durigan no Ministério da Fazenda, o detalhamento das diretrizes para o orçamento de 2027 e as sinalizações da próxima ata da reunião do COPOM.
Resta a reflexão central aos investidores e agentes econômicos: o reconhecimento dos problemas fiscais e o compromisso verbal com o arcabouço serão suficientes para acalmar o mercado até a chegada dos dados duros, ou o prêmio de risco cobrado pela incerteza continuará encarecendo o crédito e travando o crescimento do Brasil?


Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *