7 Revelações Impressionantes sobre o Novo "Imposto do Pecado" (e por que 2028 é o ano que deve te preocupar)
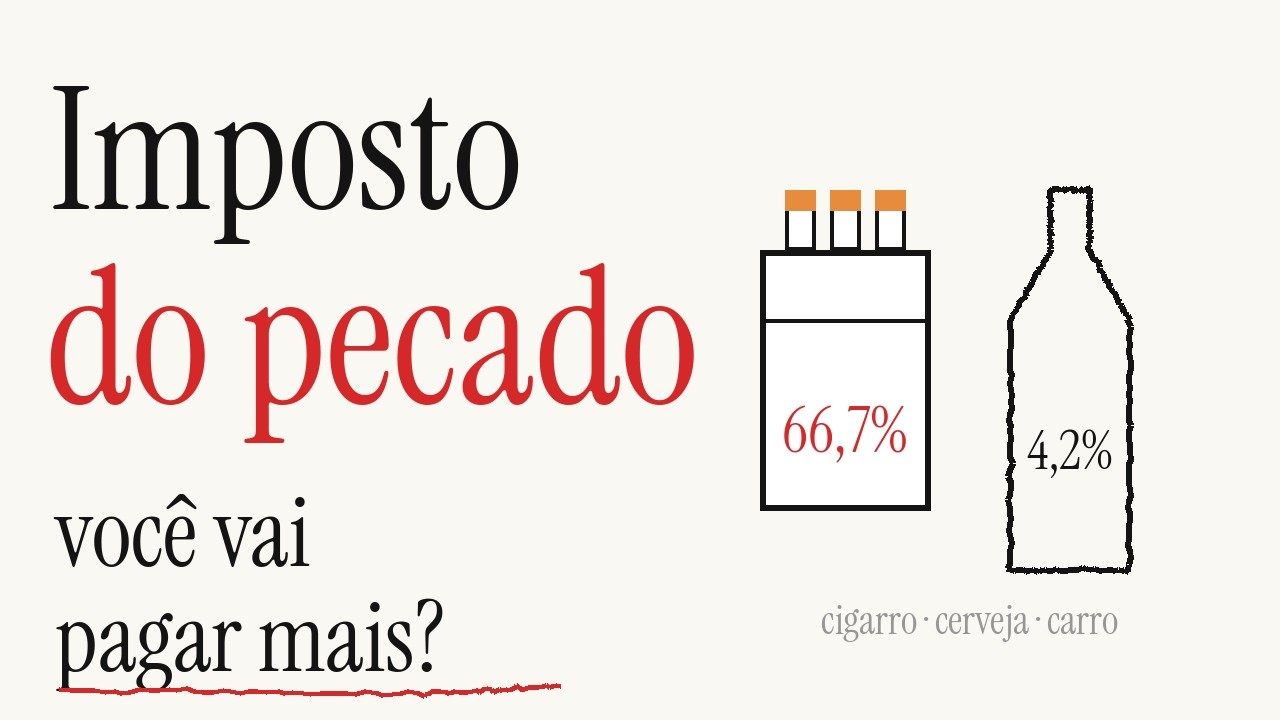
Na noite de quarta-feira, 4 de novembro, o governo publicou uma Medida Provisória que pegou o mercado financeiro e os contribuintes de surpresa. A norma estabelece a estrutura de cobrança e as alíquotas iniciais do chamado "Imposto do Pecado" — nome popular dado ao Imposto Seletivo, instrumento criado na Reforma Tributária de 2023. Diante de porcentagens expressivas incidentes sobre cigarros, bebidas alcoólicas, veículos e até apostas lotéricas, a pergunta imediata de todo consumidor é: "Vou pagar mais caro pelos meus hábitos já no próximo ano?"
A resposta curta para 2027 é "não". No entanto, uma análise detalhada da engenharia fiscal revela que a partir de 2028 o cenário esconde grandes incertezas fiscais, riscos inflacionários e escolhas estratégicas que afetarão desde a sua garagem até a sua carteira de investimentos.
1. O que é o Imposto Pigouviano e quanto vai custar cada "pecado"
O Imposto Seletivo fundamenta-se no conceito econômico de imposto pigouviano, formulado pelo economista britânico Arthur Pigou em 1920. A premissa central é que o consumo ou a produção de determinados bens gera custos externos (externalidades negativas) para toda a sociedade — como o aumento nos gastos do sistema público de saúde ou a degradação ambiental. O tributo atua precificando esse custo social para desestimular o consumo e compensar o Estado. Ele será cobrado "por fora", somando-se à alíquota padrão do novo imposto sobre consumo (IVA/CBS).
"Se o seu consumo gera um custo para os outros, como gastos com saúde pública ou poluição, o imposto faz você pagar por esse custo e de quebra desestimula o consumo."
Abaixo estão as alíquotas e regras de transição estabelecidas na Medida Provisória para cada categoria taxada:
|
Categoria |
Item |
Alíquota Fixada / Regra Tributária |
|
Fumo |
Cigarro |
66,7% parcela fixa de R$ 3,50 por maço (20 unidades) |
|
Fumo |
Outros produtos de tabaco |
37,5% |
|
Bebidas |
Refrigerante e bebidas açucaradas |
2,6% |
|
Bebidas |
Cerveja de malte |
4,2% |
|
Bebidas |
Vinho comum |
8,0% |
|
Bebidas |
Vermute |
12,0% |
|
Bebidas |
Vinho do Porto e similares |
16,0% |
|
Bebidas |
Cachaça |
20,0% |
|
Bebidas |
Uísque, Vodka e Gin |
24,0% |
|
Veículos |
Carros (alíquota base) |
6,3% |
|
Veículos |
Barcos a motor |
Até 12,0% |
|
Veículos |
Aeronaves |
6,8% |
|
Outros |
Loterias (ex: Mega-Sena, Lotofácil) |
0,5% |
|
Outros |
Minério de ferro e Petróleo extraídos |
0,0% (mantido isento até o fim de 2027) |
2. A Ilusão de 2027: Troca de Etiqueta Tributária e Neutralidade no Seu Bolso
Apesar dos números chamativos na tabela, o consumidor não sentirá uma alta imediata nas prateleiras em 2027. Isso acontece porque os produtos selecionados já arcam com o pesado Imposto sobre Produtos Industrializados (IPI) — o cigarro, por exemplo, já figura entre os itens mais tributados do país.
O que a Medida Provisória faz para 2027 é promover a substituição do IPI pelo Imposto Seletivo. As alíquotas foram rigorosamente calibradas para manter a neutralidade arrecadatória. Houve uma extensa negociação prévia com os setores produtivos afetados, que aceitaram a manutenção do peso tributário atual. Em termos práticos, em 2027 haverá apenas uma "troca de etiqueta" fiscal: o IPI sai de cena e o Imposto Seletivo assume seu lugar sem alterar a carga final ao consumidor.
3. O risco de 2028: O Imposto do Pecado pode virar o "Novo IOF"?
O verdadeiro divisor de águas econômico está agendado para 2028. As alíquotas apresentadas na MP são provisórias e aplicáveis estritamente ao ano de 2027. O texto legal determina que o Poder Executivo deve encaminhar ao Congresso Nacional, até 31 de maio de 2027, um novo projeto de lei contendo as alíquotas definitivas que vigorarão a partir de 2028.
O alerta ligado por tributaristas e analistas de mercado deriva do atual cenário fiscal brasileiro, marcado por uma dívida bruta que se aproxima de 83% do PIB e uma estimativa de arrecadação de R$ 42 bilhões para o Seletivo em 2027. O temor é que o tributo siga o histórico do IOF (Imposto sobre Operações Financeiras): um tributo originalmente concebido para regulação de mercado, mas que passou a ser reajustado em momentos de aperto fiscal para fechar buracos orçamentários.
Contudo, existe uma diferença jurídica crucial que o leitor deve compreender:
- IOF vs. Imposto Seletivo: Enquanto o IOF pode ter suas alíquotas alteradas diretamente por decreto do Poder Executivo (como ocorreu no ajuste fiscal de 2025), o Imposto Seletivo não pode ser alterado por decreto, exigindo obrigatoriamente a aprovação de lei pelo Congresso Nacional.
A Reforma Tributária prevê uma trava teórica importante: caso a arrecadação do Imposto Seletivo suba, a alíquota da CBS (o IVA federal) deve cair na mesma proporção para preservar a carga total. No entanto, o mercado financeiro mantém expressivo ceticismo sobre a efetividade prática dessa trava compensatória ao longo dos debates legislativos.
4. A "Trapalhada" da Noventena: Por que a MP foi publicada às pressas
A dinâmica política que antecedeu a publicação da MP expôs gargalos burocráticos e um cálculo político delicado no governo. A Constituição Federal impõe a regra da Noventena (anterioridade noventena), que exige um intervalo mínimo de 90 dias entre a publicação de uma norma que institui ou altera tributo e o início de sua efetiva cobrança.
Como a Reforma previa a estreia do Seletivo em 1º de janeiro de 2027 junto com a CBS, a Medida Provisória deveria ter sido publicada até o início de outubro. No entanto, o governo optou por aguardar o término do segundo turno das eleições municipais, postergando a publicação para 4 de novembro. O atraso gerou desdobramentos operacionais imediatos:
- Início Adiado: O Imposto Seletivo só poderá entrar em vigor a partir de fevereiro de 2027, cumprindo rigorosamente os 90 dias constitucionais.
- O "Buraco" de Janeiro: Para evitar desorganização fiscal e perda de receitas durante o mês de janeiro de 2027, o governo precisará enviar um projeto de lei ao Congresso prorrogando a vigência do IPI sobre esses produtos por mais 30 dias.
- Prazo de Caducidade: A Medida Provisória precisa ser votada e aprovada em definitivo pelas duas casas do Congresso Nacional no prazo de até 120 dias, sob pena de perder a validade.
Com o arcabouço regulatório em transição, a MP não apenas remodelou prazos fiscais, mas redefiniu as regras de competitividade da indústria nacional.
5. Carros e Combustíveis: Uma política industrial disfarçada de imposto
No setor automotivo, a alíquota base de 6,3% é apenas o ponto de partida. A MP estruturou um complexo sistema de pontuação e calibração baseado no tipo de motorização, potência, eficiência energética, parâmetros de segurança, reciclabilidade e um fator de conversão específico:
- Incentivo aos Sustentáveis: Veículos 100% elétricos recebem uma dedução de 2 pontos percentuais na alíquota. Carros híbridos flex e modelos movidos exclusivamente a etanol também contam com descontos progressivos.
- Neutralidade nos Flex: Automóveis flex tradicionais permanecem enquadrados na alíquota base de 6,3%.
- Penalização aos Fósseis Puros: Modelos híbridos movidos apenas a gasolina sofrem acréscimo; veículos com motorização exclusiva a gasolina recebem uma sobretaxa de +6,5 pontos percentuais; já os veículos a diesel sofrem uma punição severa de +12 pontos percentuais.
Combinando o tipo de combustível aos critérios secundários de potência e eficiência, um carro elétrico sustentável ou flex de baixa cilindrada pode atingir alíquota zero, enquanto um utilitário de grande porte a diesel pode superar a barreira de 20% de imposto. A medida funciona como uma nítida política industrial: favorece a cadeia produtiva nacional de etanol e tecnologia flex, enquanto penaliza veículos dependentes de combustíveis fósseis puros.
6. Eficácia Real vs. Imposto Regressivo e o Efeito Colateral do Contrabando
A aplicação de tributos pigouvianos gera um intenso debate entre a eficiência em saúde pública e os efeitos colaterais na economia real:
- Eficácia Comprovada: Dados da Organização Mundial da Saúde (OMS) apontam que um aumento de 10% no preço final do cigarro reduz o consumo em 4% em países desenvolvidos e em 5% em países de média e baixa renda, como o Brasil. No cenário nacional, políticas de preço combinadas com proibições de propaganda reduziram o total de fumantes adultos de mais de 30% no final da década de 80 para cerca de 10% atualmente. Outro exemplo marcante ocorreu no México: um estudo publicado no renomado British Medical Journal (BMJ) revelou que a introdução do imposto de 1 peso por litro sobre bebidas açucaradas em 2014 resultou em uma redução de 6% no consumo logo no primeiro ano.
- Regressividade Tributária: Em termos econômicos, o Imposto Seletivo é regressivo, pois consome uma fatia proporcionalmente maior da renda das famílias de baixa renda, que destinam percentual elevado de seus orçamentos ao consumo alimentar e de bebidas. Defensores da medida argumentam, contudo, que as populações de menor renda são as que mais dependem do Sistema Único de Saúde (SUS) e as que mais se beneficiam com a prevenção de doenças crônicas como diabetes, hipertensão e câncer.
- Estímulo ao Mercado Ilegal: A tributação excessiva carrega o risco do aumento do contrabando. Estimativas da indústria indicam que cerca de 1/3 dos cigarros consumidos no Brasil já são fruto de contrabando (com origem predominantemente no Paraguai), operando totalmente à margem da fiscalização e com alíquota zero.
7. O Impacto na Bolsa de Valores (B3): Vencedores, Perdedores e o Efeito Bets
Para o investidor do mercado de capitais, o detalhamento da MP exige reavaliação de teses em múltiplos setores da B3. Cabe uma ressalva inicial: a maior fabricante de cigarros do país, a Souza Cruz (controlada pela britânica British American Tobacco BAT), possui capital fechado e não tem ações negociadas na B3, o que direciona a atenção do mercado para os setores de bebidas, commodities e mobilidade.
- Ambev (ABEV3): O impacto de curto prazo é neutro. As alíquotas fixadas para a cerveja (4,2%) e refrigerantes (2,6%) foram calibradas para replicar a carga do IPI atual. Adicionalmente, a cerveja manteve uma alíquota substancialmente menor que a dos destilados (24%), preservando sua vantagem competitiva. O risco residual está concentrado na repactuação de 2028, quando a companhia poderá ter de escolher entre repassar aumentos ao consumidor ou absorver a alta na margem operacional.
- Petrobras (PETR4), Vale (VALE3), PRIO (PRIO3) e CSN Mineração (CMIN3): O cenário trouxe alívio temporário. A MP manteve em 0% a alíquota incidentes sobre a extração de minério de ferro e petróleo até o final de 2027, eliminando um foco de incerteza imediata sobre as exportações dessas commodities.
- Localiza (RENT3) e Movida (MOVI3): Apresentam risco de custo operacional. Como grandes compram centenas de milhares de veículos anualmente, eventuais aumentos no custo de aquisição de frotas movidas exclusivamente a gasolina podem impactar o Capex e as taxas de depreciação.
- Raízen (RAIZ4) e São Martinho (SMTO3): Enquadram-se como beneficiadas diretas. A diferenciação tributária criada no setor automotivo favorece diretamente a demanda por etanol e a valorização dos créditos de descarbonização.
- O Sumiço das Bets e o Efeito no Atacarejo: A proposta original de incidir o Imposto Seletivo sobre apostas esportivas virtuais foi frustrada após a proibição dessas plataformas no país em setembro. Com isso, restou apenas a alíquota de 0,5% sobre loterias tradicionais (como Mega-Sena e Lotofácil). A restrição às apostas virtuais gerou, contudo, um efeito colateral positivo no varejo alimentício: pesquisas do setor demonstraram que mais de 80% das lojas de atacarejo registraram alta imediata nas vendas, impulsionadas pela realocação da renda das famílias antes destinada aos jogos digitais.
Conclusão: O que você deve fazer agora?
Para o consumidor comum, o biênio 2025-2026 não trará mudanças. O ano de 2027 funcionará como um período de transição neutra, onde o preço do seu refrigerante ou cerveja não deve subir por conta do imposto. Contudo, se você planeja trocar de veículo nos próximos anos, considere seriamente a matriz energética: modelos flex, a etanol ou elétricos contarão com vantagens fiscais estruturais sobre veículos a gasolina pura e diesel.
Para quem investe na Bolsa de Valores, o marco cronológico definitivo é 31 de maio de 2027. Essa é a data limite para o envio do projeto de lei com as alíquotas pós-2028 ao Congresso Nacional. Será o momento da verdade para checar se o Imposto do Pecado se consolidará como uma ferramenta legítima de preservação da saúde pública e do meio ambiente, ou se será aparelhado como mais uma fonte inesgotável de arrecadação estatal para fechar o déficit público.



Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *