Um Novo Confisco da Poupança É Possível? O Que Sobrou do Plano Collor no Brasil de Hoje
O cenário econômico recente acendeu, mais uma vez, o sinal de alerta nos grupos de conversa de milhões de brasileiros. Bastou a moeda norte-americana registrar picos de alta, a bolsa de valores enfrentar volatilidade, os saques líquidos da caderneta de poupança superarem os depósitos em R$ 66 bilhões e a dívida pública bruta atingir o patamar alarmante de 82,9% do PIB para que o fantasma do confisco de 1990 voltasse à tona.
Diante da pressão fiscal do Estado e do vazamento de notícias sobre novas intenções arrecadatórias do governo, surge a dúvida inevitável: a gestão atual teria condições de repetir o bloqueio violento de ativos financeiros executado em 16 de março de 1990 pela equipe do ex-presidente Fernando Collor de Mello?
A resposta direta é que um confisco nos moldes clássicos de 1990 é praticamente inviável no Brasil contemporâneo. A "porta grande" para um congelamento radical foi trancada por mecanismos constitucionais rígidos e pela dinâmica da tecnologia bancária. Contudo, a impossibilidade de um travamento generalizado não significa intocabilidade. Em vez de arrombar a entrada principal, o Estado encontrou "atalhos" e "portas pequenas" para abocanhar parcelas do patrimônio privado e corroer o rendimento real dos cidadãos.
1. As 6 Peças de um Confisco — O Exemplo de 1990
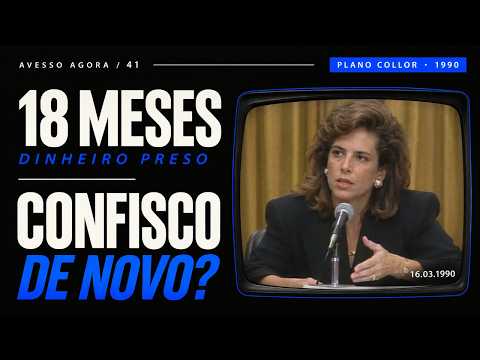
Para compreender como o Estado consegue paralisar a economia de uma nação inteira, é indispensável examinar a anatomia do Plano Collor. Naquela sexta-feira, 16 de março de 1990, o governo decretou um teto rígido de retenção fixado em 50 mil cruzados novos — o equivalente a cerca de R 11 mil a R 15 mil em valores corrigidos atuais — para saldos em conta corrente e cadernetas de poupança. No overnight e nas aplicações de curtíssimo prazo, a trava foi ainda mais severa: liberação de apenas 25 mil cruzados novos ou 20% do total (o que fosse maior), ficando todo o excedente retido na fonte por 18 meses.
"Não há nenhuma penalização à classe trabalhadora e não há nenhuma penalização aos pequenos poupadores." — Zélia Cardoso de Melo, Ministra da Economia, em coletiva de imprensa no dia 16 de março de 1990.
O contraste entre a promessa oficial e a realidade de segunda-feira de manhã foi devastador. Cidadãos que haviam vendido um imóvel ou um automóvel dias antes, famílias que guardavam a reserva de uma vida inteira e pequenos empresários que mantinham o capital de giro para pagar folhas de pagamento acordaram com o saldo bloqueado no Banco Central.
Para viabilizar essa intervenção sem precedentes, o Executivo operou com 6 peças essenciais:
- A canetada: A edição da Medida Provisória 168, com eficácia imediata no dia da publicação, alterando o padrão monetário para o Cruzeiro e confiscando a liquidez sem debate prévio.
- Portas fechadas: A decretação de um feriado bancário de três dias (14 a 16 de março), impedindo a fuga de capitais antes do anúncio do pacote econômico.
- Congresso submisso: A chancela do Poder Legislativo em apenas 28 dias, convertendo a MP na Lei 8.024.
- STF permissivo: A recusa do Supremo Tribunal Federal em suspender a MP 173 (que proibia juízes de concederem liminares contra o plano), permitindo que a retenção prevalecesse diante da severidade da crise.
- Justificativa de emergência: O fantasma de uma hiperinflação descontrolada, traduzida por um IPC de 82,4% em um único mês (março de 1990) e acumulado superior a 6.000% em 12 meses.
- Dinheiro parado: A concentração maciça de recursos em instrumentos tradicionais mantidos sob tutela direta do sistema bancário doméstico.
A erosão do patrimônio do poupador não parou no bloqueio inicial. Quando a devolução dos valores retidos começou, em setembro de 1991 (em 12 parcelas mensais), o governo restituiu os saldos corrigidos pelo BTN Fiscal — um índice fixado pelo próprio Executivo que ficou muito abaixo da inflação real sentida nos supermercados (IPCA). Essa defasagem destruiu o poder de compra das famílias e deu origem a uma das maiores batalhas jurídicas da história do país.
A contenda sobre os expurgos inflacionários dos planos econômicos se arrastou por 35 anos, até que, em maio de 2025, o plenário do STF encerrou em definitivo as ações ao declarar a constitucionalidade dos planos históricos, vinculando eventuais ressarcimentos ao acordo coletivo pactuado entre poupadores e bancos.
A dimensão do desastre levou o próprio autor da medida a um tardio mea-culpa. Enquanto em 2018 Fernando Collor declarava que "faria tudo do mesmo jeito", em maio de 2020 veio a retratação pública: "Acreditei que aquelas medidas radicais eram o caminho certo. Infelizmente errei. Gostaria de pedir perdão a todas as pessoas que foram prejudicadas."
Essa fragilidade de atos executivos discricionários não é exclusividade brasileira. Na Argentina de 2001, sob a presidência de Fernando de la Rúa, a assinatura do decreto do Corralito limitou os saques bancários a 250 pesos/dólares por semana, demonstrando o perigo histórico de conceder ao Executivo o poder de garrotear ativos financeiros sem controle legislativo.
2. O Placar Atual — 3 Peças Proibidas, 1 Parcial e 2 de Pé
Ao submeter a estrutura jurídica, tecnológica e econômica do Brasil atual à régua de 1990, percebe-se claramente a inviabilidade de um confisco idêntico ao do passado.
|
Peça de 1990 |
Status Atual |
Justificativa / Mecanismo de Proteção |
|
1. Canetada por MP |
Proibida |
A Emenda Constitucional 32/2001 (Art. 62, §1º, II) proíbe expressamente a edição de Medida Provisória sobre sequestro ou detenção de bens, poupança popular ou qualquer ativo financeiro. |
|
2. Portas Fechadas |
Inviável |
Na era do Pix e do open banking, decretar feriado bancário para conter saques é inócuo; o capital fluiria instantaneamente via liquidação digital antes de qualquer barreira física. |
|
3. Congresso Submisso |
Inexistente em parte |
Sem MP, o governo precisaria aprovar um Projeto de Lei ordinário. O Congresso atual impõe forte resistência fiscal (como demonstrado na derrubada do decreto do IOF por 383 votos a 98). |
|
4. STF Permissivo |
De pé (Precedente) |
Em 35 anos, a Suprema Corte jamais invalidou o Plano Collor e, em maio de 2025, chancelou a constitucionalidade das normas da época, mantendo um histórico judicial ambíguo em relação ao poupador. |
|
5. Emergência |
Alerta (Dívida) |
A inflação atual de 4,58% ao ano está sob relativo controle via taxa Selic (13,75%), mas a dívida pública saltou de 71,7% (dez/2022) para 82,9% do PIB (set/2026), criando severa pressão fiscal. |
|
6. Dinheiro Parado |
De pé |
O volume exposto permanece expressivo: somente a caderneta de poupança soma cerca de R$ 1 trilhão alocado, além de centenas de bilhões de reais em CDBs, LCIs, LCAs e fundos. |
Quem propaga em redes sociais que a poupança será congelada da noite para o dia está espalhando fake news. A porta principal do confisco direto via Medida Provisória e portas bancárias fechadas está trancada pela Constituição desde 2001. Com o Pix operando em tempo real, qualquer rumor de feriado bancário causaria uma corrida bancária digital de bilhões de reais em questão de segundos.
3. O Novo Método — A Porta Grande Fechou, mas as Pequenas Estão Abertas
Se a porta principal do confisco arbitrário foi blindada, o Executivo concentrou esforços em "portas secundárias". Em vez de sequestrar o principal na conta corrente, a tática moderna apoia-se em absorção de ativos não reclamados por via legislativa e na alteração de alíquotas tributárias por decretos executivos.
Caso 1: A Lei do Dinheiro Esquecido (Lei 14.973/2024)
Para financiar a continuidade da desoneração da folha de pagamentos sem furar a meta fiscal, o governo articulou a aprovação da Lei 14.973/2024. O texto autorizou o recolhimento ao Tesouro Nacional de recursos parados no Sistema de Valores a Receber (SVR) do Banco Central.
O montante envolvido alcançou R 8 bilhões (sendo R 5,7 bilhões de saldos ainda não reivindicados pelos legítimos titulares). O Ministério da Fazenda contestou categoricamente o termo "confisco", alegando que os cidadãos preservam o direito de requerer a restituição do saldo. O ponto central, contudo, é o precedente: por meio de aprovação legislativa ordinária, valores depositados no sistema bancário em nome de entes privados foram transferidos para os cofres da União para cobrir despesas correntes.
Caso 2: A "Guerra do IOF" e o Fim das Isenções Tributárias
O verdadeiro braço de alcance rápido do Executivo reside na manipulação do Imposto sobre Operações Financeiras (IOF). Ao contrário do Imposto de Renda (IR) — cuja alteração exige aprovação de lei pelo Congresso e submete-se ao princípio da anterioridade —, o IOF é um imposto de natureza regulatória. Essa condição permite que a Presidência da República altere suas alíquotas por simples decreto, com vigência imediata, sem necessidade de aprovação legislativa e sem ter de respeitar a "noventena" (período de 90 dias para início da cobrança).
"Fazer decreto é da responsabilidade do presidente da República." — Luiz Inácio Lula da Silva, Presidente da República, defendendo as prerrogativas do Poder Executivo sobre normas tributárias.
A aplicação prática desse instrumento ficou clara na tentativa de impor uma alíquota de 0,38% sobre a aquisição de cotas de fundos de recebíveis via decreto, combinada com uma Medida Provisória que buscava tributar novas emissões de LCI e LCA com 5% de Imposto de Renda. O Congresso reagiu: a Câmara dos Deputados sustou o decreto do IOF por acachapantes 383 votos a 98, e a MP das LCIs/LCAs acabou caducando sem ser votada. No entanto, em julho, uma decisão liminar no STF restaurou a eficácia do decreto executivo.
A investida sobre a renda fixa isenta ganhou novos contornos quando vazou a intenção do Ministério da Fazenda de passar a cobrar IOF sobre aplicações até então protegidas, como LCI, LCA, CRI, CRA e debêntures incentivadas.
Questionado publicamente sobre a medida, o Secretário do Tesouro Nacional, Daniel Leal, buscou apaziguar o mercado ao afirmar que "não existe nenhuma minuta ou alíquota preparada neste momento". Contudo, Leal fez questão de ressaltar a posição oficial do órgão em prol da "isonomia tributária" — isto é, o alinhamento gradual para encerrar os benefícios fiscais desses títulos.
A vulnerabilidade desses investimentos reside na arquitetura regulatória: enquanto a isenção de Imposto de Renda é garantida por lei, a alíquota zero de IOF aplicada a LCIs, LCAs, CRIs e CRAs está fixada apenas em um decreto executivo de 2011. No direito tributário brasileiro, o princípio é cristalino: o que um decreto concede, outro decreto pode revogar instantaneamente. Uma canetada presidencial é suficiente para reduzir a rentabilidade líquida dessas aplicações sem tocar no saldo nominal do investidor.
4. Conclusão: Onde Está o Risco Real?
O risco de um cidadão acordar com o saldo da poupança ou da conta corrente congelado por uma ordem governamental surpresa é nulo sob a ordem constitucional vigente. A proibição explícita da Emenda Constitucional 32/2001, somada ao funcionamento do sistema financeiro digitalizado por Pix, inviabiliza a reprodução do mecanismo violento adotado em 1990.
O verdadeiro perigo para o patrimônio do cidadão no Brasil de hoje não está em um assalto frontal à conta bancária (a porta principal fechada), mas sim na erosão contínua da rentabilidade (as portas pequenas escancaradas). É por meio da absorção legislativa de saldos esquecidos, da revogação de isenções tributárias por decreto e do uso do IOF como ferramenta de arrecadação ostensiva que o Estado avança sobre a poupança nacional.
Diante dessa estratégia de avanço fiscal gradual sobre os investimentos da sociedade, encerramos com uma reflexão necessária: você está atento apenas ao saldo nominal da sua conta corrente ou já percebeu o impacto das "pequenas portas" por onde os decretos tributários passam para abocanhar o seu rendimento real?



Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *