O Segredo dos Seminovos: Por Que as Lojas Não Lucram na Venda do Carro (e Onde Está o Verdadeiro Dinheiro)
1. Introdução: O Mito da "Etiqueta Amarela" no Para-brisa
É manhã de sábado e você estaciona seu sedã antigo, com um pequeno arranhão na porta, na frente de um pátio de seminovos. O ambiente tem bandeirinhas coloridas no alambrado, chão de cimento e cerca de 40 carros enfileirados. No para-brisa do hatchback prata de seis anos que você namorou na internet, o preço brilha grafado em tinta amarela: R$ 61.500.
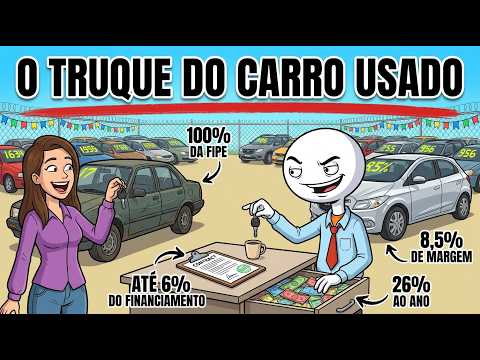
Na entrada, uma faixa gigante ostenta o chamado definitivo: "Pagamos 100% da Tabela FIP no seu usado". A sua estratégia de negociação parece óbvia: pechinchar o valor do veículo até o último centavo para corroer o lucro do estabelecimento. afinal, você acredita que a loja compra barato, coloca uma etiqueta cara e embolsa a diferença.
A realidade do mercado automotivo, contudo, opera sob um mecanismo completamente invisível. As lojas de carros seminovos não funcionam primariamente como comércios de automóveis, mas sim como intermediários de crédito que mantêm um pátio cheio de veículos como fachada operacional. O verdadeiro lucro do negócio é gerado bem longe da etiqueta de venda.
2. Destaque 1: A Margem na Venda do Carro É Quase Zero
Para entender a engrenagem desse mercado, basta olhar para os números gigantes do setor. Em 2025, o Brasil bateu o recorde histórico de 18,5 milhões de veículos usados negociados, segundo a Fenauto. Isso representa mais de 50 mil trocas de dono por dia no país.
Apesar desse volume monumental, as maiores empresas do setor operam com margens de lucro operacionais praticamente insignificantes na venda direta dos carros. Os balanços financeiros de gigantes de capital aberto revelam um cenário surpreendente:
- Movida: Nos primeiros nove meses de 2025, faturou R 5,2 bilhões com a venda de seminovos, mas obteve um lucro operacional de apenas R 600 mil nessa operação.
- Unidas: Encerrou o ano com a sua operação de venda de seminovos no vermelho.
- Localiza: Registrou vendas recordes de veículos no último trimestre, operando com uma margem de apenas 1,7% na venda do ativo.
- Rede Automob: A maior rede de concessionárias da bolsa registrou margem bruta de 8,5% em usados em 2025 (cerca de R 5.100 em um carro de R 60.000).
Esse valor bruto de R$ 5.100 precisa pagar o aluguel do pátio, o salário e comissão do vendedor, a conta de luz, os anúncios e a preparação do veículo (revisão, polimento e pneus). Para piorar, um carro usado leva em média 36 dias parado no pátio, gerando custos de juros sobre o capital imobilizado. Descontadas essas despesas operacionais, o valor que sobra da venda do automóvel em si é virtualmente zero.
"Nem quem mais vende seminovo no Brasil fica rico com o preço do carro."
Quando você passa uma hora negociando no pátio e consegue R$ 1.500 de desconto no preço do veículo, não está destruindo a saúde financeira da loja. O vendedor aceita o desconto com um sorriso no rosto porque sabe exatamente onde vai recuperar esse dinheiro minutos depois.
3. Destaque 2: O Verdadeiro Lucro Começa na "Mesinha do Café" (O Papel do Correspondente Bancário)
O momento em que a loja efetivamente começa a ganhar dinheiro ocorre cerca de 20 minutos após a escolha do automóvel. A negociação migra do pátio para uma sala climatizada no fundo do escritório, onde uma funcionária extremamente educada lhe oferece um café e puxa uma cadeira giratória.
Nesse instante, a loja deixa de ser uma revendedora de automóveis e passa a atuar juridicamente como Correspondente Bancário. Essa função é estritamente regulada pelo Banco Central do Brasil e oculta a principal fonte de receita do estabelecimento.
A Resolução 4935/2021 do Conselho Monetário Nacional (CMN) estabelece as regras desse jogo financeiro:
- Comissão à Vista de Captação: A lei permite que a instituição financeira pague à loja um valor à vista de até 6% do total financiado no momento da assinatura (exemplo: R 3.000 imediatos para a loja em um financiamento de R 50.000).
- Retorno Continuado: Além do valor inicial, a regra autoriza o repasse de parcelas adicionais para a loja ao longo de todo o contrato.
- Tabelas de Juros Flexíveis (R1 a R10): Os bancos disponibilizam aos lojistas diversas tabelas de juros. A escolha de qual tabela aplicar é feita pela loja "de acordo com a cara do cliente"; quanto maior a taxa de juros aceita, maior é a comissão repassada ao lojista.
- Ocultação do Custo: Em 2011, o Superior Tribunal de Justiça (STJ) determinou que essa comissão não pode ser cobrada abertamente como tarifa no contrato. Consequentemente, o valor fica embutido de forma invisível no meio da taxa de juros.
A força dessa operação é impressionante. Na rede Automob, a mesa de financiamentos e seguros representou apenas 1,8% do faturamento de veículos leves em 2025, mas foi responsável por 12,1% de todo o lucro bruto do grupo.
A Armadilha dos R$ 28.000 em Juros
Para o consumidor, o impacto de focar apenas no valor da parcela é devastador. Imagine que você financie R$ 50.000 do saldo restante do veículo em 48 vezes, sob uma taxa média de mercado de 26,42% ao ano (cerca de 2% ao mês).
A aprovação do crédito sai automaticamente em segundos — pelo Banco BV, por exemplo, mais de 97% das análises são instantâneas. A parcela fica fixada em R$ 1.600 por mês, valor que parece caber no seu orçamento mensal.
No entanto, ao final de quatro anos, você terá pago aproximadamente R 78.000 ao banco. Isso significa que você entregou R 28.000 apenas em juros para adquirir um bem que perderá valor a cada ano rodado na rua.
4. Destaque 3: Venda Casada "Gourmet" e os Falsos Presentes
Enquanto o financiamento é processado, a mesa de crédito começa a incluir serviços agregados à proposta. Tarifas de seguro prestamista, garantia estendida, despachante, alarme e insulfilm são apresentados sob a roupagem de "apenas R 40 a mais na parcela". Diluídos em 48 meses, esses pequenos acréscimos adicionam facilmente R 2.000 ao custo total do contrato.
Para arrematar a venda, o vendedor solta a clássica frase de efeito: "O carro sai hoje com 3 meses de garantia de motor e câmbio como cortesia da casa". Essa oferta, contudo, nada mais é do que o cumprimento maquiado da legislação brasileira:
- Garantia Legal do CDC: O Código de Defesa do Consumidor (CDC) garante 90 dias de garantia obrigatoriedade para qualquer defeito em produtos duráveis. O direito cobre o carro inteiro, e não apenas peças específicas do motor e caixa de marcha.
- Soma de Prazos: Se a loja concede uma garantia própria contratual de três meses, essa garantia deve ser somada aos 90 dias previstos por lei, totalizando seis meses de cobertura.
- Proibição de Venda Casada: O STJ pacificou o entendimento em 2018 de que o cliente não pode ser obrigado a contratar seguro com a seguradora indicada pela loja. Além disso, a Tarifa de Abertura de Crédito (TAC) é proibida desde 2008.
"No defeito escondido, os 90 dias só começam a contar quando o problema efetivamente aparece." — Alerta do Procon-SP sobre vícios ocultos.
Onde a Mesa Escorrega na Justiça
A pressa em fechar contratos na mesa de crédito costuma gerar abusos que terminam em penalizações judiciais severas contra bancos e revendas:
- Adulteração de Quilometragem: Baixar o odômetro é crime contra as relações de consumo. O STJ manteve a condenação criminal de um dono de revenda em Belo Horizonte por essa prática, e, em 2024, a Justiça do Distrito Federal ordenou a devolução do dinheiro e R$ 10.000 em danos morais a um comprador de um Honda City com painel adulterado.
- Taxas de Registro Inexistentes: O Procon-SP multou o braço financeiro da Renault/Nissan em R$ 166.000 por cobrar tarifas de registro de contrato sem comprovar a efetiva despesa no Detran, decisão mantida pela Justiça em 2023.
- Falsas Vistorias de Avaliação: Em janeiro de 2025, o Procon-PR notificou nove grandes bancos para que provassem que realmente realizam vistorias físicas nos carros usados antes de cobrarem a famosa "taxa de avaliação do veículo".
5. Destaque 4: Os Quatro Perfis de Clientes – Qual Deles a Loja Realmente Ama?
Para compreender plenamente a rentabilidade do setor, é preciso desmascarar a promessa da faixa de entrada: "Pagamos 100% da Tabela FIP no seu usado". A Tabela FIP calcula o preço médio de venda ao consumidor final à vista no varejo.
Quando a loja paga 100% da FIP no seu carro antigo, ela está pagando o preço de venda final por um produto de atacado. Ela aceita essa "perda" na compra do veículo porque sabe que vai recuperar e multiplicar essa margem no balcão de financiamento.
A lucratividade de uma revenda varia drasticamente de acordo com o perfil de comportamento de quem senta na cadeira do escritório:
|
Perfil do Cliente |
Comportamento de Compra |
Lucratividade para a Loja |
|
Seu Osvaldo |
Paga o veículo à vista, pechincha o valor total e recusa qualquer serviço, seguro ou garantia adicional. |
Baixíssima (Não gera comissão de crédito bancário e recusa produtos embutidos; é o cliente mais trabalhoso). |
|
Priscila |
Foca apenas no valor da parcela mensal, aceita financiamentos longos (48x) e contrata o pacote de adicionais. |
Alta (Maximiza o retorno da comissão bancária e gera margem expressiva com a venda de adicionais). |
|
Cleayon |
Troca de veículo anualmente na mesma loja, entregando o seminovo como entrada e refinanciando a diferença. |
Máxima (Cliente fidelizado que paga a comissão da mesa de crédito todos os anos de forma recorrente). |
|
Você (Mediano) |
Cai no conto do "100% da FIP", entrega o usado recebendo valor de tabela e financia o saldo restante do novo. |
Média / Alta (Elimina a margem na compra do usado, mas recupera o lucro na comissão da mesa de financiamento). |
6. Destaque 5: A Teia dos Grandes Bancos por Trás das Vitrines Digitais
Quando você pesquisa um veículo no conforto do seu sofá, raramente percebe que a loja do seu bairro é apenas a ponta de uma teia financeira muito maior. As principais plataformas de anúncios automotivos do país pertencem ou são controladas por grandes instituições bancárias:
- Webmotors: O Banco Santander detém 30% da empresa e mantém contrato de exclusividade para a oferta de crédito, seguros e financiamentos na plataforma.
- Mobauto: Operação diretamente ligada ao Banco PAN, focada na captação de financiamentos automotivos.
- Na Pista: Plataforma pertencente ao Banco BV, líder isolado no financiamento de usados que movimentou R$ 7,9 bilhões em crédito e possui 26 mil lojistas parceiros.
Além da captação digital, todo financiamento fechado no pátio precisa ser registrado no Sistema Nacional de Gravames, gerido pela B3. Em 2025, esse sistema registrou 4,6 milhões de veículos usados financiados, gerando um faturamento de R$ 572 milhões.
O ecossistema opera de forma totalmente integrada do início ao fim:
Plataforma Digital → Instituição Financeira → Loja de Bairro
O banco lucra ao atrair a sua atenção na plataforma de anúncios, ganha com a taxa de registro do contrato e fatura ao conceder o financiamento de quatro anos. A loja física atua essencialmente como o ponto de distribuição final e captação de crédito para o sistema bancário.
7. Checklist Prático: 4 Regras de Ouro Antes de Sentar na Mesinha
Para proteger o seu bolso e não financiar comissões ocultas, siga este roteiro prático antes de assinar a documentação do seu próximo veículo:
- Aprove o crédito previamente no seu próprio banco: Solicite uma simulação oficial de financiamento com taxas definitivas no seu banco antes de ir ao pátio. Use esse valor de referência para exigir que a loja cubra a taxa oferecida.
- Negocie o valor total do contrato (CET): Exija a apresentação do Custo Efetivo Total (CET), parâmetro que consolida juros, tarifas e encargos. Nunca pautem a negociação apenas pelo valor da parcela mensal.
- Lembre-se de que seguro e garantia estendida são opcionais: A contratação de seguro prestamista ou garantias estendidas é totalmente facultativa. Exigir esses itens como condição para aprovar o crédito é venda casada, prática ilegal pelo CDC.
- Exija o cumprimento da garantia legal de 90 dias para o veículo todo: Rejeite termos de garantia que limitem a cobertura apenas a "motor e câmbio". A legislação brasileira garante proteção integral para o veículo por 90 dias.
8. Conclusão: Uma Loja de Carros ou uma Agência de Crédito?
Comprar um veículo seminovo em um estabelecimento comercial não é um erro financeiro. As lojas arcam com custos operacionais, preparam os veículos e respondem juridicamente pela garantia do produto — vantagens que não existem na negociação direta com vendedores particulares.
O fator decisivo é entender a real dinâmica do mercado. A venda do carro seminovo funciona como a atração inicial para a comercialização de um contrato de crédito de longo prazo. Quando você entende que a loja é uma agência de crédito com um pátio na frente, deixa de focar na tinta amarela do para-brisa e passa a negociar onde o dinheiro realmente muda de mãos.
Sua Experiência
Você já negociou um veículo atraído pela promessa dos "100% da Tabela FIP" ou percebeu taxas embutidas na parcela do financiamento? Conte a sua história nos comentários abaixo!



Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *