A Conta Invisível de R$ 52 Mil: 5 Revelações Impactantes Sobre Como a Dívida do Governo Consome o Seu Futuro
Introdução: O Boleto que Você Não Comprou, Mas Precisa Pagar
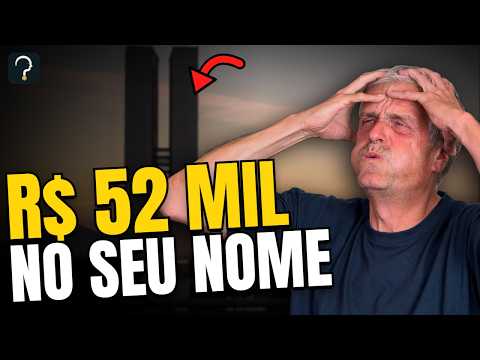
Imagine abrir a sua caixa de correio e encontrar uma fatura no valor de R$ 52.000 cobrada em seu nome. Você não comprou nada, não assinou nenhum contrato e sequer utilizou o serviço. Ao ligar para contestar, a resposta que recebe é um descontraído "não se preocupe, ninguém paga isso, nós apenas vamos rolando a dívida". Você ficaria tranquilo?
Essa cobrança existe de fato. Segundo dados do Banco Central, R$ 52.000 é a fatura individual que cabe a cada cidadão brasileiro na dívida pública do país — uma conta atribuída a todos, desde adultos até o bebê que acabou de nascer no hospital. A verdade indigesta é que o brasileiro já nasce devendo: em 1824, o Brasil recém-independente tomou seu primeiro empréstimo de 3 milhões de libras em Londres e, em 1825, assumiu a dívida portuguesa para ter sua independência reconhecida. Essa conta inicial só foi quitada em 1822, 1852, mediante um novo empréstimo. Dívida pública no Brasil não é um percalço recente; é um hábito estrutural de 200 anos.
Enquanto você lê este artigo, o Brasil desembolsa impressionantes R$ 37.500 por segundo apenas em juros do endividamento estatal. Atualmente, a dívida pública atingiu a marca de 82,9% de tudo o que o país produz (o Produto Interno Bruto - PIB), registrando o nível mais alto desde a pandemia. Embora esses grandes dados pareçam distantes e restritos às páginas dos jornais, essa conta abstrata se traduz em impactos extremamente concretos no seu orçamento doméstico.
Nas próximas linhas, você descobrirá os mitos frequentemente utilizados para mascarar esse endividamento e as formas reais pelas quais essa fatura invisível consome o seu poder de compra e o seu futuro.
1. As 4 Portas Invisíveis pelas Quais a Dívida Entra na Sua Casa
O endividamento do governo não permanece retido em Brasília; ele adentra o cotidiano da população brasileira por meio de quatro canais diretos:
- Juros do crédito pessoal: A taxa básica de juros (Selic), em patamar elevado como 13,75% ao ano, representa o rendimento que o governo paga a quem lhe empresta dinheiro sem risco algum. Para emprestar ao setor privado, os bancos cobram uma margem significativamente maior. Considere o caso do pequeno empreendedor Carlos, de 38 anos, marceneiro que planejava tomar um empréstimo para comprar uma máquina e contratar um ajudante. Ao deparar-se com juros bancários empresariais de quase 23% ao ano, ele desiste do investimento. Se sua situação financeira se complica e ele recorre ao rotativo do cartão de crédito, a taxa ultrapassa assustadores 440% ao ano.
- Impostos: Toda despesa pública deficitária é uma cobrança tributária futura. Como observou o economista Henry Hazlitt:
"Todo o dinheiro do governo vem de imposto até o que ele pega emprestado. Alguém paga depois: você ou aquele bebê."
- Preços e Dólar: Quando os credores percebem que o risco das contas do governo está elevado, exigem retornos maiores e a moeda nacional se desvaloriza (como em dezembro de 2024, quando o dólar atingiu máximas históricas). O dólar alto atinge o bolso do consumidor ao inflacionar o preço de itens essenciais do dia a dia, transformando-se diretamente em pão mais caro, gasolina mais cara e remédios mais caros.
- O "Invisível": Aplicando o conceito do economista Frédéric Bastiat sobre o que se vê e o que não se vê: quando o Estado gasta 100 moedas, esse gasto é visível. O que permanece invisível é de onde esse dinheiro foi retirado e o que deixou de ser produzido com ele. Os recursos canalizados para comprar títulos do governo deixam de financiar investimentos privados. O resultado prático é a máquina que Carlos não comprou e o emprego que deixou de ser criado.
📊 A Grande Anomalia dos Números
Em um período de 12 meses, o setor público brasileiro pagou R$ 1,18 trilhão apenas em juros. Para dar dimensão a esse valor:
- Equivale a 5 vezes todo o orçamento anual do Bolsa Família.
- Equivale a mais de 3 vezes todo o orçamento federal destinado à Saúde.
A dívida cresce retroalimentada pelos próprios juros que gera, enquanto a população sente a fatura no imposto do arroz e na fatura do cartão.
2. O Mito do Japão: Por que Comparar o Brasil com Países Ricos É uma Armadilha
Um argumento frequentemente utilizado para minimizar o problema do endividamento brasileiro é apontar para economias desenvolvidas, alegando que "o Japão deve mais de 200% do PIB e continua próspero". Trata-se de uma comparação que ignora a realidade financeira internacional.
Abaixo, o contraste direto entre as duas realidades com base nos dados do Fundo Monetário Internacional (FMI):
- Dívida sobre o PIB: Japão possui 205% vs. Brasil possui 93% (na métrica do FMI).
- Gasto do PIB em juros: Japão compromete 1,5% vs. Brasil compromete mais de 8%.
- Proporção do custo: O Brasil gasta 5,5 vezes mais com juros, devendo menos da metade da dívida japonesa.
- Prazo médio de vencimento da dívida: Japão tem prazo médio de 9 anos vs. Brasil tem prazo médio de 4 anos.
- Custo do empréstimo de longo prazo (10 anos): Suíça paga 0,5% ao ano, Estados Unidos pagam 5%, e o Brasil paga 13% (o que representa quase 7% acima da inflação real).
A razão para essa disparidade chama-se intolerância à dívida, conceito mapeado por economistas em 2003. O Japão capta recursos predominantemente com sua própria população em moeda local estável (o Banco Central japonês detém quase metade da dívida e estrangeiros menos de 8%).
Já o Brasil paga o preço de sua memória econômica: o país passou por oito moedas diferentes desde 1942, além de histórico de confisco, moratória e hiperinflação. Países com histórico de calotes entram em crise com níveis de endividamento infinitamente menores.
O Alerta dos Países Desenvolvidos
Mesmo nações ricas sofrem turbulências violentas quando desafiam a disciplina fiscal. Em 2015, a Grécia viu seus bancos fecharem por três semanas, impondo um limite severo de saque de €60 por dia. Em 2022, a primeira-ministra do Reino Unido, Liz Truss, anunciou um pacote de corte de impostos sem corte de despesas; a reação do mercado foi imediata: a libra desabou ao menor valor histórico e a primeira-ministra renunciou após apenas 49 dias no cargo. Países ricos têm limites maiores no cartão de crédito, mas não são imunes à falência fiscal.
3. "Dívida de Governo Não se Paga, se Rola": A Ilusão da Bola de Neve
A tese de que governos não precisam liquidar suas dívidas, apenas "rolá-las" (emitir novos títulos para pagar os antigos), apoia-se em uma condição matemática rigorosa. Como sintetizou o ex-economista-chefe do FMI, Olivier Blanchard:
"Se o juro for menor que o crescimento da economia a dívida encolhe sozinha."
No entanto, no Brasil, a conta está invertida:
- Custo médio da dívida brasileira: cerca de 12,5% ao ano.
- Crescimento projetado da economia: menos de 2% ao ano pelo mercado.
- Crescimento necessário para estabilização: a economia precisaria crescer 7% ao ano acima da inflação apenas para a dívida parar de subir sem a necessidade de cortar gastos.
Crescer 7% ao ano de forma sustentada é um feito raríssimo — registrado historicamente pela China por três décadas, mas vivido pelo Brasil apenas em momentos excepcionais (como o "milagre econômico" ou em 2010, quando o crescimento de 7,5% impulsionado pelo consumo resultou em um endividamento das famílias que saltou de 25% para 40% da renda). Quando a taxa de juros supera substancialmente o crescimento do PIB, a rolagem deixa de ser solução e vira uma bola de neve incontrolável.
4. A Falência Disfarçada: Como a Inflação É Usada para Queimar a Dívida
Quando um governo perde a capacidade de honrar suas dívidas e recusa-se a cortar despesas, ele recorre ao mecanismo que Adam Smith, já em 1776, classificava como a falência disfarçada dos Estados: a criação de moeda e a inflação.
Em 2021, a dívida pública brasileira apresentou uma queda de mais de 8 pontos percentuais em relação ao PIB. Essa redução não ocorreu por ajuste de contas ou corte de gastos, mas porque a inflação na casa dos 10% fez o PIB nominal em reais inchar, encolhendo artificialmente o peso da dívida em termos relativos.
Eis a dinâmica oculta: a dívida diminui nos papéis porque o valor real do dinheiro que você guardou no banco ou na carteira encolheu.
"Uma hiperinflação é um default. Uma inflação de 100% é um imposto inflacionário — um tributo que ninguém votou." — Ministro da Fazenda
Através do imposto inflacionário, o governo reduz seu endividamento queimando silenciosamente o poder de compra de quem utiliza a moeda nacional.
5. O Freio de Mão Que Funciona (e Por Que o Brasil Tem Dificuldade em Mantê-lo)
Exemplos internacionais comprovam que é possível conter a bola de neve fiscal aplicando travas legais rígidas:
- Suíça: Em 2001, aprovou em plebiscito a regra do "Freio da Dívida" com 84,7% dos votos. O governo gasta estritamente o que arrecada. Hoje, o país compromete menos de 1% do PIB com juros e a população financia imóveis a taxas próximas de 2% ao ano (contra mais de 14% no Brasil).
- Canadá: Nos anos 1990, devendo cerca de 70% do PIB, aplicou um duro plano de ajuste: cortou 7 dólares em despesas para cada 1 dólar arrecadado com novos impostos, reduzindo a dívida pela metade.
- Argentina: Em 2024, ao zerar o déficit fiscal considerando o pagamento de juros pela primeira vez em 14 anos, viu a inflação despencar de patamares superiores a 200% ao ano para 33%.
- Reino Unido (Século XIX): Após as guerras napoleônicas, reduziu sua dívida de 180% do PIB para 29% em 1913, respaldado pela rigidez do padrão-ouro.
A Dinâmica Política e a Armadilha do "Faz Pro Outro Cumprir"
O Brasil tentou estabelecer limites com o Teto de Gastos em 2016. Contudo, a dinâmica política enfraqueceu a regra: quase R$ 800 bilhões foram liberados fora do teto sob justificativas de emergência e conveniências de anos eleitorais, resultando na sua substituição pelo Arcabouço Fiscal em 2023.
A grande contradição do modelo brasileiro reside no teto ter travado os investimentos sociais enquanto os juros continuaram soltos. Dados do IPEA mostram que, sob a vigência da regra fiscal, a área da Saúde perdeu R 65 bilhões em recursos federais. Enquanto isso, no mesmo período, o setor público drenou mais de R 2 trilhões em pagamento de juros.
Essa dinâmica escancara a máxima política de criar regras orçamentárias sob a lógica do "faz pro outro cumprir, não para você cumprir": governantes adiam sacrifícios, empurram as metas para os sucessores e expandem gastos no presente. Como sintetizou o Prêmio Nobel Friedrich Hayek, sem barreiras institucionais inegociáveis, a classe política sempre cederá à preferência temporal alta — a tentação de gerar alívio imediato mediante despesas públicas, deixando a fatura para as futuras gerações que ainda nem sequer votam.
Conclusão: Como Não Ser um Fiador Calado do Estado
A dívida pública não é um conceito abstrato; ela é paga diariamente com o seu trabalho, com a perda do seu poder de compra e com taxas de juros que sufocam o crédito no país. Entender quem realmente se beneficia e quem paga essa conta é o primeiro passo para deixar de ser um fiador silencioso da gastança estatal.
Para proteger seu patrimônio e as finanças da sua família diante desta realidade, considere três diretrizes práticas:
- Não guarde todo o seu patrimônio na moeda de quem pode imprimi-la: O Real está sujeito à erosão contínua promovida pela expansão fiscal. Diversificar parte da sua reserva em moedas fortes e em ativos de oferta estritamente limitada — como o Bitcoin, que possui uma quantidade fixa incorruptível e não pode ser impresso por nenhum governo para rolar dívidas — é uma estratégia de proteção patrimonial contra a desvalorização cambial e o imposto inflacionário.
- Jamais aplique a lógica governamental no seu lar: Não adote a prática de rolar faturas ou pagar o valor mínimo do cartão de crédito. No mercado financeiro pessoal, os juros compostos cobrados do consumidor não perdoam o endividamento.
- Desenvolva um filtro crítico apurado: Desconfie de promessas políticas que oferecem benefícios, subsídios e alívio imediato sem indicar com absoluta clareza de onde sairá a receita para custeá-los. Quando a conta não fecha em Brasília, a cobrança vai direto para o seu bolso.
O endividamento desenfreado não é uma fatalidade inevitável, mas sim uma escolha de gestão. Enquanto a população aceitar passivamente o discurso de que dívida pública não importa, o estado continuará transferindo o custo da sua ineficiência para a sua mesa.
Afinal, se a fatura da dívida pública já custa R$ 52 mil por brasileiro, até quando você aceitará pagar os juros de uma conta que você não fez?
Comentários (0)
Seja o primeiro a comentar.
Postar um comentário
O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *